那些坑过你的保险销售误导,我帮你拆穿了
2026-09-15 02:43:46
前几天收到读者留言,说十几年前去银行存定期,被大厅的工作人员忽悠买了保险,最近到期取钱,发现收益比同期定期还少了小一半,气的不行。这种事,真不是个例。
说实话,百分之八十买完保险后悔的,大半都踩过销售误导的坑。
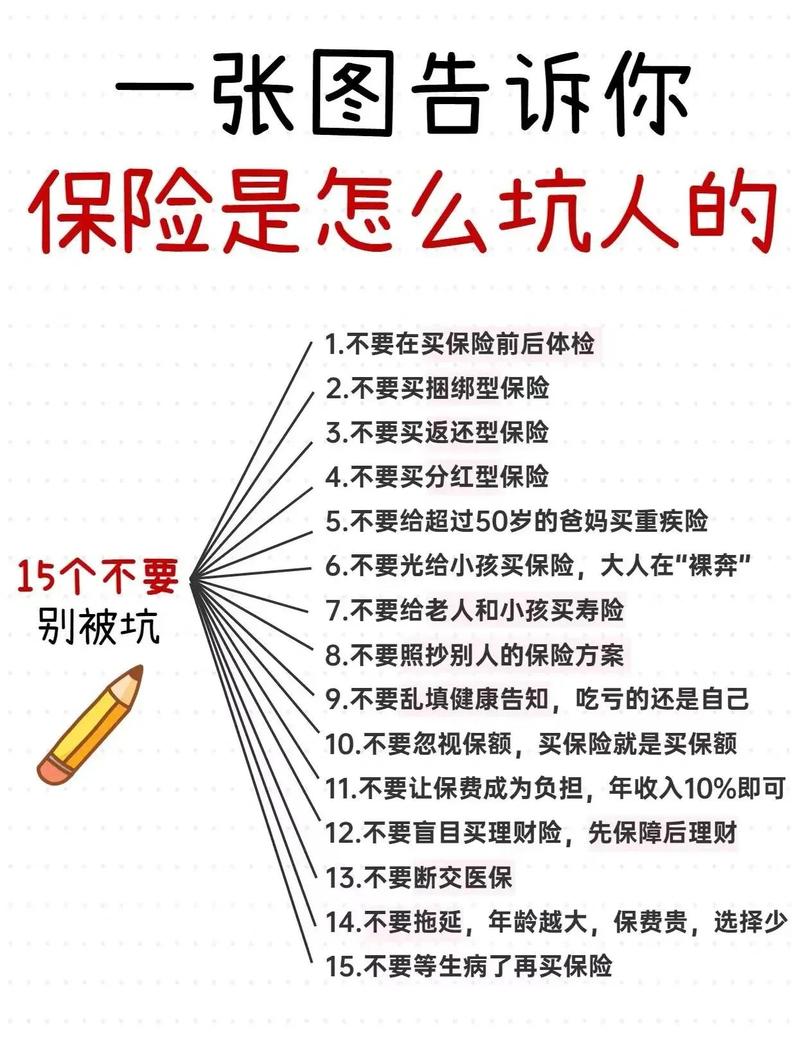
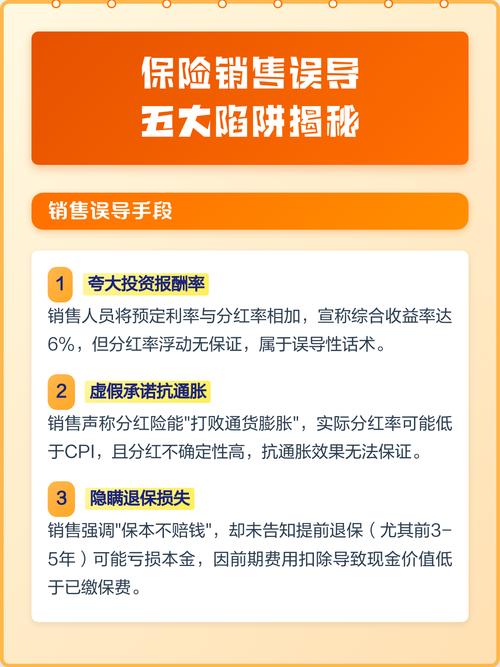
最常见的几种销售误导套路
我整理了平时接触最多的几类,全都是高频坑:
1. 夸大保障范围
张嘴就是“什么都能赔”,绝口不提免责条款,也不说免赔额、赔付比例这些关键信息。比如重疾险不说哪些高发轻症是不赔的,医疗险不说有一万免赔额,意外险不说猝死不在一般意外的保障范围内,等你理赔的时候才傻了眼。
2. 隐瞒关键信息
最坑的就是隐瞒健康告知要求,跟你说“小毛病不用填,不影响理赔”,结果真出事了,保险公司以未如实告知拒赔,找谁说理?还有续保,一年期产品告诉你“不会停售一直能买”,合同里根本没写保证续保,产品说停就停,你身体出点问题再也买不了其他保障。还有提前退保会亏损这件事,十个误导销售有八个不说。
3. 偷换产品概念
最典型的就是银保渠道,把储蓄型保险说成“比定期更划算的理财”,绝口不提流动性差,要放二三十年才能拿到宣传的收益,提前取连本金都亏。还有那种“免费送保障”,诱导你点授权,之后自动按月扣保费,好多人好几个月都没发现短信扣费。
 保险常见销售误导套路对比表
碰到销售推销,怎么提前留好后手
别等出事了才想起来找证据,那时候早就晚了。记住这几点:
1. 所有承诺要留痕
不管是线下聊还是线上谈,销售说的所有和产品有关的内容,别信口头。微信聊天要留着,别删,线下沟通可以悄悄录个音,只要不侵犯他人隐私,这个是合法有效的。别不好意思,真出了事,只有证据能帮你。
2. 投保流程自己走
别嫌麻烦,让销售帮你填帮你签。健康告知一条条对着看,销售填的内容一定要核对,签名一定要自己签,手机投保也要自己点确认,别把手机给销售让他操作。代填代签,后续维权难度直接翻好几倍。
3. 拿到合同别扔
拿到纸质或者电子合同,花10分钟看看核心内容,对一对和销售说的是不是一致。毕竟保险都有犹豫期,这段时间退保,最多扣你十块八块的工本费,几乎没损失。
 保险销售沟通证据留存示例图
已经被误导投保了,该怎么补救
 已经被误导投保了,该怎么补救
先给结论:越早处理,损失越小。
1. 还在犹豫期,直接退
这是最省心的办法,没有之一。只要在犹豫期内,你觉得不对,直接申请退保,不会有大损失。
2. 过了犹豫期,先找保险公司
拿着你手里的证据,打保险公司官方的客服电话投诉,说明情况,要求协商处理。正规保险公司都会核查你提供的证据。
3. 协商不成,找官方监管渠道反馈
如果和保险公司谈不拢,你手里又有实锤证据,可以向官方监管渠道反馈情况,按流程提交材料就行。
### 常见误解
不少人觉得,只要销售说错了,就一定能全额退款。不对。一切都要看证据,空口说销售误导,没有对应的记录,谁也帮不了你。
不过话说回来,也不是所有销售说错一句话都算销售误导,核心是看有没有刻意隐瞒、歪曲产品的真实情况,有没有误导你做出不符合你本意的投保决定。
合规提醒:
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
2. 任何保险的健康告知要求、保障范围、免责条款、等待期、续保规则、现金价值等内容,均以保险合同原文和保险公司官方说明为准。
3. 本文不构成任何投保建议、理赔结论或维权方案,具体问题请咨询保险公司官方渠道或符合监管要求的专业人员。
买保险本身是转移风险的事,别本来想转移风险,反而给自己添了堵。多留个心眼,多花十分钟看看文字,比听十句漂亮话都有用。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
那些坑过你的保险销售误导,我帮你拆穿了
文章链接:https://www.xinminbao.com/a/216.html