去年她在认识了十年的老邻居那买了份百万医疗险,上个月因为胆囊炎住院花了一万多,申请理赔的时候被拒了,理由是她三年前体检有过胆囊息肉的记录,投保的时候没填进健康告知。张阿姨说,当时卖她保险的人拍着胸脯说”小毛病不用填,不影响理赔”,现在出事了就翻脸不认人,她觉得这就是明摆着的骗局。
真的太气人了。
你以为的”霸王条款”,其实是《保险法》写死的规矩
很多人对保险的抵触,本质上是觉得规则都是保险公司定的,消费者只能任人拿捏。其实真不是。
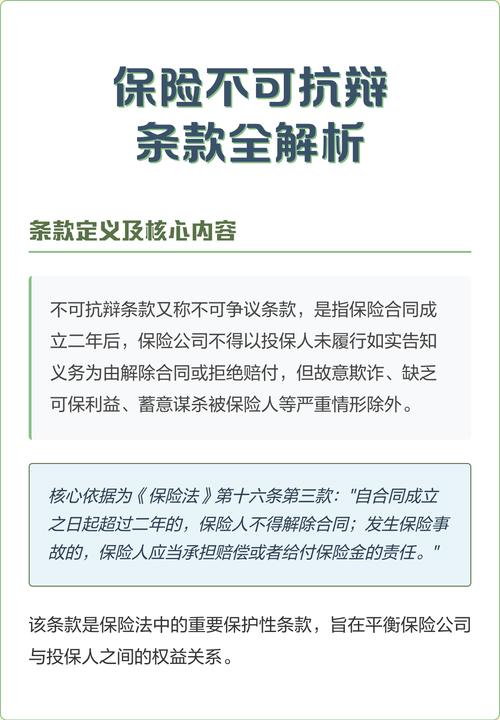
就拿大家最容易闹矛盾的”如实告知”来说,《保险法》第十六条的规定,根本不是站在保险公司那边的——条文明确了,投保人故意或者因重大过失未履行如实告知义务,足以影响保险公司决定要不要承保、要不要调整保费的,保险公司确实有权解除合同。
但是!
同一条文里写了,自合同成立之日起超过两年的,保险公司不能随便解除合同;真发生保险事故的,保险公司得按约定赔。
这就是大家偶尔能听到的”不可抗辩条款”。
别不信。这真的是写在法律条文里,专门用来限制保险公司随意拒赔的规则。之前有个读者给我留言,说他买重疾险的时候没填小时候得过肺炎的记录,投保第三年确诊甲状腺癌,申请理赔的时候保险公司以未如实告知为由想拒赔,最后他拿着《保险法》的条款跟保险公司沟通,顺利拿到了赔款。
不过话说回来,别被那些歪理带偏。好多销售拿这个条款当万能幌子,说”你现在啥都别说,熬过两年保险公司就必须赔”——这话真的半对半错。如果是故意的恶意隐瞒,比如明知道自己已经确诊了重疾,故意隐瞒去投保,就算合同成立超过两年,这种行为也是不受法律保护的。
理赔不是保险公司”说了算”,《保险法》给你划了硬时间线
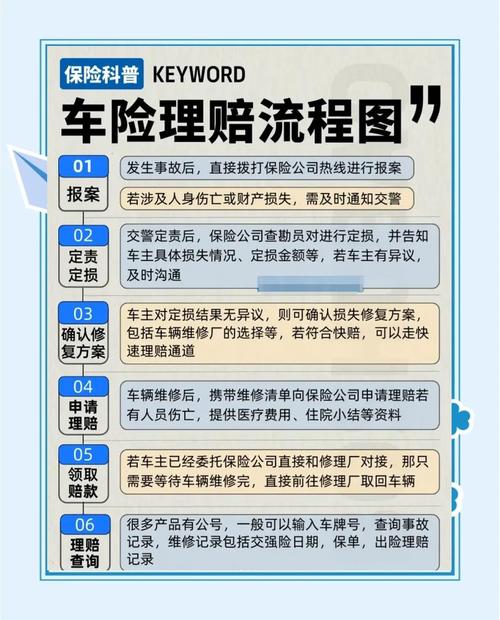
张阿姨那天最生气的点,是她交了全部理赔材料之后,保险公司拖了整整18天才给她发拒赔通知,她觉得对方就是故意磨人,想让她嫌麻烦主动放弃理赔。
其实这点《保险法》写得明明白白,根本不给保险公司”磨洋工”的空间。
按第二十三条、二十四条的要求,保险公司收到理赔申请和完整的证明材料之后,30天内必须做出核定,不管案子简单还是复杂,这个时限不能超。如果核定下来属于保险责任的,和申请人谈拢赔付金额之后,10天内必须把赔款打到位;如果不属于保险责任,也要在核定完成3天内给申请人发拒赔通知书,把拒赔的理由一条一条写清楚,不能含糊其辞打官腔。
去年楼上的小伙子骑电动车下班摔了,申请意外险理赔,材料交上去之后快20天没动静,我提醒他按这个时间线算,保险公司马上就到法定时限了,他打了官方客服电话跟进,第二天就完成了核定,赔款没几天就到账了。
说实话,很多时候理赔慢,真的不是保险公司故意卡你,就是内部流程卡了壳,你拿着法律规定的时间线去跟进,效率往往高很多。
这些你常听的”保险谣言”,《保险法》早就辟过谣了
我在社区做了三年保险科普志愿者,见过太多被网上谣言带偏的邻居。
有人说”保险公司说倒就倒,买的保单全打水漂”。
真的不是。《保险法》第九十二条写得清清楚楚,经营有人寿保险业务的保险公司如果被依法撤销、或者宣告破产,它持有的人寿保险合同和对应的责任准备金,必须转给其他经营同类业务的保险公司;要是双方谈不拢转让的,监管部门会直接指定有资质的公司接盘。换句话说,你手里的长期人身险合同,从签下来的那天起,是有制度托底的,不是卖你保单的公司没了,你的保障就跟着打了水漂。
还有人说”合同里写的免责条款都是霸王条款,不算数”。
也不对。《保险法》第十七条说了,那些涉及到免除保险公司责任的条款,保险公司在投保的时候必须给你做明确提示,比如字体加粗、单独弹窗提醒、让你手写确认已知晓,没做到这个提示义务的,那个免责条款是不产生效力的。反过来讲,如果人家已经按要求给你提示过了,你自己没仔细看,真碰到免责的情况,人家不赔,这个是符合法律规定的。
还有个很多人不知道的友好条款,就是《保险法》第三十条:要是大家对保险合同的条款有两种以上的解释,法院或者仲裁机构必须做出对投保人和受益人有利的解释。这点真的很实在,毕竟保险合同是提前印好的格式文本,普通人本来就处于信息弱势,法律在这方面是偏向保护消费者的。
讲完这些,其实我最想跟大家说的是,保险从来不是什么”你死我活”的博弈。
你买的时候多花十分钟,把健康告知的问题一条条对着自己的体检报告核对,别嫌麻烦;碰到理赔纠纷的时候,别一上来就吵架,先翻一翻手里的合同,再对照着《保险法》的相关条款看看到底是谁占理。别总被网上的极端案例带节奏,也别听那些销售的满嘴跑火车。
毕竟,那些写在《保险法》里的规则,本来就是给普通人撑腰的,对吧?
以上内容仅为保险知识科普,不构成任何投保、核保或理赔建议,所有保险相关的权益、责任、流程请以正式保险合同文本及保险公司官方公示说明为准。我们不推荐任何具体保险产品,不评价任何保险公司经营情况,不承诺任何理赔结果或收益水平。
作者|dananjin
排版|dananjin
审核|安然