上周帮楼下邻居整理她家的旧保单箱,翻出五份不同的保险,每一份都裹着硬挺的封皮,打开就是密密麻麻的六号字,邻居翻了两页“啪”把本子一合,说“买的时候业务员说的都对,我哪看得懂这东西,太费劲了”。
是不是很多人都这样?买保险只听人介绍,自己从来不碰保险条款,真出了问题才慌慌张张翻出来看,越看越心凉。
为什么大家都不爱看保险条款?
其实真不能怪大家懒。
一份长期险的条款,少则二三十页,多则上百页,全是“免赔额”“现金价值”“等待期”这类没接触过的专业词,凑在一起跟看天书似的。字比蚂蚁还小,看十分钟眼睛就酸了。谁下班回家想抱着一本这个啃?
说实话,换我我也懒得逐字看。
不过话说回来,保险条款是保险唯一的法律合同依据,再麻烦,抓几个重点看看总没错,不用全看完,记几个核心点,十分钟都用不了。
看保险条款,先抓这四个核心
第一个:你买的保险,到底保什么
这部分就在开头的“保险责任”板块,写的清清楚楚,不会绕弯子。比如你买了意外险,有的意外险只保身故和全残,说白了就是不死不残不赔钱,如果你想报意外导致的门诊住院费用,那得找带意外医疗责任的,这一点条款写的明明白白。很多人买错险,根源就是没花两分钟看这一块。
第二个:到底什么情况不赔——免责条款一定要看
我见过太多理赔纠纷,都是没仔细看免责条款。这一块就是保险公司把所有不赔的情况一条条列出来,篇幅不长,一眼就能扫完。大部分都是合情合理的常规约定,比如酒驾醉驾、故意自伤、违法犯罪这些,本来就不该赔。也有一些特殊约定得留心,比如有的医疗险不保投保前就有的既往症,有的意外险不保潜水、攀岩、高山滑雪这类高风险运动,还有的对特殊职业也有约定,都写在这里。
记住哦,任何口头承诺都不算数,所有约定都以保险条款的白纸黑字为准。
第三个:赔钱的条件是什么
很多人对重疾险有误会,觉得只要得了保单上列的重疾,就一定能赔钱,其实不对。条款里对每种重疾的理赔条件都写的很细,有的是确诊就能赔,有的是需要做了条款约定的手术才赔,还有的是要达到约定的身体状态才赔,比如常见的脑中风后遗症,一般要求确诊180天后,还留下特定的功能障碍才能赔,不是确诊就给,这点一定要搞清楚。
第四个:你要掏多少钱,能保多久
每年交多少保费,要交多少年,能保障到什么时候,这些核心信息都印在条款里,不会错。尤其是一年期的短期险,续保条件是什么?能不能保证续保,续保要不要重新做健康告知,这些直接关系到后续保障,都写的清清楚楚,一定要看。
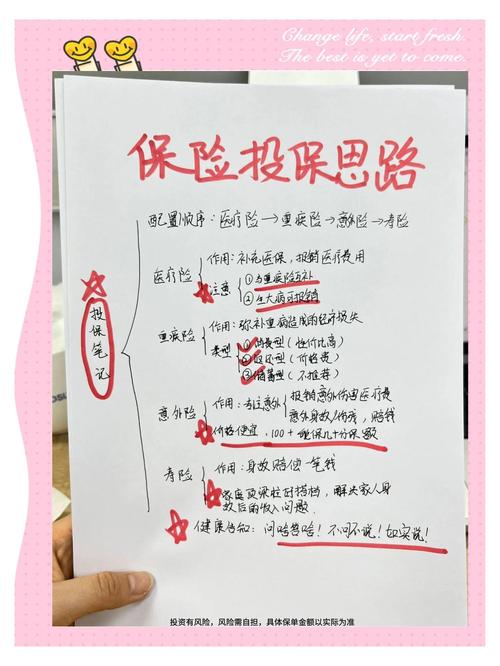
这些常见误区,别踩
第一个误区:业务员说的比条款写的准。
错。不管业务员说的多好听,只要没写进保险条款,都不算数。真出了纠纷,只认白纸黑字的合同,不认口头承诺。
第二个误区:保险条款都是保险公司挖的文字坑。
不对,说实话,保险就是一份双方约定的合同,本来就得把所有情况说清楚,要是没有条款,啥都靠口头说,那才是真的坑。出了问题你说他当时答应了,他说他没说过,你去哪说理去?
第三个误区:大公司的保险,条款肯定没问题,不用看。
真不是这样。不管哪家公司,理赔都是严格按照条款来,不会因为公司名气大,就给不符合约定的情况通融赔付,该不赔还是不赔。
第四个误区:免责条款越少,产品越好。
其实大部分免责都是行业通用的,比如骗保不赔、故意犯罪不赔,这本来就是法律层面就不支持的赔付,就算没写进条款,也不会赔,不用纠结免责条款数量多少。
之前帮网友梳理过一件事,她三年前买了重疾险,当时没看条款里健康告知的要求,条款要求五年内的体检异常都要申报,她当时查出了甲状腺结节,觉得小结节没事就没提,后来查出甲状腺癌申请理赔,因为未如实告知被拒了,懊悔了好久,说当时花十分钟翻一眼条款都不会出这个事。
其实看保险条款真没那么可怕,也不用你逼自己当保险法专家,就把刚才说的几个核心点过一遍,有不清楚的当场问清楚,比糊里糊涂买完,之后几年一直担惊受怕强太多。
本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有相关权益请以投保时的保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知