搞懂保险理赔流程:出险后不用慌,一步步走就对了
2026-09-14 13:09:48
很多人买完保险,就把保单扔抽屉积灰,真出事了,瞬间脑子一片空白——该找谁?先做什么?要带什么东西?今天就把理赔流程拆得明明白白,一步步说清楚。
出险后第一步:先做及时报案,别拖着
结论放在最前面:出险后越早报案越好。
别觉得伤不重再等等,或者等治疗完再说。拖得越久,越容易出问题。比如有些事故现场早就没了,有些病历记录时间长了对不上,保险公司查起来麻烦,你自己也跟着耽误时间。
说实话,绝大多数人一辈子也遇不到几次理赔,记不住流程很正常。只要记住,先找保险公司说一声就行。
报案的渠道很多:打官方客服电话,走官方公众号/APP的入口,找卖给你保险的代理人,去线下网点都可以。看哪个方便用哪个。
保险法对理赔时效有要求,人寿保险是5年,其他险种是2年,超过这个时效再报案,就没法申请理赔了。当然,没人会真拖到那个份上对吧。
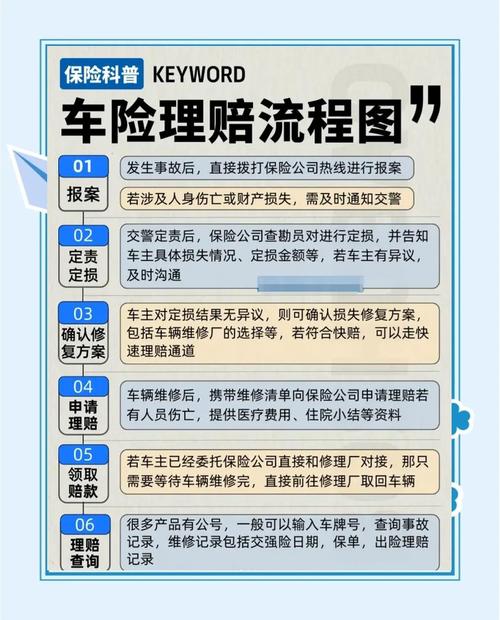 保险理赔报案步骤指引图
第二步:提交理赔材料,别漏别错
结论放在这:材料越完整越清晰,理赔速度越快,缺材料只会来回折腾你自己。
不同险种要求的材料不一样,列几个常见的情况:
- 医疗险:身份证、银行卡、门急诊/住院病历、出院小结、医疗费用发票、费用明细清单,意外导致的治疗还要额外提供意外事故证明。
- 重疾险:身份证、银行卡、诊断证明书、病理/影像等对应检查报告,部分情况需要提供手术记录。
- 意外险身故/伤残:受益人身份证银行卡、死亡证明(或正规机构出具的伤残鉴定报告)、销户证明、事故证明。
说几个大家常踩的坑,一定要记牢:
第一个,发票原件丢了怎么办?很多人以为原件丢了就赔不了,其实可以去医院收费处补打存根联,盖医院的公章就可以正常使用,不用慌。
第二个,写病历的时候一定要多留意。要是医生不小心给你写上“先天异常”“多年前就有相关症状”,刚好和你这次申请理赔的疾病对上,那真的会出不必要的麻烦。写错了当场改,改完一定要让医生签字盖章。
第三个,有第三方责任的情况,别随便私了签和解书。比如车祸被车撞了,对方给了你一部分钱,你签了“一次性了结,不再追责”,一定要把这个情况提前告诉保险公司,别藏着。
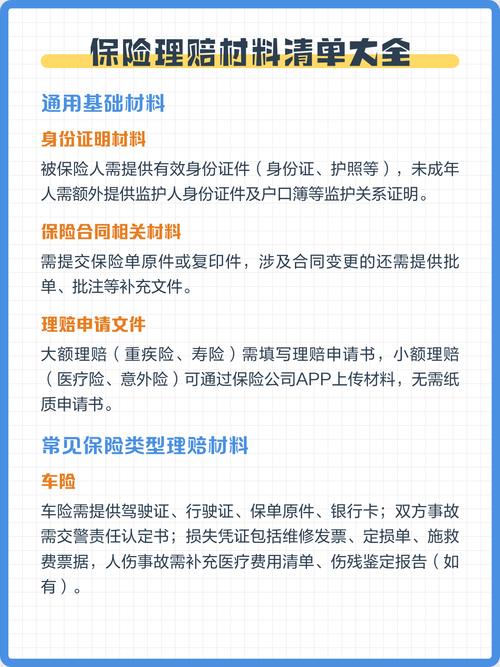 常见保险理赔材料分类整理表
第三步:保险公司审核,到底在查什么
 第三步:保险公司审核,到底在查什么
结论:审核核心就两件事,是不是符合合同约定的理赔条件,有没有违反投保时的告知义务。
别以为保险公司会故意卡你,人家每天处理几百上千件理赔,犯不上。一般来说,小额理赔,几千几万的,材料没问题,三五天就打钱了。要是大额理赔,或者情况比较复杂,比如需要核查多年前的就医记录,那可能会久一点,半个月一两个月也正常。
审核一般走这几步:先核对材料是不是真实的,有没有造假;再核对是不是在保障范围内,比如是不是等待期内发病,是不是属于免责条款里的情况,投保的时候有没有如实做健康告知。所有核对完,就会出正式结论。
第四步:拿到结论,该怎么处理
 第四步:拿到结论,该怎么处理
分两种情况说:
要是符合赔付条件,钱会直接打到你预留的银行卡里,一般1到3个工作日就能到账,慢的也就一周左右,耐心等就好。
要是结论是拒赔,一定会给你书面的拒赔通知,上面会写清楚拒赔的具体理由。你要是对拒赔结果不认可,可以先把拒赔理由和合同条款对着看,确实有异议的,可以整理好证据向保险公司申请复核,也可以向监管部门反映,或者通过法律途径解决。
常见误解与注意事项
很多人听网上说“投保容易理赔难”,其实啊,银保监会每年公布的理赔数据里,绝大多数申请都是能获赔的,拒赔的大多都是确实不符合合同要求,比如在免责范围内,或者投保时未如实告知,不是保险公司故意刁难。
不过话说回来,有两个点一定要提醒你:
1. 任何主动找你说“帮你打理赔官司,赢了抽成”的,都要多留个心眼,别白白被人赚走一大笔佣金,自己能对接官方的先找保险公司官方渠道沟通。
2. 投保的时候一定要做好如实健康告知,别抱着“熬过两年就一定赔”的侥幸,本身不如实告知就是违反合同约定的,本来就不符合赔付条件。
合规提醒
本文内容仅做保险知识科普,所有具体的理赔流程、要求、理赔条件,均以您所持有的保险合同条款,以及承保保险公司的官方说明为准。本文不构成任何投保建议、理赔建议,不承诺任何理赔结果,不推荐任何保险产品,不评价任何保险公司及产品。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂保险理赔流程:出险后不用慌,一步步走就对了
文章链接:https://www.xinminbao.com/a/168.html