等到申请理赔的时候,才被告知当初未如实告知,合同解除,钱也不退,哭都没地方哭。
这锅真不是保险公司甩,核保这一步,本来就是买保险绕不开的坎。
到底什么是核保?本质就是保险公司做风险筛选
一句话讲,你想买保险公司的保障,保险公司要先看看你会不会带来太高的理赔风险,评估完给你一个结论,这个过程就是核保。就像你开奶茶店,有人点单之前要先看一下对方有没有团购券、有没有优惠券过期,本质都是筛选,不是故意刁难。
先给结论:核保是买保险的必经流程,不管线上还是线下产品,都要核保,没有例外。
核保有哪几种?不同场景走不同流程
现在常见的核保有三种,大家可以对号入座:1. 智能核保
这是线上产品最常用的,你填健康告知的时候,碰到不符合的选项,点进去就会进入智能核保页面,一步步回答问题,系统当场出结论,全程几分钟搞定,也不会留下任何投保记录,方便得很。
2. 人工核保
如果你的身体异常比较复杂,智能核保没有对应的选项,就需要走人工核保。你把体检报告、病历、出院小结这些资料上传给保险公司,核保专员人工评估,一般三到七个工作日出结果,会留下正式的投保记录。
3. 预核保
说白了就是提前试水,你还没正式投保,先把自己的身体情况告诉保险公司,保险公司提前给你一个初步的核保结论,就算结果不好,也不会留下投保记录,不会影响你后续买其他产品。
很多人不知道有预核保这个选项,其实对身体有异常的朋友来说,非常实用。
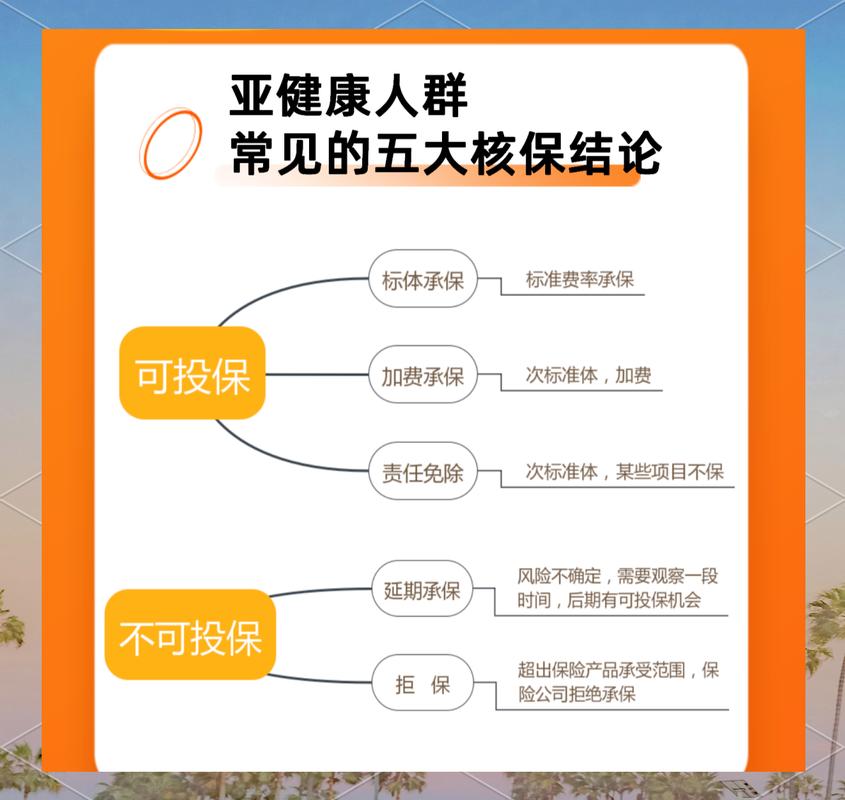
核保完会给你不同的核保结论,常见的五种:
– 正常承保:你符合要求,直接按条款保障,皆大欢喜。
– 加费承保:你的风险比普通人大一点,多交一点保费,还是可以保。
– 除外承保:你已经有异常的部位相关的疾病不赔,其他所有责任正常保。
– 延期:目前风险不确定,让你过半年或者一年复查完再投保,现在不接。
– 拒保:目前风险太高,保险公司不接受你的投保。
这些核保误区,绝大多数人都踩过
误区一:我只是小毛病,肯定过不了核保,干脆不买了。
很多人体检出个甲状腺结节、轻度脂肪肝、血糖稍微高一点,就觉得自己肯定买不了,直接放弃配置保障。实际上,绝大多数的常见小异常,都能正常承保或者除外承保,真的没你想的那么严格。
误区二:我没住过院,体检异常不用告知,核保肯定能过。
这是最坑的一个误区。只要是医院或者正规体检中心留下的记录,不管你是门诊还是体检,哪怕你只是当时开了点药,都要如实告知。不要抱着侥幸心理,现在医院数据联网,保险公司理赔调档一查一个准,真瞒不住。
误区三:被一家公司拒保了,这辈子都买不了保险了。
不对的,每家保险公司的核保宽松程度不一样,同样的情况,这家拒保,另一家可能就给除外承保了。而且如果你后续身体状况好转,复查结果正常了,隔段时间再投保,也有可能拿到好的结论。
误区四:核保没过,我偷偷换一家不告诉就行了。
千万别这么干,投保的时候大多都会问你最近有没有被其他保险公司拒保、延期过,你要如实回答,隐瞒的话后续还是会埋雷。
最后说几个必须记住的点:
1. 一定要做如实告知,问什么答什么,不问的不用主动说,不用过度告知,但也绝对不能隐瞒。
2. 投保前尽量不要做新的体检,如果你已经知道自己身体有异常,按已有报告告知就行,贸然体检出新异常反而可能影响核保。
3. 如果对核保流程或者自己的情况有疑问,直接找保险公司官方客服咨询,不要自己瞎猜。
合规提醒
本文仅做保险知识科普,不构成任何投保建议,不预测任何核保结论,所有健康告知要求、核保规则、最终结论,都以你投保的具体保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然