保险的“出生证”,政策法规把好第一道关
很多人不知道,不是什么阿猫阿狗都能卖保险的。按咱们国家的政策法规要求,卖保险的公司得有正规保险牌照,卖的每一款产品,都必须在银保监会备案登记。少一样,都是违规。
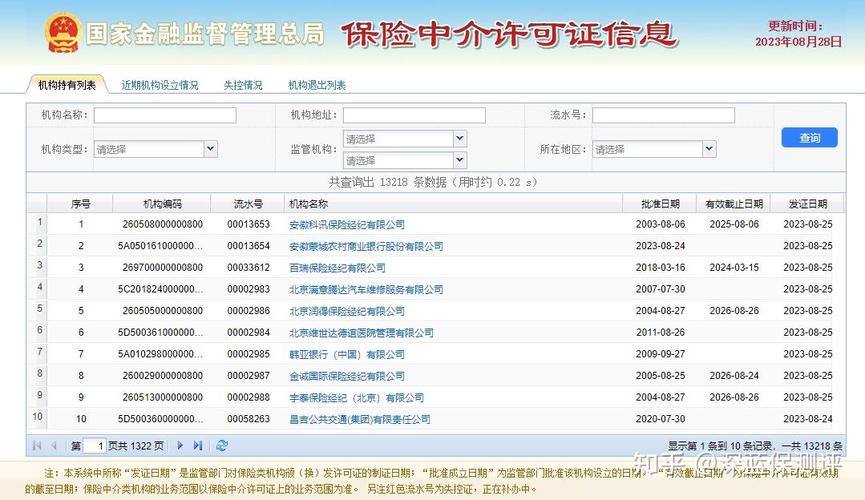
说实话,这个备案不是走个形式而已。一款产品从设计到上市,条款、定价、责任,全都得经过监管审核,不符合规定的根本不让卖。
之前我碰到过一个小伙子,在网上买了什么“网红抗癌互助险”,一年交几十块,说得了癌赔几十万,结果真得病了,才发现那根本不是保险,是个互助计划,连保险牌照都没有,人家一句“我们是互助不是保险,资金不足没法赔”,你一点办法都没有。
这不怪别人,是他没搞懂,政策法规早就把“什么是正规保险”给你划好线了。跳出这条线的,收益再高,价格再便宜,都别碰。
不过话说回来,查备案真的很简单,银保监会官网或者官方公众号就能查,花两分钟,就能确认你买的是不是正正经经的合规产品,不亏。
你常听到的这些规则,全是政策法规写死的保护
很多人觉得政策法规都是冷冰冰的文字,和我买保险有啥关系?其实你签合同的时候碰到的每一条规则,背后几乎都有法规撑腰。
比如大家常听到的“两年不可抗辩”,就是清清楚楚写在保险法里的条款。
很多人被带歪了节奏,说反正只要熬过两年,我之前隐瞒的病保险公司也不能管,这个完全是曲解法规了。
法规的本意是保护咱们消费者,防止保险公司仗着信息差,故意找借口不赔。不是给故意骗保的人开后门啊。要是你故意隐瞒了已经得的大病,哪怕过了两年,保险公司查出来,照样可以拒赔,这个是符合规则精神的。
再比如理赔。你是不是总担心保险公司故意拖着不赔?法规说了,保险公司收到你的理赔申请后,最快要及时核定,情形复杂的,30天内必须出结果,赔不赔都得给你个准话。要是确定要赔,达成协议后10天内就得把钱打给你。你看,连时间都给你卡死了,这不就是实打实的保护吗?
还有咱们常说的健康告知,为什么要求你如实说?那也是保险法明确要求的最大诚信原则,两边都得讲真话,你瞒我,我也可以不赔,很公平,不存在谁坑谁。
这些常见的违规套路,别傻傻往里跳
政策法规给咱们挡了不少风险,但总有一些人钻空子,打法规的擦边球忽悠人。我整理几个最常见的,你碰到了赶紧躲。
第一个就是宣传“买保险能避债避税”。现在好多卖保险的,拿这个当卖点吹,说你欠了债,债主拿不走你的保单,以后收遗产税也不用交。真的吗?按现行的政策法规,根本没有这么绝对的事儿。如果是故意为了躲债,提前把钱转到保单里,债权人照样可以申请强制执行保单的现金价值,根本躲不过。说能百分百避债的,全是忽悠。
第二个就是拿“即将停售”“最后名额”催你下单。早在好几年前,银保监会就出了规定,严禁保险公司用“停售”来炒作营销,诱导大家盲目投保。说白了,很多说停售的,要么是换个名字接着卖,要么就是故意吓你让你快点掏钱,全是违规操作。
第三个就是没有资质的人卖保险。现在朋友圈里很多人,什么化妆品、保健品都卖,顺带卖保险,自己连正规的保险从业资格都没有,甚至卖的产品根本不是正规保险公司的,这种你敢买吗?出了事你连人都找不到。
还有那种吹“我们这个产品不受监管,灵活度更高”的。听到这话你直接走就行了。不受监管的保险,那不就是裸奔吗?真出了问题,谁给你兜底?
买保险,别光盯着那点收益和保额,多想想,这个东西合不合规,卖的人有没有资质,符合政策法规要求的,才是真的给你托底。哪怕便宜点,哪怕责任少点,至少出事了有人认。
温馨提示:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的产品条款、理赔规则、投保要求,请以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知