免赔额的两种规则,一半人都看错了
同样1万免赔额的医疗险,价格能差出两三百,核心区别不在别的,在免赔额的类型。 1. 绝对免赔额:这是目前市场上最常见的类型。计算公式很简单:赔付金额=(总花费-免赔额)×赔付比例。哪怕你总花费只比免赔额多一块钱,也只赔这一块钱乘以比例后的部分。 2. 相对免赔额:这种比较少,规则是如果总花费没有超过免赔额,不赔;如果超过了,全额按比例赔付,不用再扣掉免赔额。 相对免赔额对投保人更友好,价格自然会高一点。很多低价医疗险,清一色用的是绝对免赔,甚至有个别产品会把年度免赔拆成单次免赔——住一次院扣一次,你一年住两次,就得扣两次免赔额。很多人买的时候,根本没注意这段几行字的小字。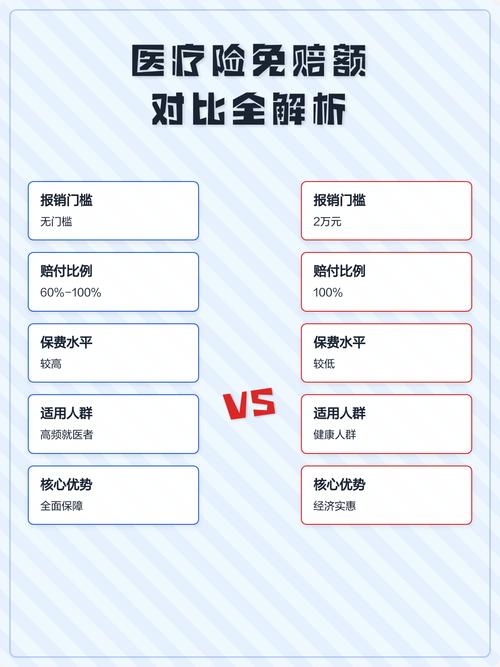
宽松的健康告知,未必是好事
现在越来越多产品主打“宽松核保”“非标体也能买”,吸引了很多身体有小毛病买不了其他产品的用户,但行业里有个隐形逻辑,很多人不知道。 1. 核保环节的前后挪移,决定了松紧的逻辑。投保的时候把核保放宽松,相当于把核保环节挪到了理赔阶段。你投保的时候顺利通过,不代表你理赔的时候就能顺利拿到钱,保险公司会在理赔阶段仔细核查你所有的既往病史,但凡有一点没说清楚,就会进入协查流程,拉长理赔时间,甚至拒赔。 2. 健康告知的核心原则从来都是“问什么答什么,不问不答”。不管告知宽松还是严格,这条原则都不变。不要抱着“反正没人查”的侥幸,现在医院、医保的记录都是联网可查的,只要保险公司想调,都调得到。 常见误解:很多人听了“两年不可抗辩”,就觉得只要熬过两年,保险公司必须赔,这完全是误读。两年不可抗辩是保护如实告知的投保人的,不是给故意隐瞒带病投保开绿灯的,这个点一定要记清楚。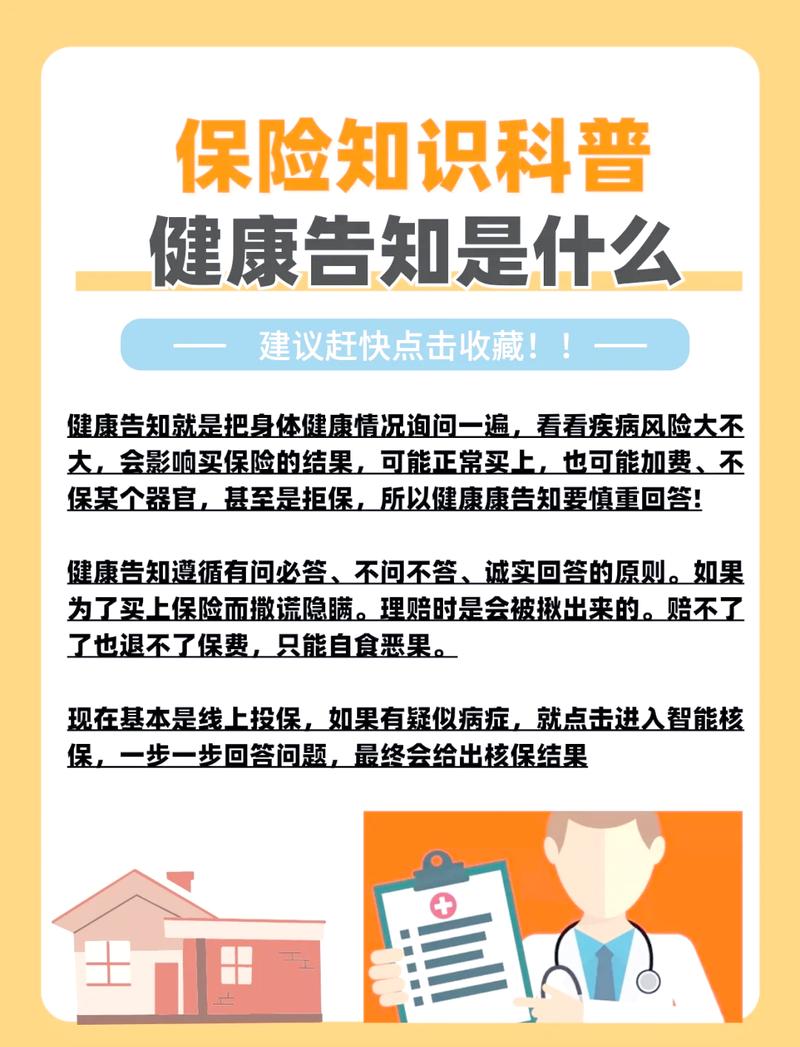
续保条件的文字游戏,别乱猜
合规提醒
本内容仅为保险知识科普,所有涉及健康告知、免责条款、等待期、续保、理赔条件的规则,均以对应保险合同原文和保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不承诺任何核保结论或理赔结果,如有疑问请咨询对应保险公司官方渠道。作者|dananjin
排版|dananjin
审核|安然