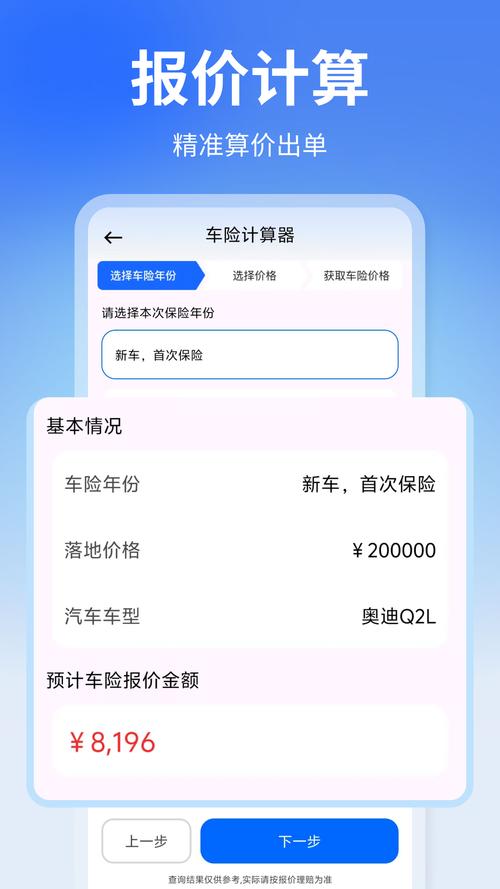
现在打开任何一个保险相关的网站或者公众号,十有八九都能看到保险计算器的入口。点进去填几个信息,几秒钟就能出来一串数字。
省心吗?挺省心。但这数字真的靠谱吗?
先理清楚,保险计算器分两种
不是所有计算器算的都是同一个东西。目前市面上常见的,分两类。
第一类是保费试算器。核心就是帮你算,买某一类保障,大概要交多少钱。你输入年龄、性别、选好保额、缴费期,它直接出年交保费的结果。
说实话,这类用的人最多。大家买保险最先关心的就是价格嘛。
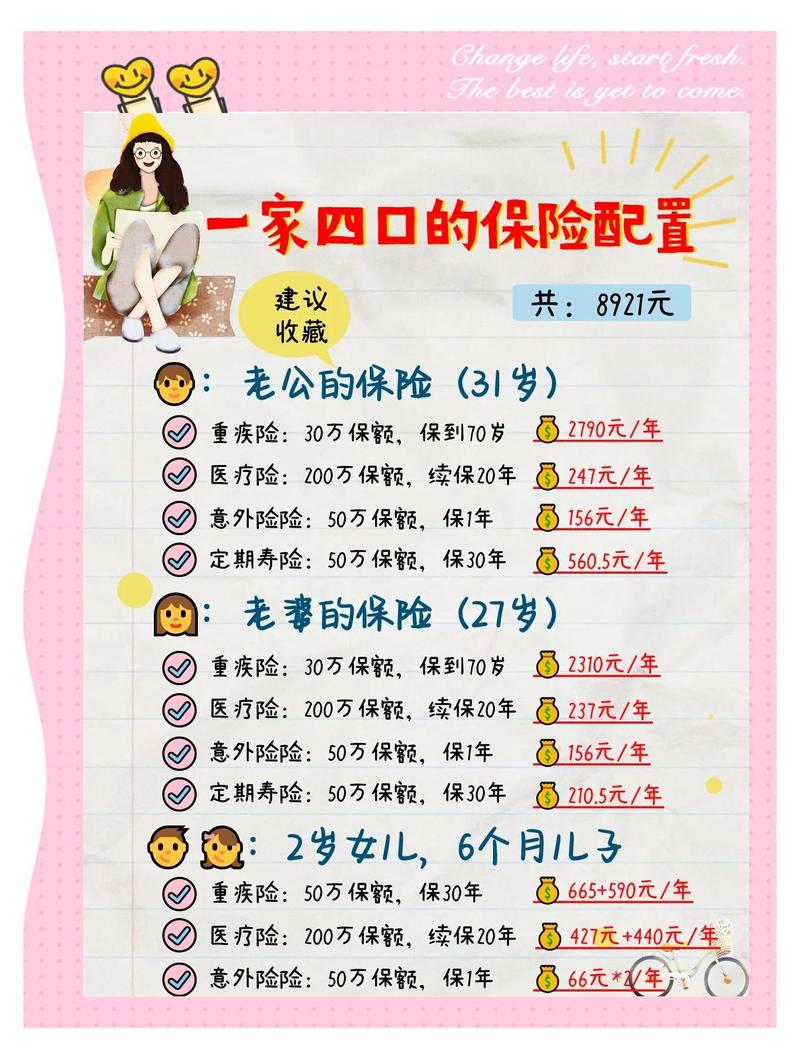
第二类是保额计算器。这类反过来,会问你几个问题:家庭年收入多少?有没有房贷车贷?孩子几岁要养?老人要不要赡养?然后算出来你大概需要买多少保额。
主要是帮那些不知道该买多少保额的新手,做个初步参考。
为什么计算器算出的数,和实际差很多?
我见过太多人吐槽,计算器说一年只要交三千,真到投保的时候变成四千了。差出一顿火锅钱不说,还让人觉得被忽悠了。
其实原因就三个,说破了你就懂了。
默认按标准体计算
绝大部分保险计算器,在设计的时候,就默认输入信息的人身体健康,完全符合投保要求,不用加费也不用除外。但实际投保的时候要过健康告知啊。要是你有甲状腺结节、高血压这些常见异常,保险公司核保之后,可能会要求加费,那最终保费自然就比计算器算的高。默认只选基础责任
很多保险产品,基础责任是一个价,加上可选责任又是另一个价。比如重疾险,基础责任只含重症中症轻症,你要是想加上身故责任、特定疾病额外赔,保费肯定上涨。大部分计算器,默认只显示基础责任的价格,你真要加上责任,价格就上去了。数据没有及时更新
保险产品调整费率是常有的事,很多小平台的计算器,一直用的旧数据,没更新。你算出来的还是一年前的价格,和现在实际价格自然对不上。
使用保险计算器要避开哪些误区
说几个大家常踩的坑,记一下。
第一个误区:计算器算出来的保额,就是我必须买的数。不对。保额计算器给的只是一个通用公式算出来的参考值,不是标准答案。你预算多就多买点,预算少就少买点,完全看你自己的实际情况,不用硬照着计算器的数买。
第二个误区:计算器说便宜,产品就真便宜。刚才说了,各种默认条件藏在里面,你不把所有需要的可选责任都加上,不考虑核保加费的情况,拿那个低价比来比去,根本没有意义。
第三个误区:计算器的结果就是最终定价。不管你在哪个平台算,那个数都只是试算。最终的保费,一定是等保险公司核保完成之后,给出的正式报价才算数。
合规提醒
所有保险计算器的计算结果,都仅作初步参考使用。最终保费、保额、保障责任、核保结论,全部都要以保险公司官方说明和正式保险合同条款为准。涉及健康告知、免责条款、等待期、续保、理赔条件等内容,请务必以保险合同原文和保险公司官方解释为准。
本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣,有任何疑问请直接咨询承保保险公司的官方渠道。
作者|dananjin
排版|dananjin
审核|小准