前几天楼下卖水果的张姐拉着我唠嗑,愁眉苦脸的。说三年前买了份大病保险,当时脑子一热选了10年缴费,每年要交快一万二。那时候她水果店生意好,觉得这点钱不算啥。这两年生意淡了,儿子又要升高中交补课费,每个月掰着手指头过日子,这笔保费成了年年都要过的一道坎。退吧,交了三年亏好几万,不退吧,交的实在费劲。说白了,都是当初选缴费期间的时候没走心。
什么才是缴费期间?别和保障期限搞混
很多人买长期保险的时候,翻来覆去看保额看保障责任,偏偏最后选缴费期间的时候随便勾一个,根本没当回事。还说不就是交钱的时间吗,有啥好琢磨的。
还真不是。最常见的误区,就是把缴费期间和保障期限混为一谈。
举个最简单的例子。你买一份长期重疾险,约定缴费期间20年,保障期间终身。意思就是:你只需要连着交20年的保费,交完这20年,这辈子都不用再掏一分钱,但是保险公司一直要给你提供保障,直到终身。
一个是你掏钱的时间段,一个是保险公司给你扛风险的时间段,完全两码事。别搞混了。
之前有个粉丝找我,说自己选了「缴费终身」,觉得是不是一辈子都要掏钱,会不会亏。其实现在不少产品也支持缴费终身,一般是放在终身寿险或者年金险里,还是要看你自己的需求,不用谈之色变。
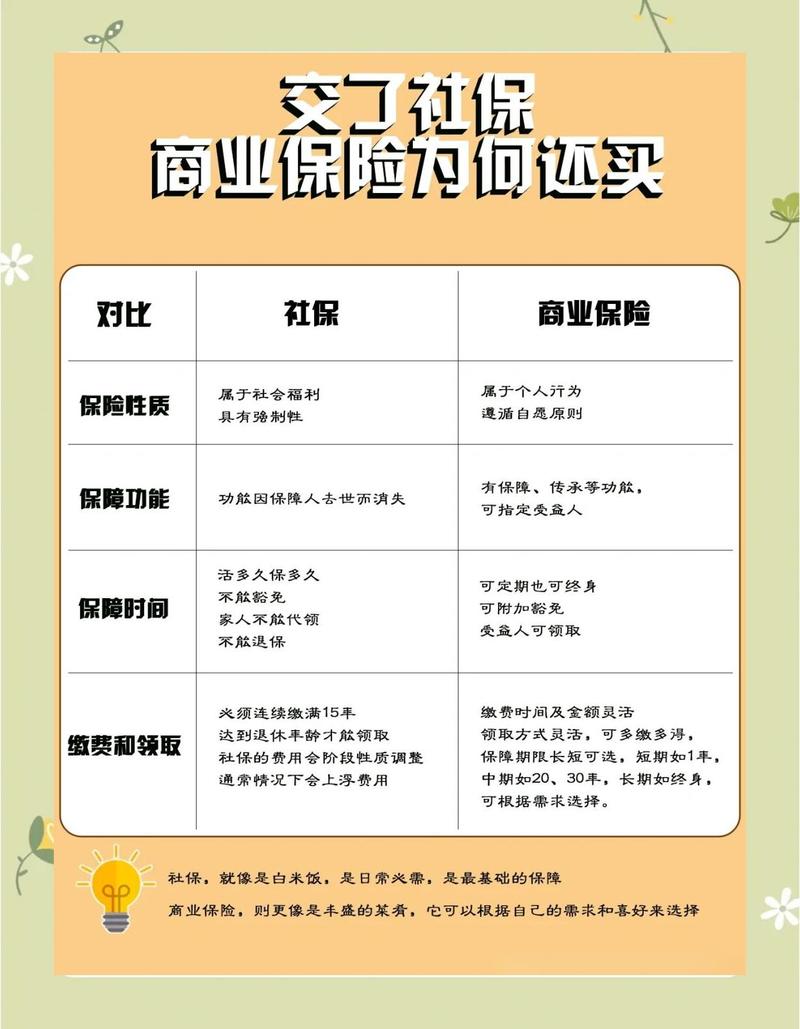
缴费期间选长还是选短?没有标准答案
网上吵来吵去,一会说越长越好杠杆高,一会说越短越好少交利息,给很多新手整懵了。说实话,哪有什么放之四海而皆准的答案,全看你自己的情况。
先说说,适合选长缴费期的情况。
比如刚工作没几年的年轻人,年收入不高,手里余粮不多。你一年赚十万,要买一份重疾险,选10年缴每年要交八千,选30年缴每年只要交四千。差了一半的钱,对年轻人来说,压力完全不一样。四千块一年,平均下来每个月三百多,少喝两杯奶茶就出来了,不会影响日常生活。
还有很重要的一点,大部分长期健康险都带保费豁免责任,什么意思?就是如果你在缴费期间得了合同约定的疾病,剩下没交的保费就不用交了,保障继续有效。那缴费期越长,你能享受到这个福利的概率就越高,相当于保险公司帮你交了剩下的钱,这个便宜为什么不占?
当然,豁免的具体范围和规则,一定要以你自己的保险合同为准,别一概而论。
有人说,长缴费总保费多,算下来不划算啊。三十年后的一块钱,能和现在的一块钱比吗?二三十年前一百块够一个人花一个月,现在一百块够买几斤猪肉?通胀一直在,未来的钱本来就不值钱,现在把钱留在自己手里,应付日常开销和突发情况,不比提前掏空钱包香?
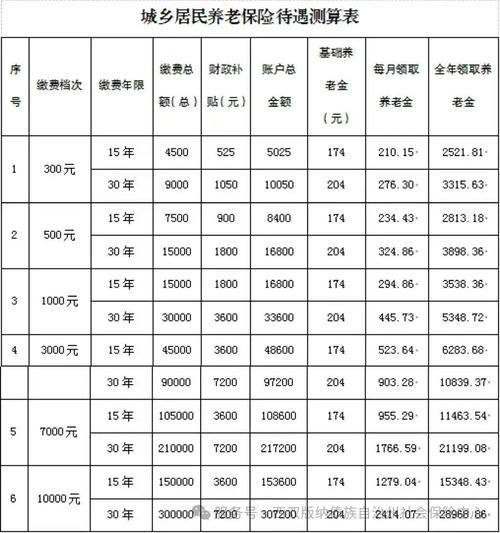
不过话说回来,也不是所有人都适合选长缴费期。
比如你已经五十岁了,再过十年就退休,退休之后就靠固定退休金生活,你非要选20年缴费,那你七十岁了还要从退休金里挤钱交保费,这不纯纯给自己添堵吗?
还有手里有一大笔闲钱,就是不想拖着交,就想早点交完完事,那选短缴费期也完全没问题,本来就是个人选择。
缴费期间,最容易踩的几个坑
聊到这,再给大家提几个醒,都是这么多年帮朋友梳理保单,见得最多的坑。
第一个坑:忘了交保费,保单莫名其妙失效。
很多人选了自动扣费,后来换了银行卡,忘了去保险公司改信息,要么就是那张卡平时不用,也没往里存钱,结果错过了缴费时间。这里一定要记牢,长期保险一般都有60天的宽限期,宽限期内哪怕你没交钱,保障还是有效的,只要在60天内把保费补上,什么都不影响。
真要是过了宽限期没交,保单就会进入中止期,这时候真出了事,保险公司不赔。想要恢复保障还要办复效,重新做健康告知,万一这几年身体出了点小问题,说不定复效都通不过,好好的一张保单就废了,太可惜。
第二个坑:打肿脸充胖子,硬撑着交保费。
不少人买保险的时候,总想保额买高点,保障买全点,算下来一年交好几万,占了年收入快三成,本来日子过的轻轻松松,买完保险一下子紧巴巴。遇到个换工作、家人生病,直接拿不出钱交保费,最后只能退保,头几年退保只能退现金价值,交了十万可能只退两三万,损失全自己扛。
买保险本来是给你托底的,不是给你上枷锁。根据自己的收入来,别硬扛。
第三个坑:交不上就随便退,没想过其他办法。
很多人一交不上就直接退保,其实真的遇到暂时的资金困难,除了退保,还可以申请保单中止,两年内凑够钱了还能复效,也可以申请减额交清,把当前的现金价值折算成保额,不用再交钱,保障继续有效,虽然保额会降,但比直接退保损失小多了。当然,这些业务的规则也都要看合同,不是所有产品都支持。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有保险相关的规则、权益,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满