医保到底分哪两类,有啥不一样?
我们国家的医保,本质是国家给的基础医疗福利,一共就两类。不存在第三种。
第一类是职工医保,给上班族交的,每个月扣一次费,单位帮你出大头,个人只出小部分。灵活就业人员也可以自己交职工医保,全部费用自己出。
第二类是居民医保,给没有交职工医保的城乡居民交的,一年一交费,费用比职工医保低很多,交一年保一年。
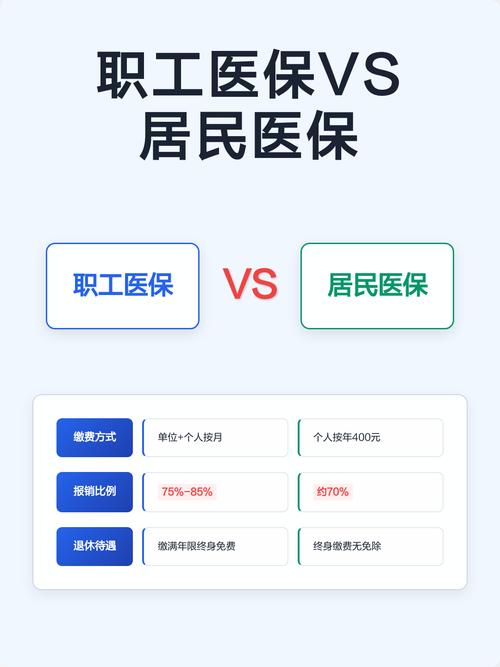
最核心的差别,主要是三点:
- 有没有个人账户:职工医保大部分地区都会给个人账户划账,每个月几十到几百不等,可以去药店买药、付门诊自付部分,直接刷。居民医保一般没有个人账户。
- 退休待遇:职工医保交够当地规定的年限,退休之后不用再交钱,就能一直享受报销待遇。居民医保不行,永远交一年保一年,不交就停。
- 报销额度:职工医保的报销比例、年度封顶线,整体比居民医保高,对应交的钱也多很多。
医保报销的核心逻辑,其实就三条
很多人觉得医保报销规则绕,其实拆解开就三句话,看完就能懂。
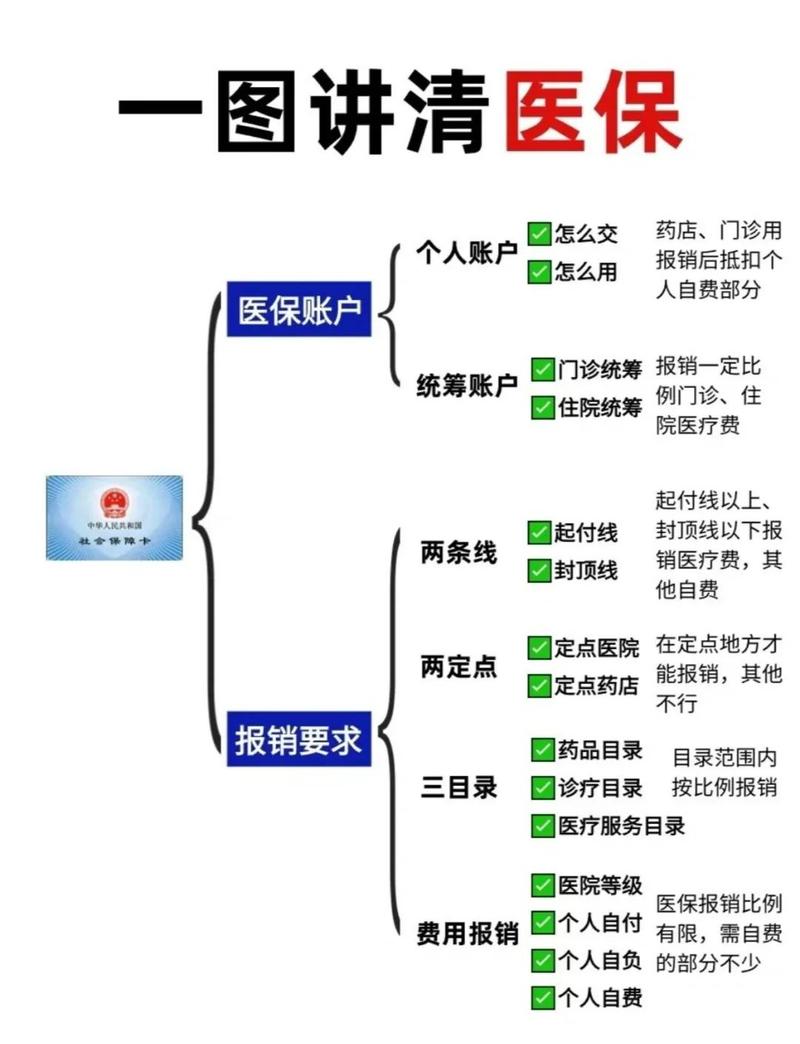
只报医保目录范围内的费用
国家统一出了医保药品、诊疗项目、服务设施目录,把所有项目分成三类:甲类、乙类、丙类。甲类全部纳入报销基数,直接按比例报;乙类需要你自己先付10%-20%左右,剩下的部分再进报销基数;丙类全自费,医保一分不报。
像进口抗癌药、医美整形、正畸、保健理疗、体检,大部分都属于丙类,得自己掏钱。
有起付线和封顶线
起付线就是「报销门槛」,你得先自己花够这个钱,超过的部分才给报。比如你住院花了800,当地住院起付线是1000,那一分都报不了。如果花了2000,超过的1000才进入报销流程。
封顶线就是一年里,医保最多给你报的额度,超过封顶线的部分,走医保自带的大病保险二次报销。
按比例报销,不是全额报
哪怕在范围内,也不会全报,报销比例和医院等级挂钩,一般基层医院比例高,三甲大医院比例低,说白了就是鼓励小病去小医院,大病再去大医院。比如社区门诊可能报80%以上,三甲门诊可能只报50%左右。
流传很广的几个误区,一定要理清楚
-
误区一:年轻身体好,医保断缴没关系
真不是。先不说万一突发疾病意外,断缴期间不给报销,平白多花几十万。职工医保断缴超过3个月,很多地方的连续缴费年限会清零,累计缴费年限够不够直接影响你退休能不能享受免交待遇,得不偿失。
-
误区二:只要住院,医保就一定能报
不对。有很多情况明确不给报:比如工伤应该走工伤保险,比如第三方全责的交通事故,应该由第三方赔偿,还有美容、养生、出国看病、特需部国际部的自费部分,大多都不在报销范围内。
-
误区三:职工医保一定比居民医保好,必须选职工
没有绝对的好坏,看你的情况。上班族肯定交职工,单位出钱,不用你操心。如果你是自由职业,预算充足选职工,预算有限选居民也能有基础保障,总比没有强。
-
误区四:大病保险要额外买,是商业保险
不对。大病保险是医保的一部分,不用额外交钱,医保报销完,超过封顶线的大额医疗费用,大病保险会再按比例报销一次,是国家给的二次福利。
实用提醒
- 异地就医一定要提前备案,现在大部分地区都支持线上备案,微信支付宝就能办。不备案的话,报销比例会降很多,甚至直接没法报。
- 职工医保的累计缴费年限,各地要求不一样,有的地方男满25年女满20年,有的地方统一20年,具体要查当地医保局的官方规定,不是全国统一的。
- 居民医保的缴费时间是固定的,一般每年下半年交下一年的,别错过缴费时间,错过就没法补了,当年就没保障。
合规提醒
我国医保实行统筹地区管理,不同城市、不同地区的缴费标准、报销规则、待遇要求都有差异,本文内容仅做基础科普参考,具体政策请以当地医保部门官方公布的信息为准,本文不构成任何投保或待遇申领建议。
作者|dananjin
排版|dananjin
审核|知知