我见过太多人,买保险是这么操作的。朋友说这款好,就买了。刷短视频看到博主推,直接下单。或者老业务员上门,不好意思拒绝,稀里糊涂签了字。到后来要理赔了,才发现买的不对,要么就是保障重叠,每年交好几千,压力大到想退保,损失一大笔手续费。说白了,问题出在哪?没做需求分析。
什么才是保险里的需求分析?不是走形式过场
很多人以为,需求分析就是业务员掏个表格,问你年收入多少,给你算个保额,走个流程而已。错得离谱。需求分析说白了,就是帮你捋清楚三个核心问题:你最怕什么风险?你能拿多少钱出来买?你已经有哪些保障了?
1. 先搞清楚你最怕什么。刚毕业二十出头的年轻人,怕大病没钱治,怕意外躺平拖垮爸妈,不怕六十岁以后养老金够不够,毕竟还有四十年才退休。上有老下有小的中年人,怕自己走了孩子没人养,怕大病花光攒了十年的买房首付,这和年轻人怕的,根本不是一回事。
2. 再算你能承受的预算。说实话,年收入十万,拿三万出来买保险,这就是不合理的。本来每个月还要还房贷车贷,买完保险连给孩子报兴趣班的钱都没了,这样的配置再“合理”也是错的。
3. 最后盘点你已经拿到的保障。社保有没有?单位有没有给你买团体医疗险、团体意外险?甚至你有没有买过其他商业险?这些都是现成的保障,不用重复花钱买,买了也没用。
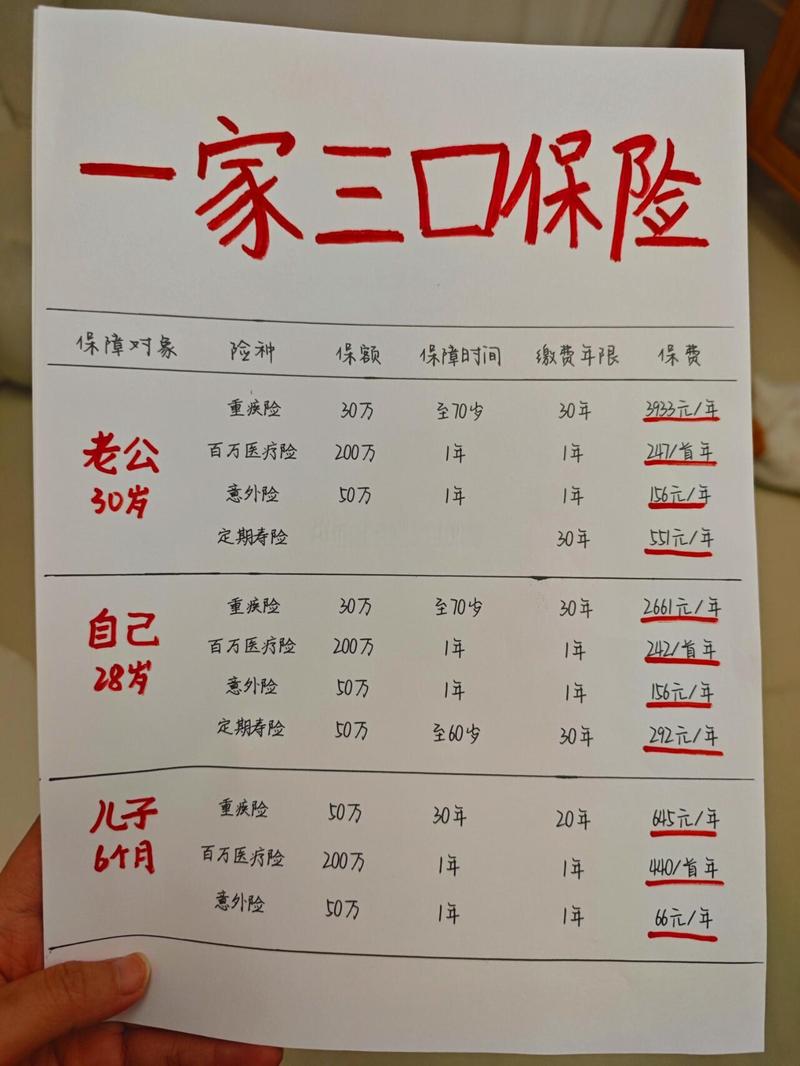
不同人群,需求分析的核心完全不同
单身年轻人群:核心就是保自己,别给家人添负担。优先覆盖意外和大病风险,养老、子女教育这些,先放一放不急。至于理财类的保险,先把保障做全了再考虑也不晚。
有娃的三口之家:核心一定是先保大人,再保孩子。太多人一上来就给孩子买一堆,自己裸奔。你得想清楚啊,大人是整个家庭的经济支柱,大人出了问题,整个家的收入就断了,孩子的保单谁来交钱?
临近退休的中老年人群:核心是控制预算,别影响当下的生活。不少老人攒了一辈子养老钱,被忽悠把全部积蓄拿出来买保险,最后急需用钱的时候取不出来,连看病都要找人借,太亏了。这个阶段做需求分析,首先要问自己:这笔保费交出去,三五年内会不会要用?会不会影响我日常的生活费?想清楚再动手。
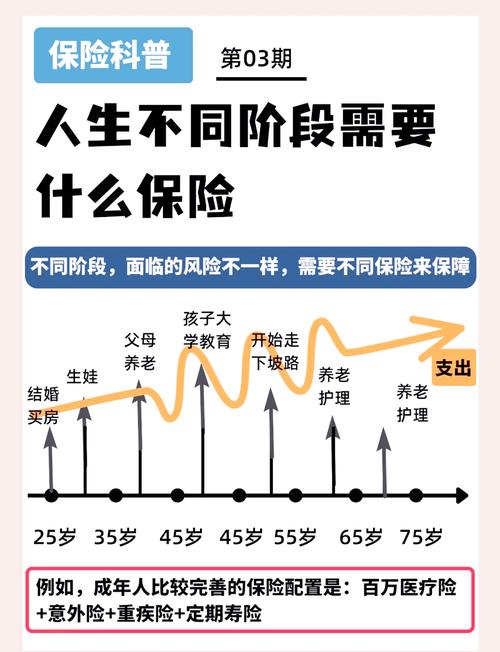
需求分析最容易踩的几个误区
误区一:别人买什么我就买什么
邻居买了养老险,你刚三十也跟着买,结果你连基本的大病保障都没配齐,这就是典型的错配。每个人的家庭结构、收入负债、已有保障都不一样,哪有能照搬的配置方案?
误区二:预算跟着产品走,不是需求跟着预算走
很多人一开始说我每年只拿得出五千块,选着选着,被业务员一说“多交一千多,就能多十万保额”,脑子一热就答应了。第二年交保费的时候,对着账单悔得拍大腿。定好的预算,别随便超,这是底线。
误区三:追求一步到位,非要一次性买齐所有保障
刚工作月薪五千,非要配齐重疾、养老、理财,最后只能买很低的保额,真出事了根本不够赔。不如先把核心的保障做足,等以后收入涨了,再慢慢加配置,这不丢人。
不过话说回来,也别一直拖着。很多人说等我涨工资再买,万一中间出事了呢?这个度,得自己把握。
最后要提醒的合规说明
本文只做保险知识科普,不销售、不推荐任何保险产品,也不评价任何保险公司或产品的优劣,所有内容仅用于梳理思路,不构成任何投保建议。
如果你已经配置了保险,具体的保障范围、健康告知、免责条款、续保规则、理赔条件等等,全部都要以你手里的保险合同和保险公司官方说明为准。
买保险,本质是转移你自己担心的风险。不是帮朋友冲业绩,也不是跟风赶潮流。花十几分钟捋清楚自己的需求,比闭着眼买十张保单都有用。
作者|dananjin
排版|dananjin
审核|安然