到底什么是赔付比例?说人话就是你能拿几成钱
说白了,赔付比例就是保险公司核定你的理赔申请符合要求后,按照什么比例给你赔钱。 不是保额写多少,就一定给你多少。 举个最简单的例子,你买了一份100万保额的医疗险,生病住院花了10万,合同写着经过社保报销后按80%赔付,那你能拿到的钱就是(10万-社保报销部分-免赔额)×80%,不是10万全给你报。 不同险种,赔付比例的规则天差地别,别混为一谈,对吧?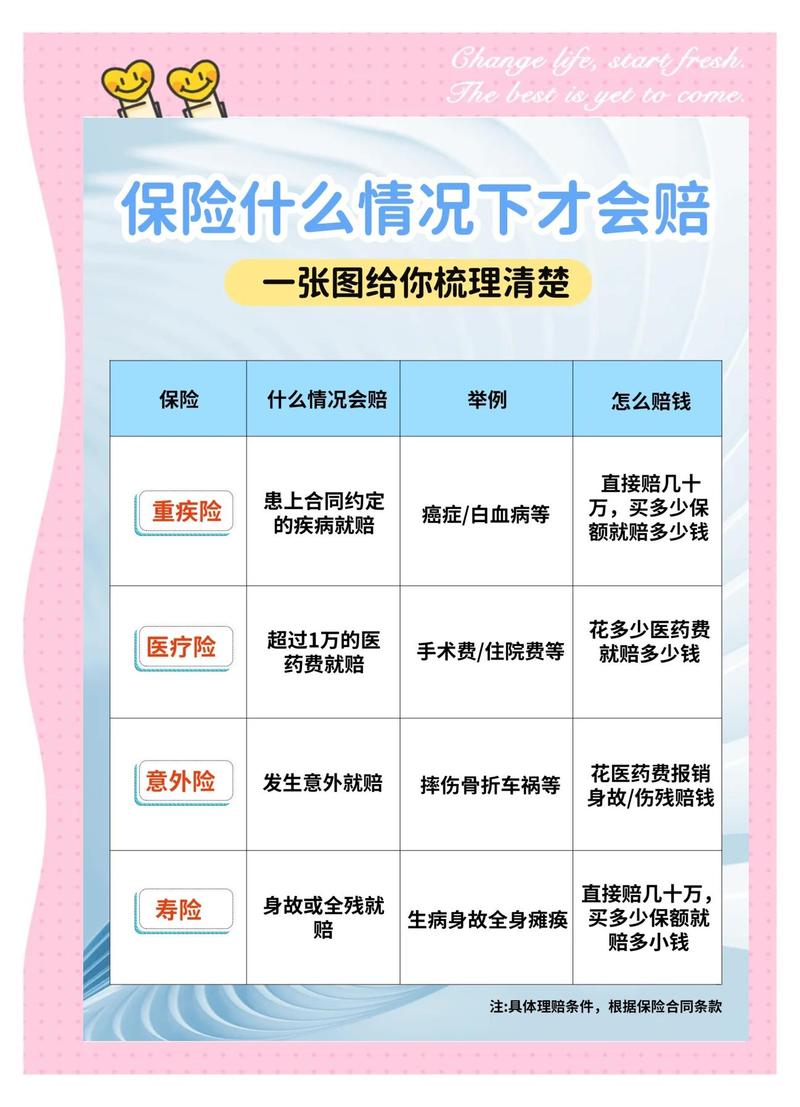
常见险种的赔付比例,各自是怎么算的
我整理了最常见的几类,给你理清楚:1. 医疗险(报销型)
医疗险是报销你花出去的医疗费,赔付比例大多和两个因素挂钩:是否经过社保/医保报销,是否在约定的保障范围内。
一般来说,经过社保报销后,赔付比例大多在60%-90%之间;如果没经过社保直接找保险公司报销,赔付比例通常会砍半,大多只有30%-60%。
有没有例外?当然有,具体看合同。
2. 重疾险(定额给付型)
常规的重疾险,确诊合同约定的重疾,一般按100%基本保额赔付。但是!很多产品对轻度疾病、中度疾病,会设置不同的赔付比例,比如轻症赔30%保额,中症赔60%保额,不是所有病都赔100%。
有些产品会有额外赔付责任,比如投保前十年得重疾赔150%,这个也要看合同约定。
3. 意外险的意外伤残责任
这是最多人踩坑的地方。很多人以为意外伤残只有全残才赔,不对。
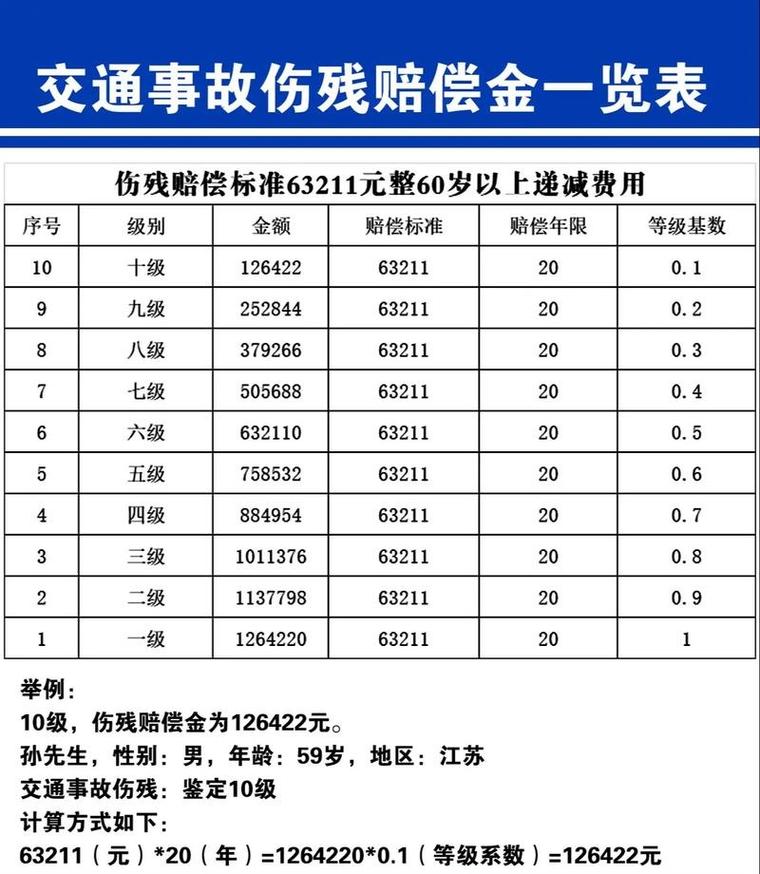
意外伤残是按照伤残等级对应比例赔付的,国家统一把伤残分成10级,1级最重,10级最轻。1级伤残赔100%保额,每降一级少赔10%,10级伤残就赔10%保额。
比如你摔断了一根肋骨,定了10级伤残,保额100万,就能赔10万,不是只有全残才能拿到钱。
4. 意外险的意外医疗责任
和医疗险一样,属于报销型,赔付比例规则和医疗险差不多,也是和是否经过社保挂钩。
关于赔付比例的常见误解,提前避坑
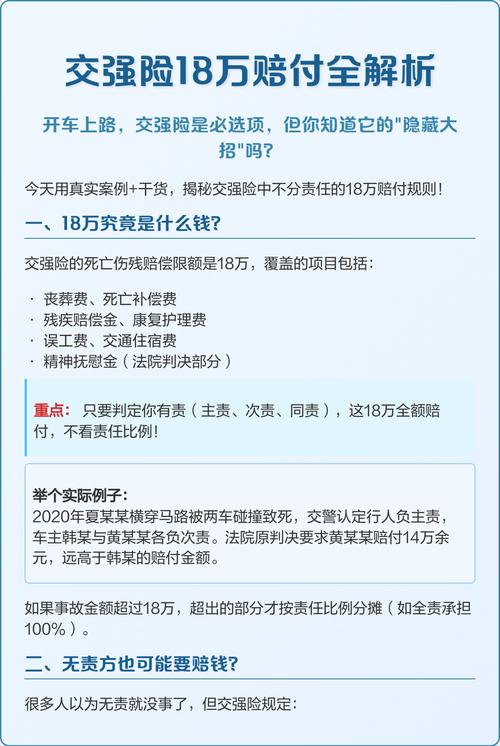
第一个误解:只要符合责任,就一定会按合同写的比例赔。
不对。如果你没有如实做好健康告知,或者事故属于免责条款范围,或者没过等待期,哪怕赔付比例写得再高,也拿不到赔偿。
第二个误解:赔付比例越高,产品一定越好。
说实话,赔付比例从来不是孤立的。同样是医疗险,90%赔付的产品,免赔额可能比80%赔付的高,或者免责条款更多,不能只看比例一项下结论。
第三个误解:买了多份保险,能按比例重复赔。
得分类型。定额给付型的产品,比如重疾险、寿险、意外险的伤残责任,买多少份都可以叠加赔付,每份都按自己合同的比例赔。但是报销型的产品,比如医疗险、意外医疗,总赔付金额不会超过你实际花的医疗费,不可能让你赚钱,这个是基本原则。
第四个误解:赔付比例是固定不变的。
有些产品的赔付比例会随着续保时间上涨,或者跟是否在约定医院就医挂钩,比如去私立医院赔付比例降一半,去公立特需也可能不一样,这些细节都要翻合同看。
最后提个醒
作者|dananjin
排版|dananjin
审核|小准