王阿姨今年七十二。
上个月,在厨房滑了一跤。股骨颈骨折。手术倒是顺利,可出院之后,人站不起来了。儿子在深圳,女儿住隔壁小区,但也要上班。请了个护工,一天两百六。王阿姨偷偷抹眼泪,说“我这不是拖累人吗”。
我那天去送饭,听她女儿念叨:“要是有个保险能管这种长期照护就好了。”我说,你还真别说,有个东西叫长护险。不过它保什么、怎么赔、谁能买,门道不少。今天我就把我知道的,掰开揉碎聊聊。
长护险,管的不是看病,是“日子怎么过”
很多人一听“长护险”,第一反应是:这是不是住院报销的?不是。
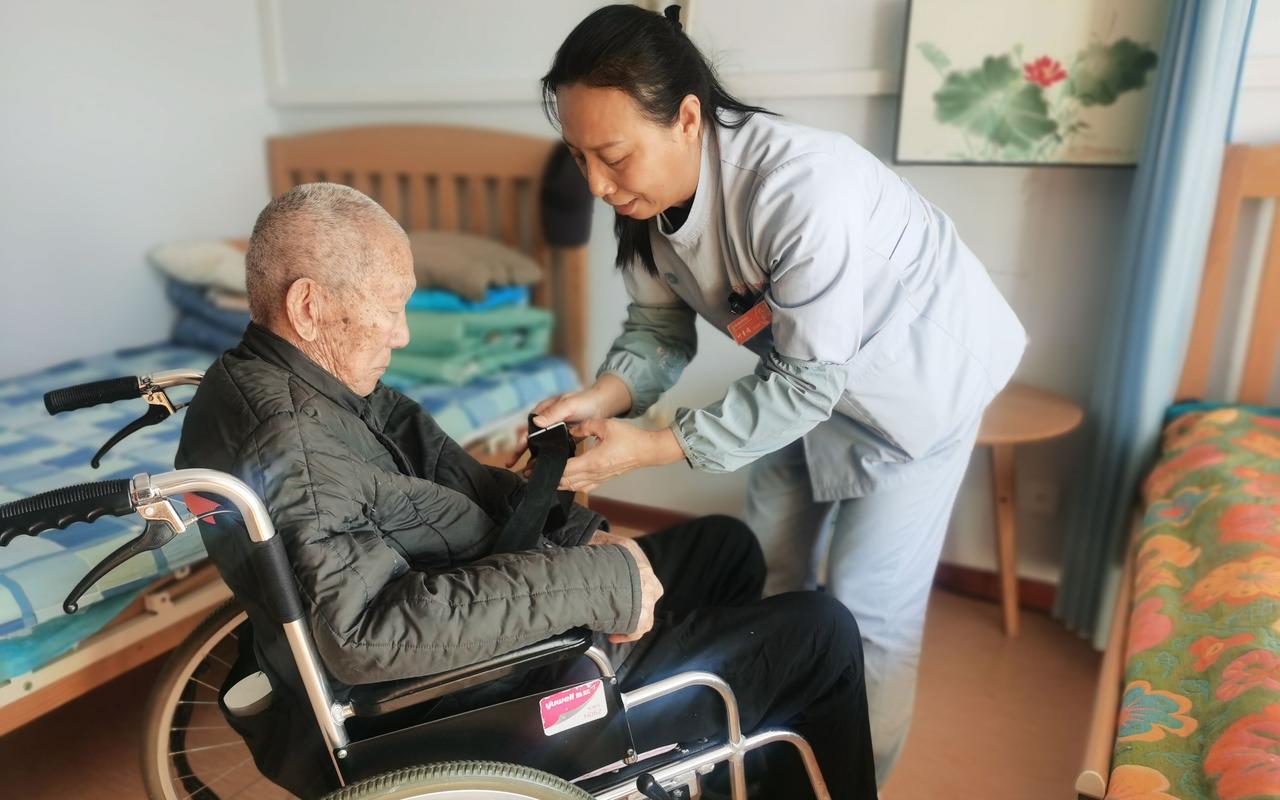
医保主要管“治病”——手术、药费、检查。可当一个人因为年老、疾病或者伤残,生活没法自理了,比如吃饭、穿衣、洗澡、上厕所都需要人帮忙,这种状态可能持续几个月,甚至几年。这期间花的钱,医保基本不覆盖。护工费、护理机构床位费、纸尿裤、营养品……全是自掏腰包。
长护险管的就是这块。它更像一个“照护费用补贴”或者“照护服务提供者”。核心判断标准不是“你得了什么病”,而是“你还能不能自己完成日常活动”。
我举个例子。老张中风后偏瘫,左边身子动不了。他去医院看病,医保报。但他出院后,每天需要人扶着走路、帮忙洗澡、喂饭。这些事,医保不管。如果老张参加了长护险,经过评估达到一定失能等级,就可能获得相应的护理服务或者资金补助。注意,是“可能”,各地政策差别很大。
社保长护险和商业长护险,别弄混了
目前市面上的长护险,大概分两条线。
一条是社保性质的长护险,也叫“长期护理保险制度试点”。从2016年开始,国家在部分城市试点,后来慢慢扩大。它不是全国都有,每个试点城市的筹资方式、保障范围、待遇标准都不一样。有的城市从医保基金里划一点,个人再交一点;有的城市主要靠财政。报销形式也不同,有的直接给钱,有的派人上门服务。
另一条是商业长护险,保险公司开发的,个人自愿购买。这类产品条款差异更大。有的约定“达到某种失能状态就按月给钱”,有的提供护理服务对接。保费、健康告知、等待期、免责条款,每款产品都不一样。
说实话,很多人把这两者搞混。以为“我买了商业长护险,就能享受社保长护险的待遇”,或者反过来。不是一回事。社保长护险要看当地有没有试点、你符不符合条件。商业长护险要看合同怎么写的。

评估那关,比你想的要细
不管是社保还是商业长护险,通常都绕不开一个环节:失能评估。
别以为“我年纪大了,走不动路”就能通过。评估人员会拿着一张量表,一项一项问、一项一项看。比如:能不能自己吃饭?能不能自己穿衣?能不能控制大小便?能不能自己上下床?能不能在室内走动?洗澡呢?
我陪邻居阿姨去社区评估过一次。工作人员让阿姨试着从椅子上站起来,走几步,再坐下。还问她“昨天吃了什么”“今天星期几”。阿姨有点紧张,我们就在旁边小声说“别急,慢慢来”。
评估结果一般分等级。轻度失能、中度失能、重度失能。不同等级,对应的待遇不一样。有的地方只有重度失能才能享受,有的地方中度也可以。而且评估不是一劳永逸的,很多地方会定期复评。如果状态好转了,待遇可能会调整;如果恶化了,也可能重新评级。
这里插一句:商业长护险的评估标准,可能和社保不完全一样。有的商业产品会指定第三方评估机构,有的要求提供医院诊断证明。买之前一定要看清楚合同里“失能”的定义是什么。别自己觉得“我都这样了还不算失能吗”,理赔时看的是条款。
几个容易踩的坑,我挨个说
坑一:以为长护险能报销所有护理费用。不是的。社保长护险通常有支付限额,或者只提供指定服务。商业长护险的保额也是合同约定的。超出部分,自己承担。
坑二:忽略健康告知。商业长护险一般都有健康问卷。如果投保时隐瞒了病史,将来理赔可能出问题。这个真不是闹着玩的。社保长护险通常不需要个人健康告知,但需要满足当地参保条件。
坑三:没注意等待期。很多商业长护险不是买了立刻生效。有的等待期90天,有的180天。等待期内发生的失能,可能不赔。具体看合同。
坑四:把长护险和重疾险、医疗险混为一谈。重疾险是确诊合同约定的疾病就赔一笔钱,医疗险是报销医疗费用,长护险是解决长期照护问题。功能不同,不能互相替代。
坑五:以为“政府会全包”。社保长护险是“保基本”,不是“包全部”。它能减轻一部分负担,但不可能覆盖所有开销。这个心理预期要放平。
如果真想了解,可以这样入手
先看看自己所在的城市有没有社保长护险试点。一般可以问社区居委会、当地医保局,或者打12333咨询。别嫌麻烦,问清楚参保条件、评估流程、待遇标准。每个地方真的不一样。
如果考虑商业长护险,那就更得耐心。别只看宣传页上那个“每月最高领多少”。要翻到合同条款,看失能定义、等待期、免责条款、健康告知、续保条件。有看不懂的,问保险公司客服,或者找懂行的朋友帮忙看看。别急着签字。
还有一点,长护险不是只有老年人才需要。意外伤残、年轻型阿尔茨海默病、渐冻症……都可能让人失去自理能力。只是老年人概率更高而已。
说几句实在话
我写这些,不是劝你买什么。保险这东西,适合别人的不一定适合你。长护险也一样。有人觉得社保长护险够用了,有人觉得需要商业补充,有人觉得靠子女照顾就行。都没问题。关键是,你得知道它是什么、不是什么、边界在哪里。
王阿姨后来怎么样了?她女儿打听了一圈,她们那个城市有长护险试点,但王阿姨还没达到重度失能标准,暂时申请不了。不过社区给安排了一个每周两次的上门康复服务,费用减免了一部分。也算松了口气。
日子还得过。提前了解一点,总比事到临头手忙脚乱强。
合规声明:本文仅做保险基础知识科普,不构成投保建议、核保结论或理赔承诺。长护险的具体政策、条款、评估标准、待遇水平,请以当地医保部门、保险公司官方说明和保险合同为准。购买任何保险产品前,请仔细阅读合同条款,如实进行健康告知。
作者|dananjin
排版|dananjin
审核|安然