搞懂保险现金价值:你放在保险公司的‘隐形存款’
2026-09-13 23:00:59
很多人买完长期保险,翻合同的时候,都会撞见这么一个词——现金价值。字都认识,凑一块啥意思?没人讲的话,大概率直接跳过,等到要退保取钱了,才发现怎么和自己想的不一样。
一句话说清:现金价值到底是什么
说穿了,现金价值就是你的长期保险保单,此刻值多少钱。
你买长期险,一次交或者分二三十年交保费,保险公司要扣掉初始费用、保障成本这些杂七杂八的开销,剩下的部分会累积成你的保单现金价值。
类比一下,就像你办了一张3000块的年卡,一共12次课,你上了2次不想去了,健身房不可能全额退给你,人家要扣开卡费、手续费,最后退给你的那部分,就是这张卡的“现金价值”。
对吧?就是这么个道理。
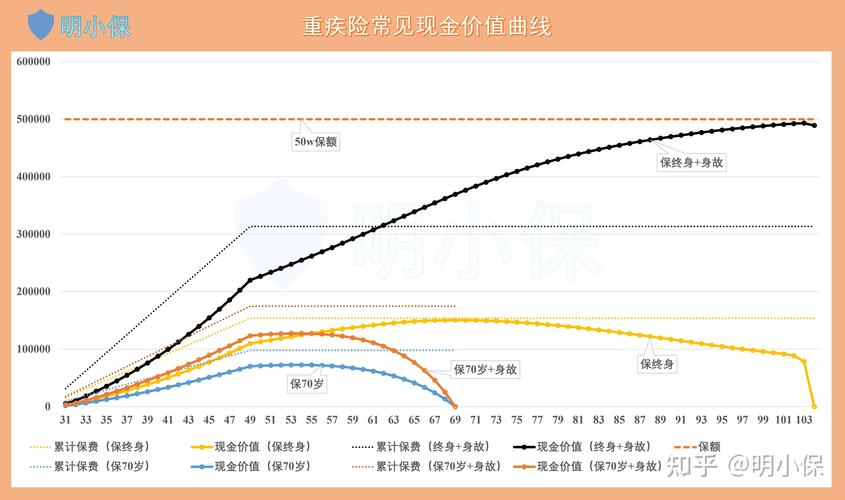 保险现金价值扣费构成示意图
不是所有保险都有现金价值。
一年期的保险,比如普通的医疗险、意外险,交一年保一年,一般没有现金价值。只有长期险,比如保几十年、保终身的重疾险、寿险、年金险,才会有现金价值,而且每一年的现金价值都不一样,会随着时间慢慢变化。
日常用得上的几个现金价值功能
 日常用得上的几个现金价值功能
很多人只知道退保拿现金价值,其实它还有不少用处。
1. 退保退款:这是最常见的。犹豫期内退保一般退全额保费,过了犹豫期再退保,保险公司退给你的就是当前保单的现金价值。所以为什么刚交第一年保费就退保会亏很多?就是因为第一年扣除各种费用之后,现金价值本来就很低。
2. 保单贷款:如果你的保单有现金价值,满足一定条件后,可以向保险公司申请贷款,额度一般是当前现金价值的一定比例,到期还上本金利息,保障不受影响,适合临时需要周转的情况。
3. 减保/部分领取:如果你不想继续交保费,也不想彻底退保失去保障,可以申请减保,提取一部分现金价值出来,剩下的现金价值留在保单里,继续享受原有保障。很多年金险的灵活领取,本质就是减保提取现金价值。
4. 身故赔付:不少保险产品的身故责任,约定是赔付“已交保费和现金价值的较大者”,这种情况下,被保人身故后,保险公司赔的钱就是按现金价值来算的。
大部分长期险的现金价值,都是逐年上涨的,越到后期越高,到保单终身的时候,基本会赶上甚至超过保额。
这些关于现金价值的误解,一定要避开
 这些关于现金价值的误解,一定要避开
说实话,我见过不少人因为误解现金价值,吃了亏。
第一个误解:现金价值永远比已交保费高。
错。保单前期的现金价值,远低于你交的累计保费。大部分重疾险,要交完费后十几年,现金价值才会超过累计已交保费。前期急用钱退保,必然亏损。
第二个误解:只有退保才能拿到现金价值。
错,刚才说的减保、部分领取,都是不需要退保就能拿现金价值的方式,保单贷款本质也是用现金价值做抵押,拿到周转资金,保单依然有效。
第三个误解:所有现金价值都是确定的。
不对,写进保险合同里的保证现金价值是确定的,不会变。但如果是分红险的分红部分,或者附加万能账户的收益,这些是不确定的,不算在保证现金价值里,具体要看产品条款。
不过话说回来,不管你记不记得住这些,拿到保单后第一时间翻一下现金价值表,总没错。
如果要退保,先看当年的现金价值是多少,再做决定,别脑子一热退了,才发现亏太多。
合规提醒
本内容仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。所有保险条款、权益规则,均以您手中的保险合同以及保险公司官方说明为准,本文内容不构成任何投保建议、理赔承诺。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂保险现金价值:你放在保险公司的‘隐形存款’
文章链接:https://www.xinminbao.com/a/132.html