免责条款到底是什么?
先给结论:就是白纸黑字写清楚,保险公司不承担赔付责任的情况。说白了,就是告诉你,这份保险到底不保什么。 别一看到“不赔”就觉得是坑。你买手机碎屏险,也不会保你故意把屏幕砸了对吧?任何商业保险,都必须明确写清楚不保什么,这是监管要求的,对买卖双方都是保护。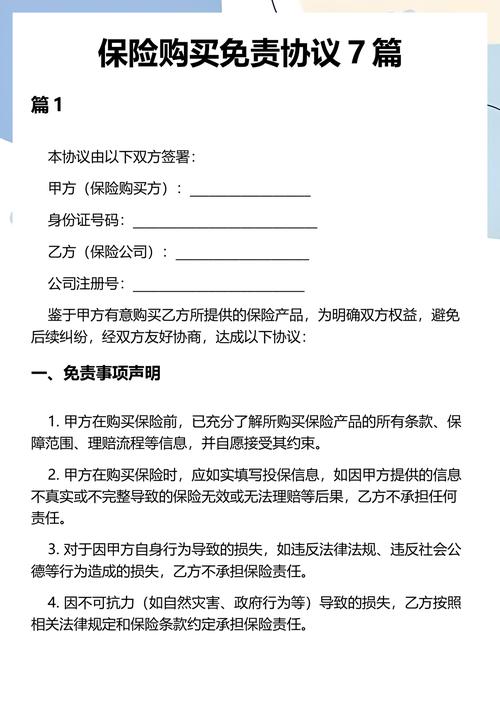
常见的免责条款,主要分三类
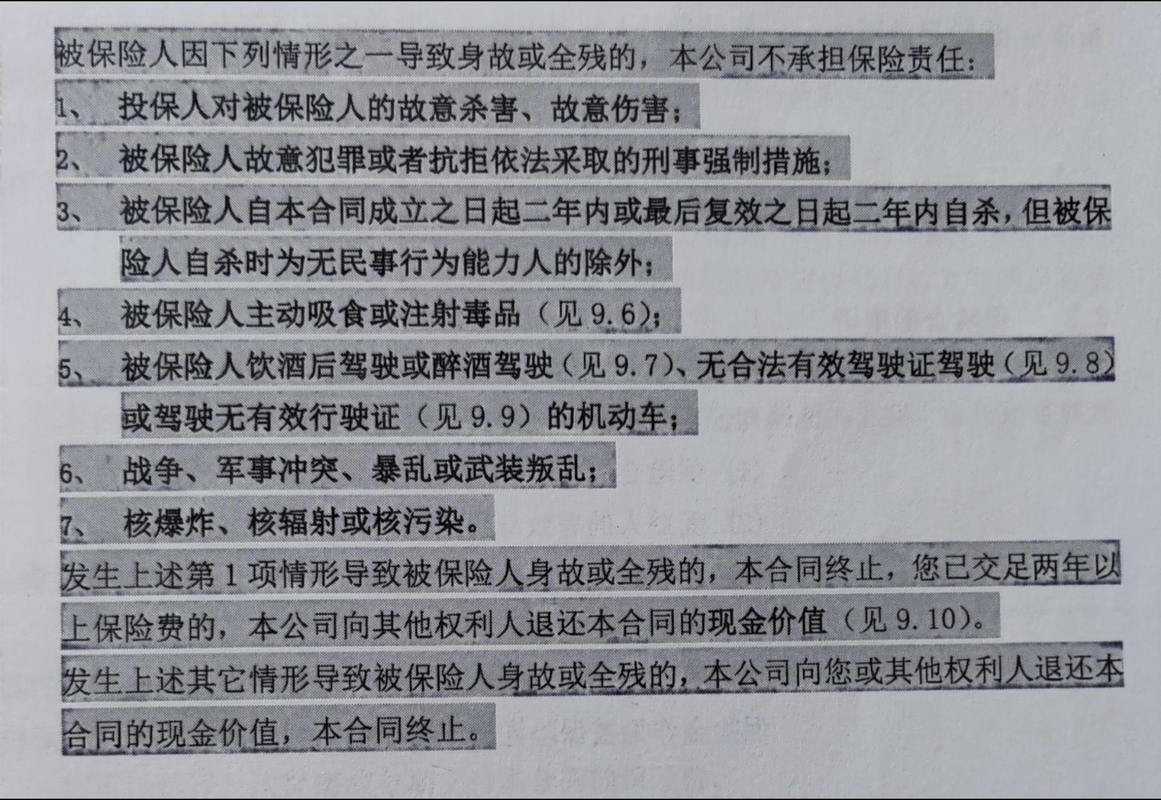
- 法定强制免责
这一类是法律要求必须写进合同的,没有任何商量的余地。比如投保人故意杀害被保险人、被保险人故意犯罪、酒驾毒驾、两年内自杀等等,这些情况本来就违反法律或者属于恶意投保,任何保险都不会赔。
- 产品约定免责
这一类就是不同产品会有不一样的约定,核心是和产品的保障定位匹配。比如医疗险一般不会保美容整形、不孕不育这些非治疗性项目,意外险一般不会保你因为疾病导致的身故伤残,长期寿险会把核辐射、战争这类大不可抗力列进去,都是符合产品定位的。
- 分散在其他章节的隐形免责
这是大部分人最容易漏看的。很多免责内容不会都堆在“免责条款”这一个章节里。比如等待期内出险免责,写在等待期条款里;免赔额以下不赔,写在赔付比例那块;既往症免责,写在健康告知板块,不仔细翻根本找不到。
几个最多见的误解,得理清楚
说实话,很多纠纷都是因为误解产生的,捋清楚能少踩很多坑。
- 误解一:只要没写进免责条款,就必须赔。
不对。保险先讲“保什么”,再讲“不保什么”。一份重疾险,保障责任里只列了约定的重疾,你摔断腿去理赔,本来就不在重疾的保障责任里,不是免责条款坑你,是你找错了赔付的地方。
- 误解二:免责条款越少,产品越优秀。
不对。有些产品只是玩了文字游戏,把本该放在免责章节的内容,拆去了其他条款里,看起来条数少,实际该不赔还是不赔。而且免责条款多少和产品好坏没有直接关系,必要的免责是对所有投保人公平的。要是人人都能故意骗保理赔,最后涨保费的是老老实实买保险的普通人。
- 误解三:免责条款都是保险公司定的,全是霸王条款。
不对。现在监管对保险条款的审核非常严,所有上市的保险产品,条款都是备案过的,真的不合理的霸王条款根本过不了审。当然,不排除有些条款写得绕,需要你逐字读,但不能一竿子打翻所有免责条款。
普通人读免责条款,记住这两步就够
不用你像律师一样逐字抠,记住两点就行。
第一,先看和你自身情况相关的内容。比如你平时喜欢玩潜水冲浪,就特意看看免责里有没有把高风险运动列进去。你有既往症,就特意找找既往症相关的免责说明。
第二,把分散在各个章节的免责找出来划个线,别只看最后那几页。碰到读不懂的,直接打保险公司客服电话问,别嫌麻烦,问清楚比出事了扯皮强。
最后要提醒的话
本文只做知识科普,不推荐任何保险产品,不评价任何保险公司和产品的优劣。
每个人手里的保险合同都不一样,具体的免责内容,一切以你所持的保险合同原文,以及保险公司的官方说明为准。本文不构成任何投保建议、理赔承诺,有任何疑问请咨询承保保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|乐乐