到底什么是保险期间?
说直白点,就是保险公司按照合同约定,承担保障责任的起止时间。 在这个时间段里,发生了合同约定的保险事故,保险公司才会赔。超出这个时间,哪怕只差一天,保险公司也没有赔付责任。 就像你买电影票,买的是今天晚上7点场的,你明天去,肯定不让你进对吧?一个道理。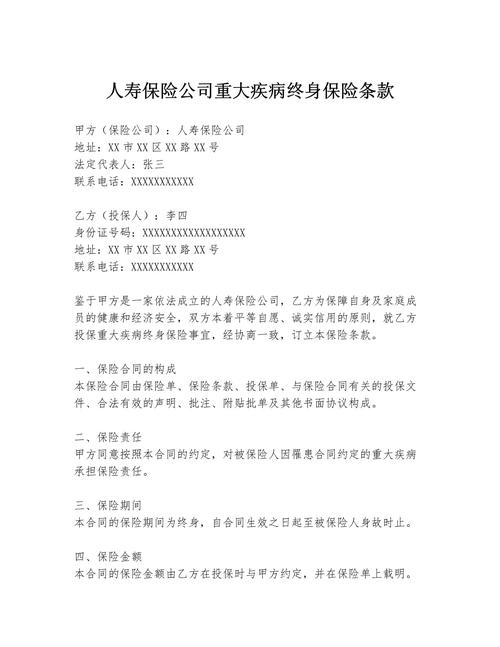
目前常见的保险期间分几类?
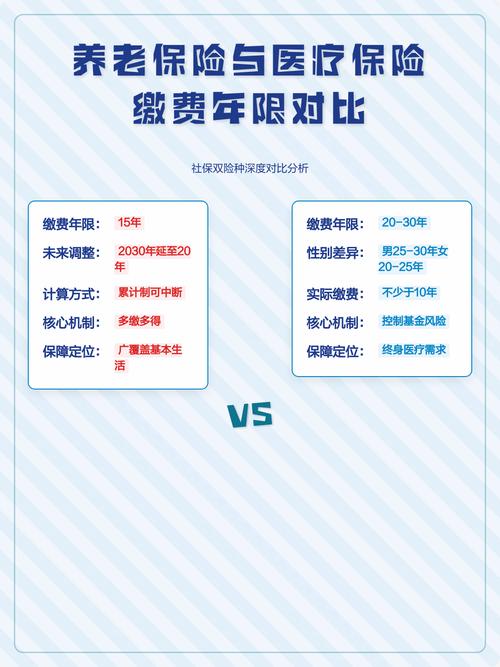
大概分三类,很好区分: 1. 一年期就是保一整年,大多数一年期意外险、医疗险、短期重疾都是这类。每一期的保险期间就是1年,到期需要重新投保,重新算等待期。 2. 定期
就是约定一个固定的期限,比如保20年、30年,或者保到60岁、70岁、80岁。定期寿险、大部分消费型重疾险都是这类。保险期间写死在合同里,不会变,到期保障就终止。 3. 终身
就是从合同生效日开始,一直保障到被保险人身故,只要合同有效,一辈子都有保障。很多终身重疾险、终身寿险都是这类。
关于保险期间,最容易踩的几个坑
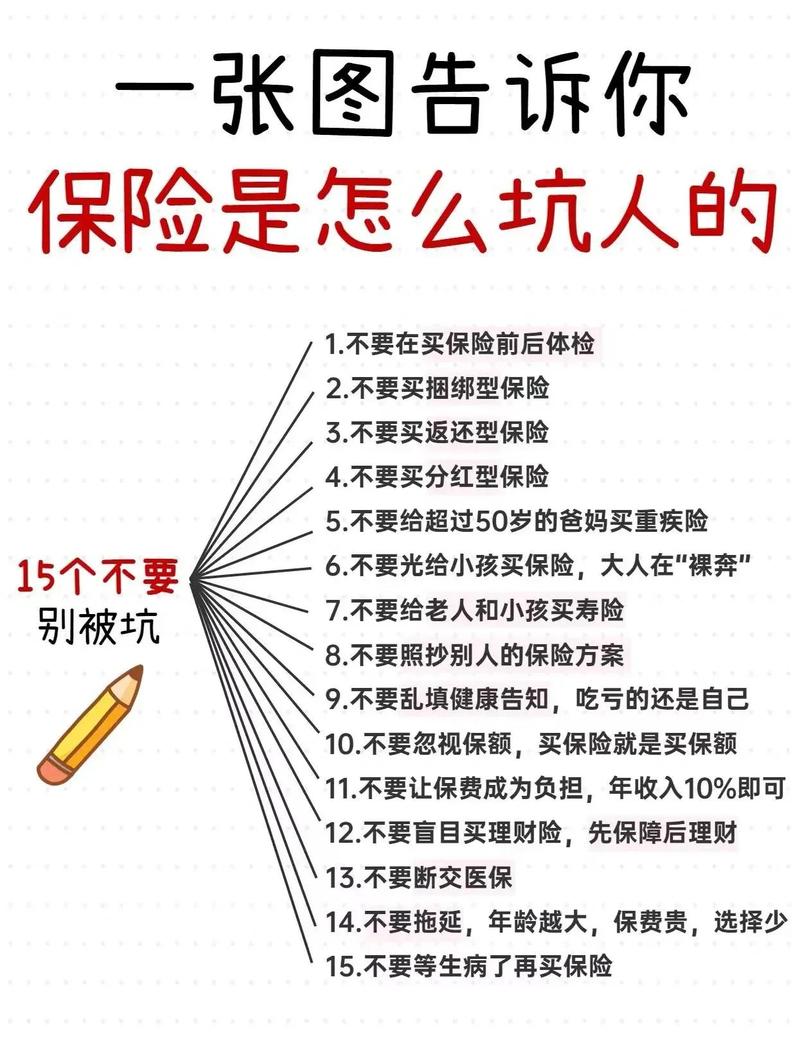
刚才已经说了,还是要再提一句。有的产品你选交终身保费,不代表保险期间就是终身。我见过有人买重疾,选了交终身,以为就是保终身,结果合同上保险期间写的是保到80岁,等发现的时候,已经交了好几年保费了,改都改不了。 第二个坑:连续买了好几年一年期保险,就觉得是长期保障。
不对。每一年的一年期保险,都是单独的保险期间。今年买的只保今年,明年要是产品停售,你就买不了了,保障也就断了。这和保险期间写了几十年的长期保险完全不一样。 第三个坑:保险期间从签字交钱那天开始算。
不对。大多数产品的保险期间从合同生效日开始算,一般是你承保后的第二天零点。而且别忘了还有等待期,等待期一般是在保险期间之内的,等待期内发生保险事故,大多是不赔的,具体看合同约定。 第四个坑:保险期间到期了,没出险就得退我保费。
不对。大部分消费型保险,保险期间到期没出险,保障终止,也不会退保费。只有少数带满期返还责任的产品才会退,具体还是要看你自己的合同。 最后说几个要注意的点: 1. 投保的时候一定要核对清楚保险期间,别填错了。本来想保到70岁,不小心选成保20年,后期基本改不了,只能退保重新买,损失很大。 2. 要是买的一年期保险,临近到期提前留意续保消息,别断档。断档之后重新买,要重新走核保、重新算等待期,这段时间没保障,太悬。 3. 长期保险的保险期间一旦确定,几乎不能修改,投保的时候想清楚,别稀里糊涂就签字。 最后给大家做合规提醒: 本文仅做基础保险知识科普,所有产品的保险期间约定以实际保险合同和保险公司官方说明为准,本文不构成任何投保建议,不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|小准