别拿“填受益人”不当回事,这是你留给家人最后的交代
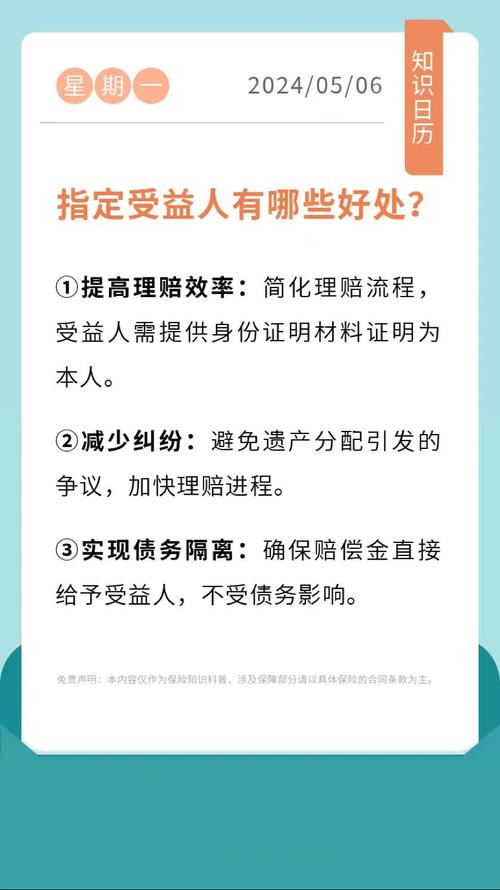
说白了,受益人就是保险合同约定的,出事之后能拿到理赔金的人。 很多人买保险的时候,流程走得急,要么空着受益人那栏,要么随便选法定,反正觉得自己年轻身体好,这玩意儿几十年都用不上,犯不着费脑子。 实话讲,真轮到要用的时候,差一个字,差出的麻烦能让本就沉浸在悲痛里的家人,再掉一层皮。 很多人搞不清指定受益人和法定受益人到底差在哪。 一句话说清:指定就是你明明白白把钱分给谁、分多少写在合同里,是你的明确意愿,法律认。法定就是你没说给谁,按照民法典的继承顺序,第一顺位的继承人配偶、子女、父母平分。 看起来差别不大对不对?实际上理赔的时候差远了。 指定受益人理赔,只要拿身份材料证明你就是那个指定的人,钱直接打给你,不用其他人凑热闹,流程快,也很少有纠纷。 法定就不一样了,必须所有第一顺序继承人都到场,签字同意分配方案,还得开各种关系证明,证明你是继承人,谁谁谁已经去世了…只要有一个人找不到,或者不同意方案,理赔就卡那了。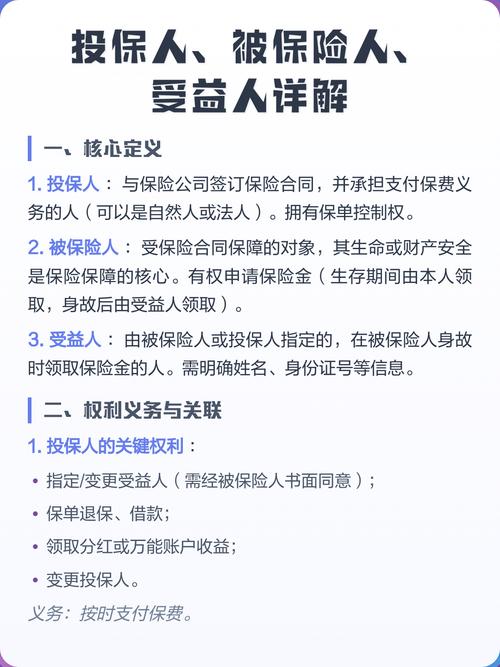
关于受益人的几个常见误区,好多人都踩过
第一个误区:受益人只能填直系亲属,不能填外人。 其实法律没有硬性规定必须是亲属,但实际操作中,保险公司为了防范道德风险,一般都会要求投保人填和自己有血缘或者婚姻关系的亲属,如果你要填非亲属,需要提供很多材料证明你的动机,比较麻烦,一般也不建议这么做。 第二个误区:受益人填完就不能改了。 当然能改!只要被保险人同意,你随时可以找保险公司变更受益人,现在很多公司线上就能操作,三五分钟就搞定,根本没有“填完就锁死”这一说。 这点特别提一句:如果离婚了,原来填的是前任配偶,记得及时改!我听过不止一个例子,离婚没改受益人,最后出险了,理赔金全额给了前任,现任带着孩子哭都没地方说理去。 第三个误区:反正都是家人,填法定比指定省心。 真的不是。 法定看起来不用你想,直接平分,可刚才说的大姐的例子,就是填了法定的结果。一家人本来就因为亲人离世难受,还要为钱扯来扯去,亲情都耗没了,哪来的省心。 还有人说,我就一个孩子,一家人肯定和和气气,不会闹矛盾。那也得走流程啊,所有第一顺序继承人都得到场签字,少一个都不行,万一老人年纪大了行动不便,或者在外地,来回折腾,也够闹心的。 第四个误区:填多个受益人,只要写名字就行,不用写比例。 不对。如果你要分给多个人,一定要明确写清楚每个人分多少比例,比如“配偶XXX,70%;儿子XXX,30%”,别只写分给妻子和孩子,不说比例,到时候就算大家都想好好分,也得扯半天,最后还是平分,未必符合你本来的心意。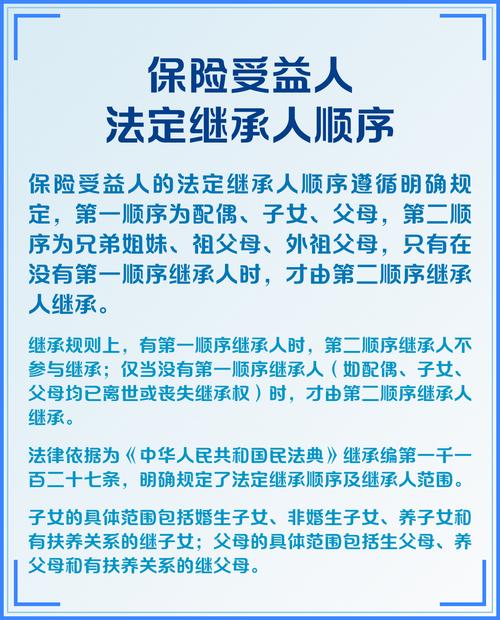
填受益人,只要做好这几件事,少留后患
合规声明:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体受益人规则、变更流程、理赔要求均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨