保险行业观察:藏在大众咨询里的三个认知误区
2026-09-13 12:00:46
最近翻了大半年攒下来的用户咨询留言,发现一个很有意思的现象。大部分人问的问题,根本不是哪款产品选不选,而是最基础的保险概念就搞混了。说白了,行业发展这么多年,很多基础认知的普及,还是没做到位。对吧?说实话,很多概念传着传着就变味了,今天就挑三个最常见的,掰扯清楚。
「统一费率」不是「所有人保费都一样」
先给结论:国内在售的长期人身险,大多采用统一的预定发生率定价,也就是大家说的统一费率,但这不代表所有买同一款产品的人,保费都完全一样。
很多人一听“统一费率”,直接理解成“不管你健康状况好不好,抽不抽烟,体重多少,保费都一个价”,这是完全错的。
统一费率指的是,对于符合投保要求的同年龄、同性别、同保障额度的被保险人,采用相同的费率计算保费,前提是你符合投保的健康要求。如果健康不符合,保险公司会给出加费、除外甚至拒保的结论,加费之后你的总保费自然就比标准体贵了。
现在不少产品还专门区分了吸烟体和非吸烟体费率,同样条件下,非吸烟体的保费能比吸烟体便宜10%-15%左右。
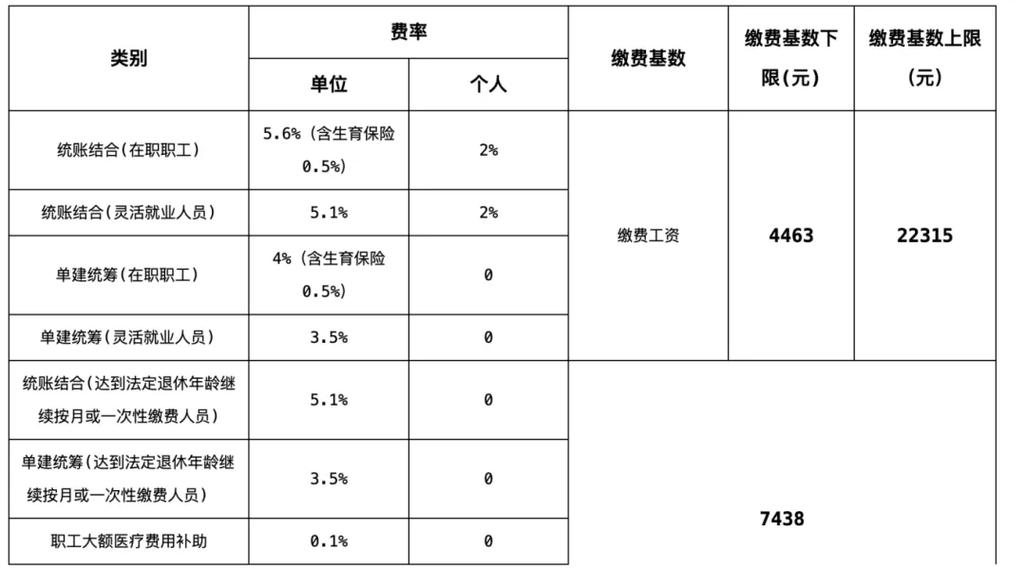 人身保险费率计算表示例图
常见误解:
有人说,那我隐瞒抽烟史,不就能按非吸烟体买了?省好多钱呢。
醒醒,这是带病不如实告知,后续理赔的时候,保险公司查到抽烟史,直接可以拒赔,得不偿失。
注意事项:投保时一定要按保险公司的要求,如实填写所有信息,不要抱着侥幸心理隐瞒。
不过话说回来,也不用太紧张,只要问到的才答,没问到的不用主动说,这个是国内健康告知的规则,别给自己加戏。
「免责条款」不是保险公司甩锅的工具
先给结论:任何保险都有免责条款,这不是行业潜规则,也不是霸王条款,是提前划定保障边界,对保险公司和投保人都公平。
很多人一翻合同,看到免责条款列了十几条,当时就炸了,合着我交了钱,这么多情况都不赔?
你换个角度想,保险保的是意外的、非故意的风险。如果是你故意制造事故骗保,或者本身就是违法犯罪行为导致的损失,本来就不在保险的保障范围内,提前写出来,反而避免了后续的纠纷。
比如酒驾出意外,任何意外险都不会赔,这个逻辑没人会反对吧?再比如,既往症免责,就是你投保前已经得的病,投保后再治不赔,这个也很合理,总不能让保险公司帮你埋投保前留下的坑对吧?
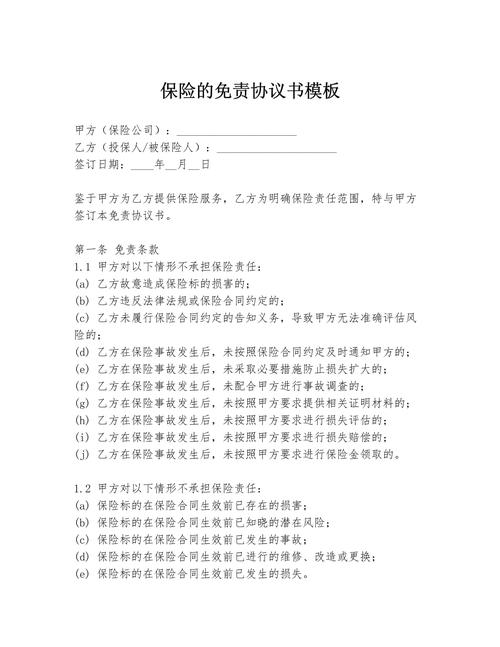 保险合同免责条款标注示例图
常见误解:
很多人买保险,只看保什么,从来不看不保什么,出事了才拿合同出来翻,发现早就写在免责里了,只能自己吃亏。
注意事项:不管买什么保险,花十分钟翻一遍免责条款,真的花不了多少时间,心里有数比什么都强。
「宽限期」复效期不是无限给你留保障
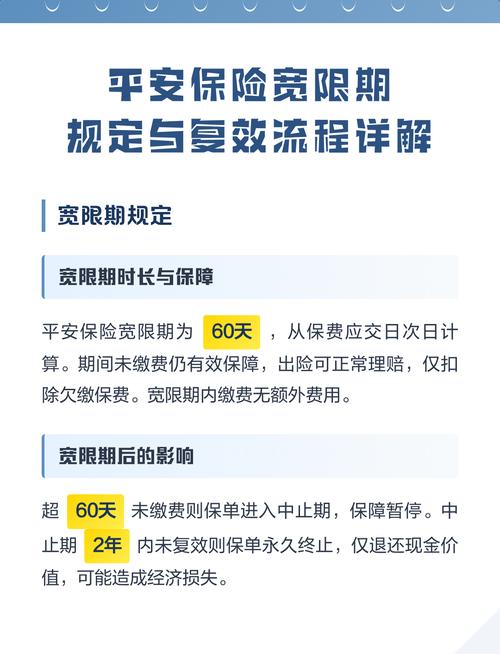 「宽限期」复效期不是无限给你留保障
先给结论:长期险忘记交保费,有60天的宽限期,宽限期内保障依然有效,过了宽限期还没交,合同会中止,两年内可以申请复效,超过两年不申请,合同就直接终止了。
很多人买了长期险,换了银行卡,换了手机号,收不到缴费提醒,转头就忘了交保费,一发现就慌了,我的保障是不是直接没了?
不用慌,但也不能拖。宽限期60天,这是白纸黑字写进保险法的,只要在60天内把保费交上,什么都不影响。要是真的超过60天没交,也不是直接作废,两年内你都可以向保险公司申请复效。
哦对了,划重点,复效不是说你申请就一定能过。复效需要重新做健康告知,重新核保,如果你的健康状况已经不符合投保要求了,保险公司是可以拒绝复效的。
常见误解:
很多人觉得,我反正有两年复效期,晚个一年半载交也没事,刚好手头紧,先拖着。
真不建议这么做。一来,复效要重新算等待期,等待期内出事不赔,二来万一健康变差复效不了,那之前交了那么多年的保费,只能退现金价值,保障直接没了,太亏。
注意事项:换了手机号、银行卡,一定要及时通知保险公司更新信息,避免收不到缴费提醒,错过交费时间。
—
合规提醒:
以上所有内容仅做保险知识科普,具体的费率规则、健康要求、免责内容、宽限期复效规则,都以您手中的保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询对应保险公司官方客服。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:藏在大众咨询里的三个认知误区
文章链接:https://www.xinminbao.com/a/104.html