保额规划别瞎算:这几个坑我帮你踩过了
2026-09-30 00:43:05
很多人找过来问买保险,第一句不是问产品,是“我该买多少保额才对?”。
有人说买50万,有人说买100万,还有人张口就要千万保额。
听得我头大。
不同险种,保额逻辑天差地别
你不能用同一个公式套所有险种,对吧?
先掰碎了说:
重疾险:核心是弥补收入损失。你得了重疾不能上班,三五年没收入,房贷还要还,生活费还要出,这部分钱就是重疾保额要兜住的。不是只够看病就行——看病的钱有医疗险管呢。
医疗险:核心是覆盖医疗开支,不用太纠结数字,只要能覆盖大病的住院、治疗费用就够,一般来说,能覆盖百万级的就够用,当然具体看你自己的需求。
定期寿险:核心是还负债、留生活费。如果你走了,剩下的房贷、车贷没还完,孩子要上学,老人要赡养,这些加起来就是你需要的保额。
意外险:核心是覆盖意外身故伤残,伤残是按比例赔的,所以保额尽量做足一点,应对失能后的长期开支。
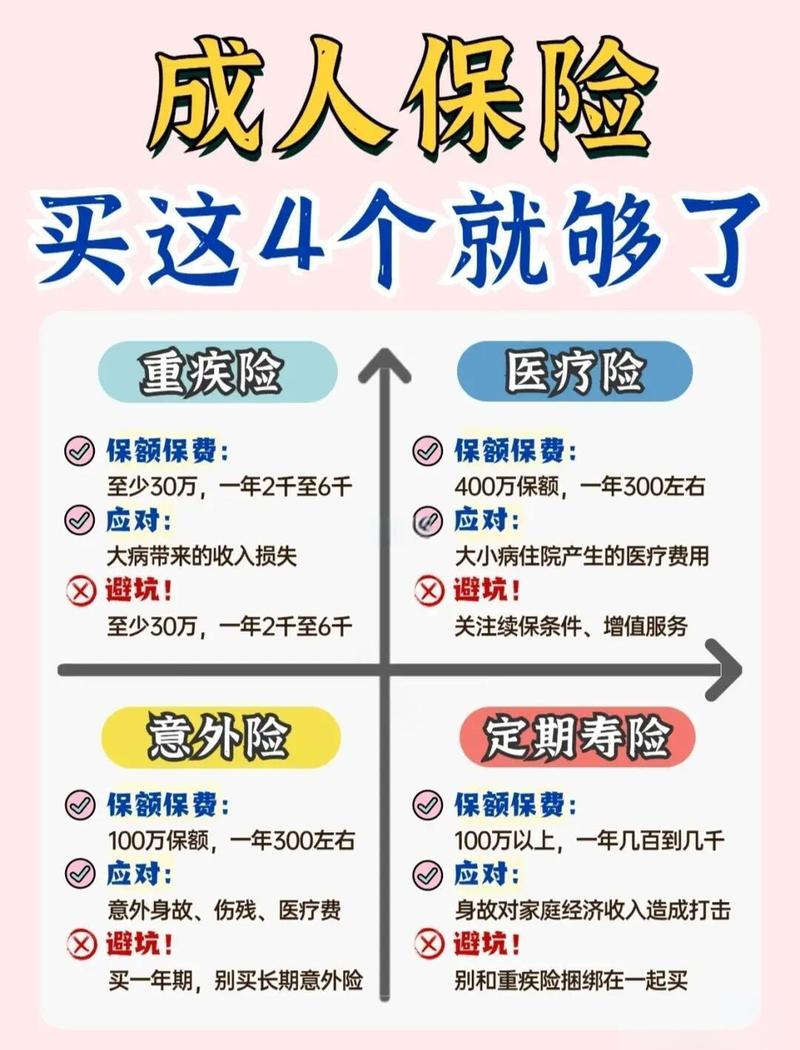 人身四大险种保额规划逻辑对照表
这些保额规划误区,别踩
说实话,我见过太多人在这栽跟头。
第一个误区:保额越高越划算。
不对。保额越高,保费越贵。你一个月薪五千的人,硬扛着买千万寿险,每年交大几千保费,吃不起饭了都,何必呢?保险是长期缴费,负担不起,中途断保亏损的是你自己。
第二个误区:直接照搬网上的“统一公式”。
什么“重疾保额必须是5倍年收入”,有人年收入100万,难不成要买500万重疾?每年保费好几万,大部分人根本没必要。每个人的负债不一样,家庭结构不一样,怎么能套用同一个数字呢?
第三个误区:大人保额比孩子低。
好多人给孩子买几十万上百万保额,自己只买十几万。说孩子重要。
忘了大人是家庭的收入来源啊!大人出事,才是整个家庭经济崩掉的开始,对吧?优先级搞反了,再对的数字都没用。
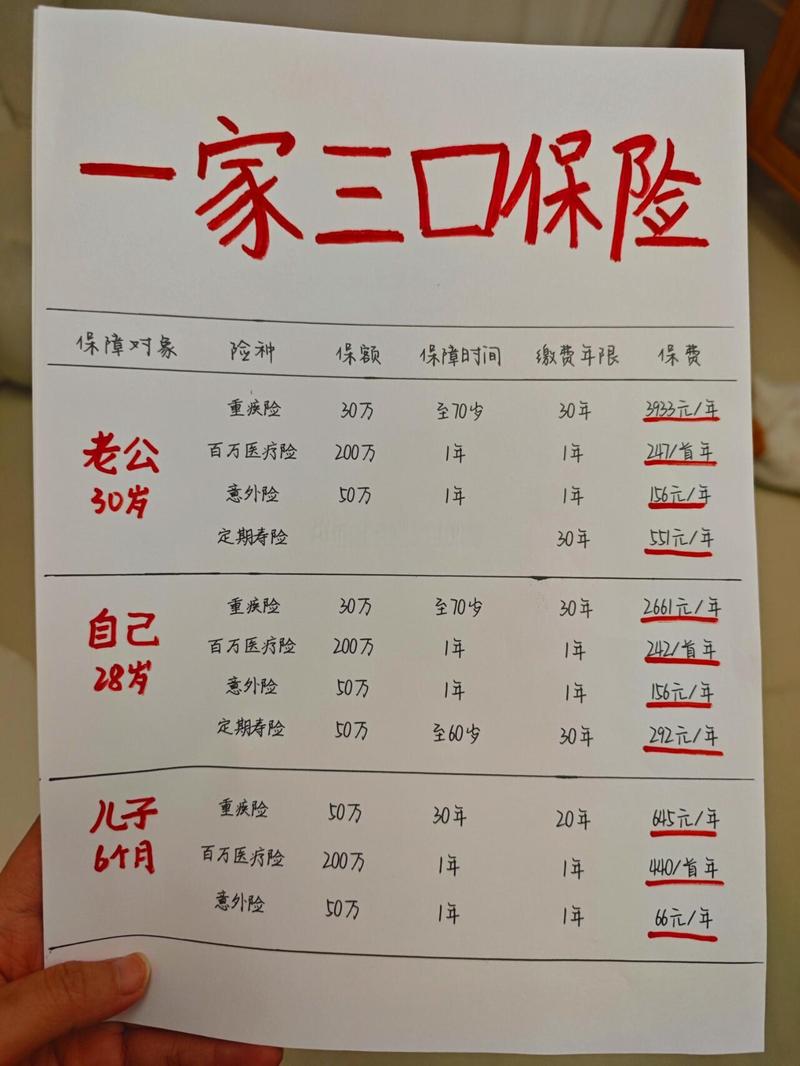 家庭保额规划缺口测算手写草稿
普通人做保额规划,记住两步就够
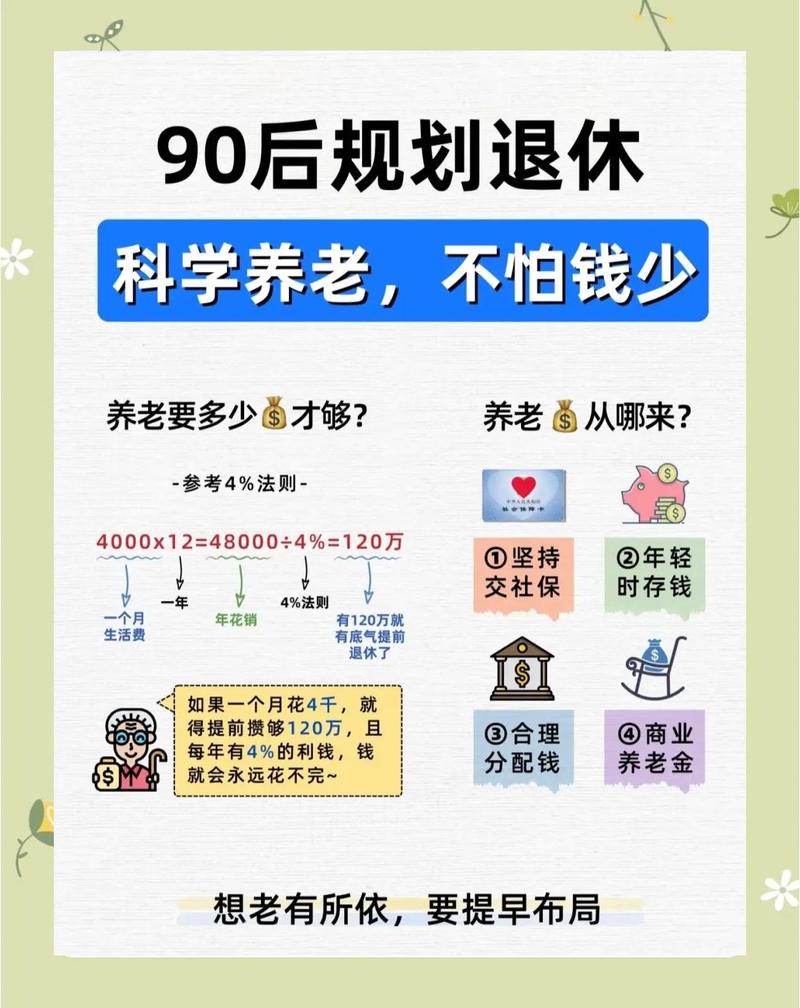 普通人做保额规划,记住两步就够
第一步:先算风险缺口。
拿寿险举例子:你剩下300万房贷,孩子还要养18年,每年花10万,老人赡养需要留50万,加起来就是530万,这就是你的风险缺口,保额往这个数靠就行。
拿重疾举例子:你3年不能上班,每年净收入20万,那就是60万,加上三年的房贷等固定开支,往上加一点就是合适的保额。
第二步:根据预算调整。
说实话,算出来的缺口如果太高,保费你承担不起,那就优先给核心风险留够,非核心的可以降。比如顶梁柱的定期寿险先做够,重疾可以先买定期,后期加保,总比硬扛着买全额最后断保好。
常见注意事项:
1. 保额不是一成不变的。你今年赚10万,五年后赚50万,房贷还完了,孩子长大了,保额随时可以调整,不用追求一步到位。
2. 加保是很正常的操作,不用纠结第一次就要买够一辈子的保障。
3. 不要为了凑保额,买很多乱七八糟的附加责任,本末倒置。
合规提醒:
所有内容仅做保险科普,不构成任何投保建议。不同产品的保额规则不同,具体保额限制、理赔条件等内容,均以正式保险合同和保险公司官方说明为准。如果你对自身保障需求有疑问,可以咨询保险公司官方渠道或持牌保险从业人员。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保额规划别瞎算:这几个坑我帮你踩过了
文章链接:https://www.xinminbao.com/a/1029.html