先算清楚:你到底能拿多少钱买保险?
很多人都听过那个所谓的双十原则对吧?双十原则只是参考,不是必须遵守的铁律。说白了就是,保费大概占你年收入的10%,保额做到你年收入的10倍。 但真的不用卡死这个数啊。 刚毕业的小孩,在大城市打拼,每个月除去房租吃饭,剩不下几千,你非要让他拿10%出来,他也拿不出来啊。哪怕只拿年收入的3%-5%,先把最基础的保障配齐,也比什么都没有强。 已经成家,上有老下有小的家庭,也不用硬凑10%,把本来要存首付、给孩子存教育金的钱都挤去交保费。预算永远要给当下的生活让路,保险是兜底的,不是来让你降低生活质量的。 我见过最夸张的——一个三线城市的大哥,月收入五千,给一家三口买保险,每年交三万多,相当于大半个年收入进去了,现在连冬天开暖气都要纠结半天。 这哪里是买保险,这是买了个包袱扛着啊。 怎么算自己能拿多少钱?其实很简单,拿出你的记账本,或者翻一下过去三个月的支付宝微信账单,算清楚你每个月固定要花多少钱(房租、房贷、生活费、孩子学费这些),剩下的闲钱,拿十分之一出来买保险,就够了。一年闲钱剩两万,拿两千出来,完全够配齐基础保障。一年闲钱剩十万,拿一万出来,也能配的很不错。
别乱插队:顺序对了,有限的预算才能用在刀刃上
好多家庭做预算,第一个误区就是,把八成以上的预算都给了孩子,大人自己光溜溜什么保障都没有。 前几个月还有个朋友找我聊,说夫妻两个都三十多,孩子五岁,给孩子买了每年七千多的分红险,夫妻俩自己每人只买了一张一百多块的意外险,医疗险重疾险都没买。说“孩子是全家的希望,先给孩子买完再说大人的”。 可你反过来想啊,大人要是出事了,谁给孩子交保费,谁给孩子赚奶粉钱上学钱?大人本身才是孩子最大的保障啊。 预算有限的时候,投保顺序真的太重要了。 先给家庭经济支柱配,再给配偶配,最后再考虑老人和孩子。先配保障型的险种(就是意外险、医疗险、重疾险、定期寿险这些),有闲钱了,再去考虑别的类型。 不要反过来,把大部分预算都拿去买能返本、能分红的产品,最后真正需要的保障,保额买的特别低,真出事了根本不够用。我见过好多人,每年交大几千保费,重疾保额才十万,现在住个院随便都要好几万,十万够干什么呢? 预算不够怎么办?可以买定期的啊。比如定期重疾,定期寿险,比终身的便宜一大半,先买够保额,把这几十年风险最高的阶段覆盖住,以后收入涨了,再加保就行啊。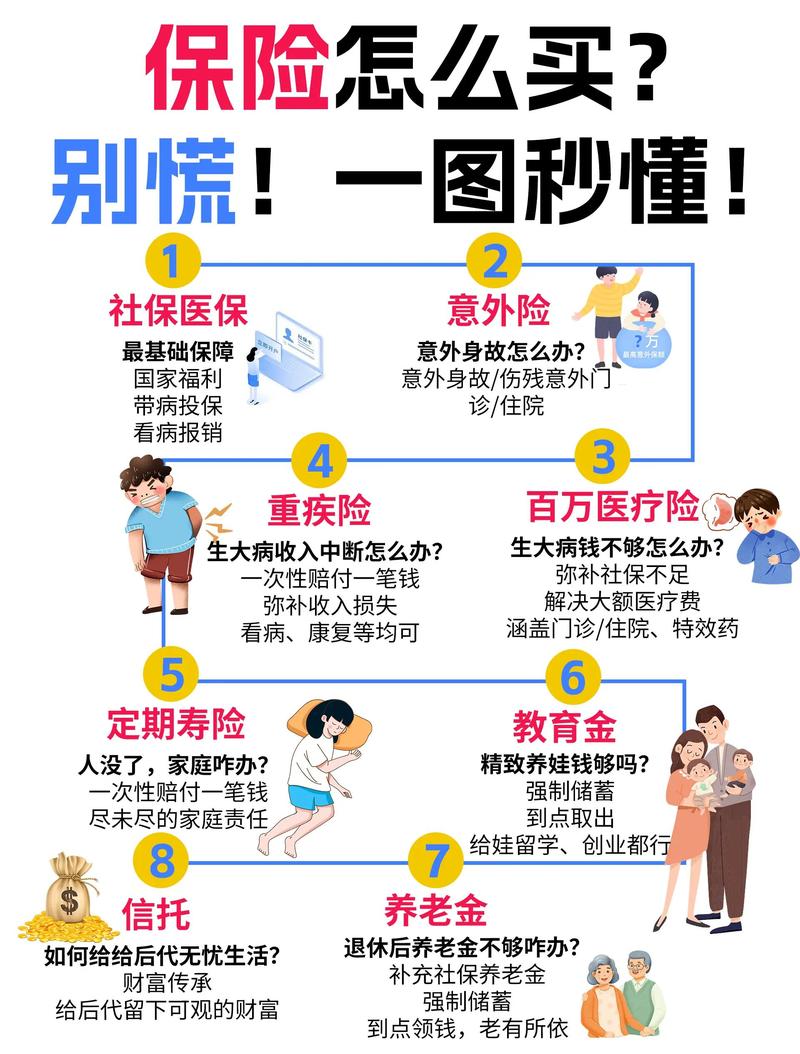
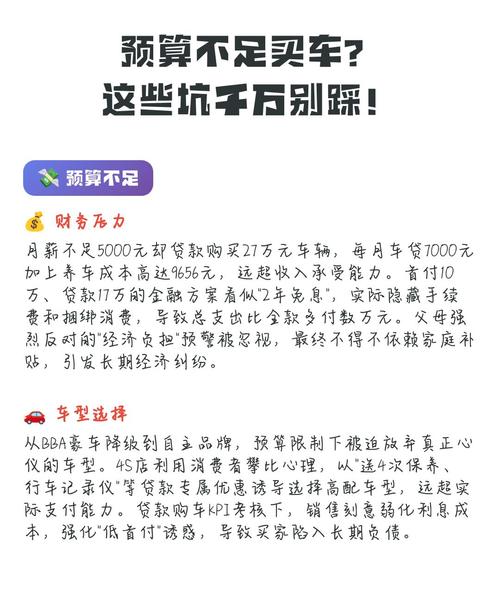
这些预算坑,多数人都踩过
最后提醒:本文内容仅做保险基础知识科普,不构成任何投保建议,不推荐任何具体保险产品,所有保险的保障责任、理赔规则、健康要求都请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐