拿到手先看这三样,10分钟就能理清楚
不用逐字逐句啃完几十页合同。先抓核心。 第一,投保人被保险人基本信息。就是谁买的,保谁,交多少钱,交多久,保多久。对着身份证核对一遍,名字错一个字,身份证号多打一个数,理赔的时候都可能出麻烦。有错赶紧找保险公司改,不麻烦。 第二,保险责任。这是整份合同的核心。说白了就是:什么情况,保险公司要赔你钱。重疾险赔约定的轻症中症重疾,医疗险赔符合要求的医疗费,意外险赔意外导致的身故伤残和医疗……白纸黑字写清楚,别光记别人说的,自己看一眼。 第三,免责条款。就是什么情况,保险公司不赔。这部分一定要看。比如常见的免责:酒驾、故意犯罪、投保前就有的病没如实说……大多产品的通用免责差不多,但也有个别特殊约定,扫一眼不吃亏。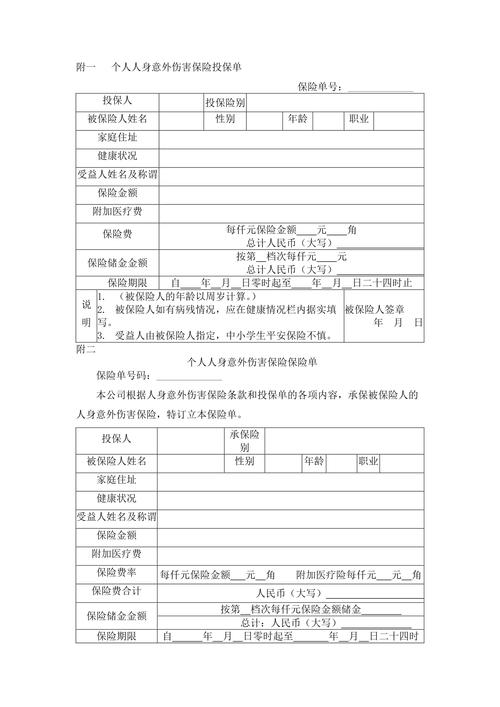
合同里绕人的名词,翻译成人话给你看
碰到这些专业词不用懵,我给你掰碎了说。 等待期:买完保险之后的一段约定时间,这段时间里非意外出险,保险公司不赔,一般会退你保费。设置等待期不是坑你,是为了防止有人已经生病了才买保险骗保。具体时间和约定,以你的保险合同为准。 现金价值:就是你中途退保,能从保险公司拿回来的钱。投保前几年现金价值一般都很低,要是急着退,会亏很多。长期保险的现金价值会随着时间慢慢涨。 受益人:出险之后,保险金给谁。分指定受益人和法定受益人。指定就是你说好给谁就给谁,理赔的时候纠纷少很多。法定就是按继承法顺序分,家里人多的话可能会扯不清楚。 免赔额:医疗险里最常见,就是需要你自己承担的部分。比如1万免赔额,就是社保报完之后,你自己出1万,剩下的符合条件的部分保险公司再报。 如实告知:买保险的时候,你要把你的身体健康情况、既往病史按要求告诉保险公司。没如实说,后续理赔可能会被拒。具体要求,都写在你手里的合同里。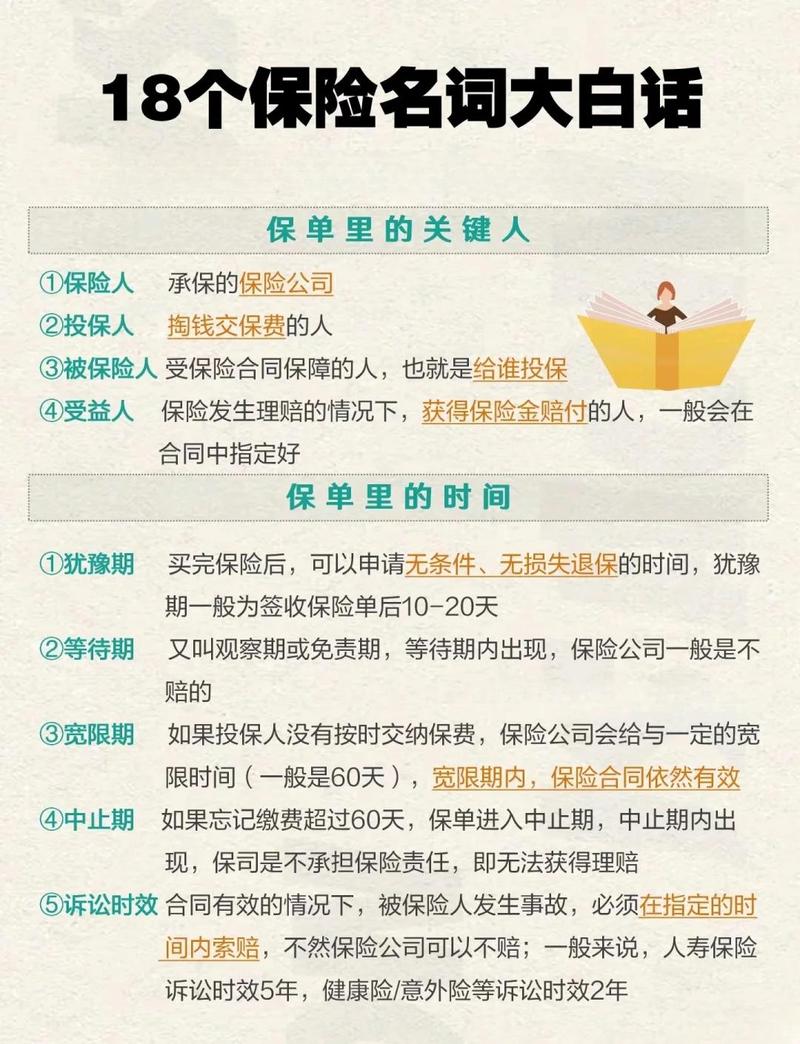
最容易踩的几个误区,提前给你提个醒
最后说几句
作者|dananjin
排版|dananjin
审核|知知