上周陪楼下张阿姨整理家里的旧保单,翻出一份十年前买的重疾险,老太太拍着大腿叹气。说当年买的时候,业务员跟她说早点交完省心,怂恿她选了5年缴。那时候她刚退休,手头就十万块养老钱,为了交保费,硬生生推了三次老姐妹的旅行团,连爱吃的进口车厘子都改成买打折的国产樱桃。等交完保费才反应过来——自己当时根本没必要这么紧巴巴。
说白了,这就是没搞懂缴费期间的门道,随便选坑了自己。今天就掰碎了说,给大家提个醒。
什么是保险里的缴费期间?其实很好懂
说白了,缴费期间就是你买了保险之后,要交多少年保费,就这么简单。
不同险种,常见的缴费期间也不一样。比如一年期的医疗险、意外险,缴费期间就是一年,每年交一次就行。长期重疾险、寿险,选择就多了:从一次交清的趸交,到3年缴、5年缴、10年缴、20年缴,甚至还有30年缴、交至终身的选项。
说实话,90%的人买保险的时候,注意力全放在「保什么」「保额多少」「赔不赔癌症」上了,翻合同翻不到这一页,就随便听业务员一句话选了。最后要么每年压力太大交不起,要么总保费白扔不少钱。
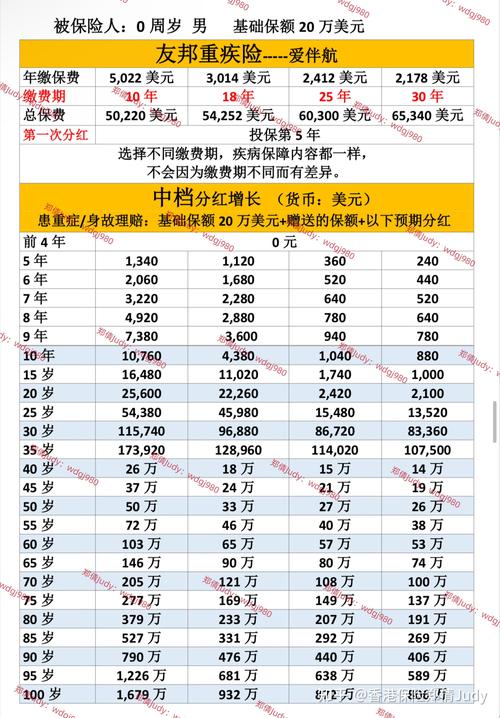
选长缴还是短缴,核心看这几点
很多人第一反应:缴费时间越短,总保费越少,肯定更划算对不对?
这话只说对了一半。总保费确实是越短缴越少,但是你得结合自己的实际情况看。
举个例子,刚毕业工作没几年的小年轻,月薪六千,手头存了几万块备用金,要买一份50万保额的重疾险。选趸交一次要交十几万,他肯定拿不出来,哪怕拿出来,备用金花光了,万一有点事急用钱怎么办?选30年缴的话,每年只要几千块,分摊到每个月也就几百块,少喝两杯奶茶就省出来了,压力很小。
更重要的一点,保费豁免。现在大多数长期保险都带豁免功能,要么是被保人出了约定的轻症、中症,剩下的保费不用交了,保障继续有效;要么是投保人出事失去缴费能力,也可以豁免。缴费期间越长,你能触发豁免的概率就越高啊。要是你5年就交完了,哪里还有豁免可享?
反过来,要是你手头刚好有一笔闲钱,放手里忍不住乱花,就想落个清净,不想每年记着交保费怕忘,那选短缴或者趸交也完全没问题。总保费少交一点,也符合你的需求,对吧?
不过话说回来,很多人算帐只算总保费数字,忘了货币贬值这回事。三十年之后的几百块,能和现在的几百块比吗?现在你觉得每个月交五百块有点压力,三十年之后,五百块可能就是一份普通外卖的钱,这点压力根本不算事。看起来总保费多了几万,实际折算下来,真的亏不了多少。
这些常见误区,好多人都踩过
第一个误区:我收入高,就必须选短缴。
收入高就更该留着现金流啊。你每年赚几十万,难道还差每年这几千块保费?把钱留着拿去做你熟悉的投资,或是提前给孩子存教育金,给自己存养老金,不好吗?非要一次性把钱都砸进保费里,把自己的现金流锁死,图什么呢?
第二个误区:忘交保费,保障直接就没了。
哪有这么夸张。长期保险一般都有宽限期,大多是60天,也就是从你该交保费那天算起,两个月内把保费交上,保障一点影响都没有。哪怕刚好在宽限期里出了事,保险公司也照样赔,只是会从理赔金里扣掉你欠的保费而已。
要是真的忘了交,过了宽限期也没关系,还有两年的中止期,两年之内你都可以申请复效,补交保费之后,保障就能恢复。当然了,复效一般需要重新核保,具体规则还是要看合同。
第三个误区:缴费期间选了之后随时能改。
大多数长期保险,缴费期间选完之后是不能改的哦。少数产品支持缩短,但很少能支持延长,所以选的时候一定要结合自己未来的收入预期想清楚,别脑子一热选了短缴,后来交不起只能退保,损失手续费不说,保障也没了,太亏。
本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于缴费、宽限期、复效的具体规则,均以对应保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然