上周陪我姐去保险公司办理赔,她攥着我姐夫的定期寿险合同,在大厅的休息区坐了快半小时,眼睛肿得像核桃。
不是保额谈不拢。
是受益人那栏,当初买的时候随手勾了“法定”。
为了凑齐所有有继承权的亲属的签字,她来回打了二十多个电话,我姐夫的哥哥在深圳赶不回来,委托公证花了快两千,刚上初中的侄子作为法定继承人,还要由监护人陪着签字走流程。前前后后跑了快俩月,30万的理赔金才到账。两家人因为签字的事,闹得半年没一起吃顿饭。
我有时候真的觉得好笑,大家买人寿保险的时候,前面的环节门清:健康告知反复核对三四遍,算保额的时候把房贷余额、孩子未来的学费、老人的赡养费用列个表算得明明白白,跟销售掰扯半小时就为了把年交保费省个百八十块。到了受益人那栏,手指一划就勾个法定,连多花十秒想想自己最想把钱留给谁的耐心都没有。
你随手勾的“法定”,根本不是省事儿的选项
很多人觉得,勾法定多省心啊,反正都是家里人,按法律分就行,省得填错了麻烦。
真不是。
法定受益人的理赔金,在法律上会被认定为被保险人的遗产,首先要用来抵偿被保险人生前的合法债务。我之前听同事提过一句,有位大哥买寿险时勾了法定,走的时候留了几十万的信用卡欠款,理赔金下来第一时间被银行划走还了卡债,本来等着拿这笔钱养老的老母亲,最后一分钱都没拿到。

更磨人的是流程。法定继承的话,所有排在继承顺序里的人,都要亲自到场或者出具有效的委托公证,不管是在外地的亲戚,还是未成年的孩子,少一个人的签字,流程就卡着走不动。遇到有人在国外联系不上的,等个一年半载都是常事。
别觉得这是夸张。我姐那次就是,光凑齐所有签字的材料,就跑了三趟派出所开亲属关系证明,来回的路费、公证费花了小四千,算下来实际拿到手的钱,比当初算的少了快十分之一。
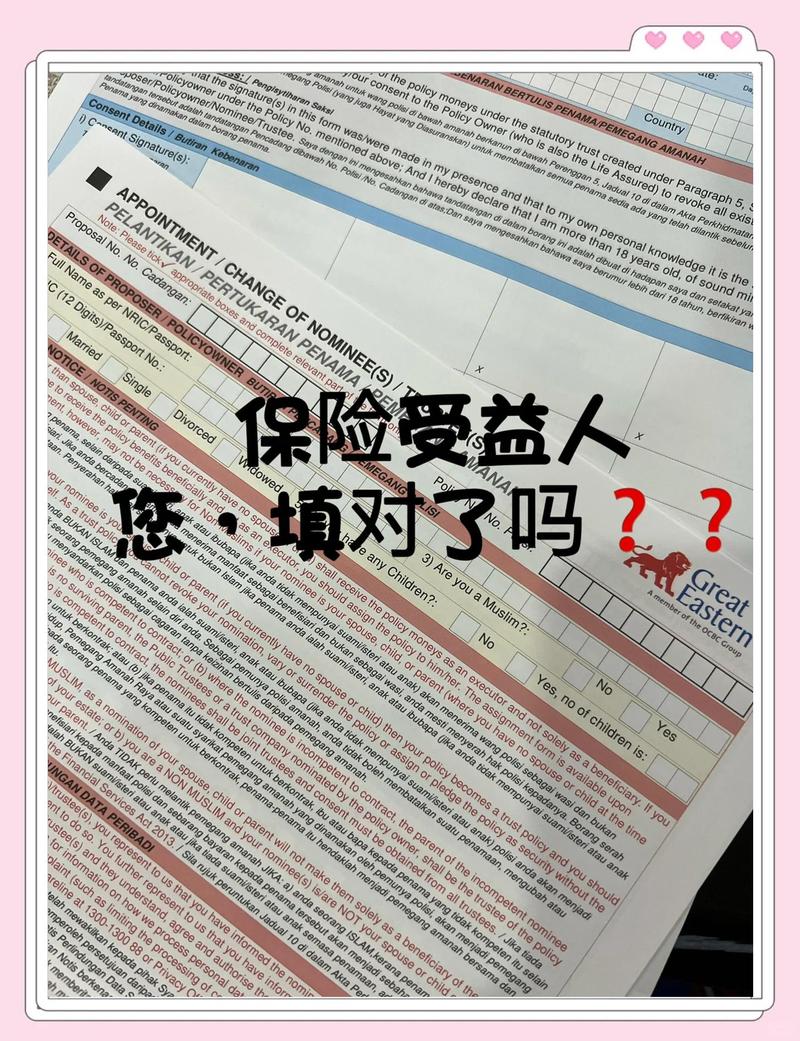
填指定受益人,不是随便写个名字就行
有人说,那我不勾法定,我填我老婆名字,总没错吧?
也不对。
有效的指定受益人填写,必须写清楚三个核心信息:完整的身份信息、明确的受益比例、清晰的受益顺序。你只写“配偶”两个字,万一投保时的婚姻状态有变动,保险公司根本不知道该把钱打给谁。你只写名字,不写身份证号,遇到同名的人,核对身份都要耗掉好几天。
别贪多。有人觉得把所有家里人都写上,谁也不得罪。其实没必要。你把远房表姐、多年不联系的堂哥都列进去,到时候理赔的时候,有人联系不上,有人临时提出要分走一部分份额,照样卡壳。
说白了,你当初买寿险的初衷,不就是想让你最惦记的那个人,安安稳稳拿到这笔钱吗?想给妈妈留一笔养老钱,就把她的信息填全,写清楚占比;想给孩子留到大学的学费,就明确他是第一顺序的受益人,占比多少。别留模糊的空间。
有人怕填了指定受益人,以后想改麻烦。真的多虑了。只要被保险人在世,带着有效证件,不管是去线下网点还是在保险公司的官方APP上,都能申请变更受益人,很多时候五分钟就能操作完,比你当初买保单填资料快多了。
几个你可能踩过的关于受益人的误区
第一个误区:填了指定受益人,理赔金也要用来还债?
不是。合法有效的指定受益人对应的理赔金,不属于被保险人的遗产,不需要用来抵偿被保险人生前的个人债务。这笔钱是保险公司直接按合同约定打给受益人的,债权人没有权利要求用这笔钱抵债,除非受益人和被保险人本身有共同的债务关系。
第二个误区:受益人只能填直系亲属?
其实现在不少保险公司的审核要求已经放开了,只要你能说明和对方存在合法的保险利益,比如长期照顾你的住家保姆、跟你一起打拼的创业伙伴,经过保险公司的审核流程,都是可以列为指定受益人的,不是非得填爸妈、配偶、孩子。
第三个误区:受益人填谁都行,反正钱是给家里的?
差远了。我真的见过有人,填受益人时随手填了关系疏远的亲爸爸,但是他从小是外婆带大的,本来想把钱留给外婆养老。最后理赔金直接打给了他爸爸,外婆半毛钱都没拿到,跟他当初买保险的初衷完全拧巴。
说实话,买人寿保险从来不是为了赚多少钱,就是给你最在意的人留个兜底的依靠。你前面花那么多时间算保额、挑产品、核对健康告知,别因为最后十秒的敷衍,把所有的安排都打了折扣。
真的没必要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子