去年深秋装老破小,木工进场当天突然要加8000块的定制柜尾款。
我当时整个人都懵了。
本来留的备用金刚交完第二年的车险,信用卡额度刷得只剩几百,找相熟的朋友开口?话到嘴边又咽回去——就几千块的事,欠人情真的不值当。
正蹲在小区楼下搓手的时候,突然想起之前代理人给我发保单的时候提过一嘴:你这份是终身寿,急用钱的时候能贷。
对。保单贷款。
先搞懂:你手里的保单,不是所有都能贷
别一看到“能贷款”就翻出所有保单挨个找。
只有具备现金价值的人身险保单,才具备申请保单贷款的资格。
什么意思?就是你交的保费,扣完初始费用、保障成本之后,剩下的、实打实属于你自己的那部分钱——就是现金价值。那种一年期的意外险、百万医疗险,交完钱就换一整年的保障,根本没剩下啥现金价值,想贷也贷不了。哪怕是长期重疾险,要是刚交了一两年,现金价值可能才几千块,能贷出来的钱也有限。
我当时那份交了6年的终身寿,翻了下保单的现金价值表,当时的现金价值是31200块。合同里写的贷款比例是现金价值的80%,算下来最多能贷24960块——付个8000的尾款完全够。
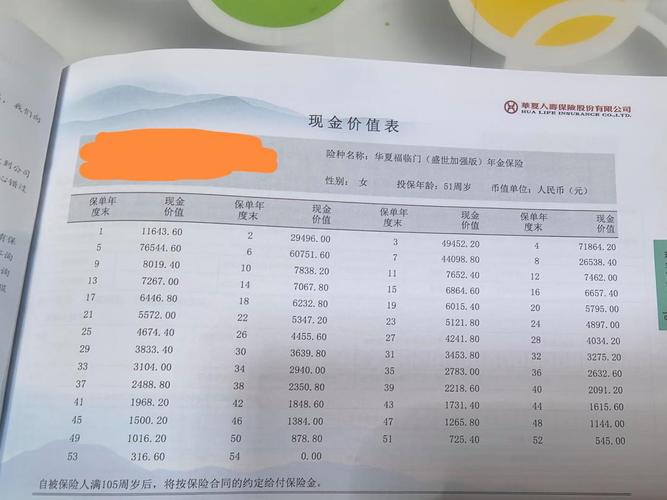
我当时一开始以为,只要有现金价值就能随便贷。结果仔细翻条款才发现,有个前提:你这份保单得是有效的,没有在效力中止期,也没有已经申请过减保、把现金价值取出来用得差不多了。
别光听利率低:这几个坑踩了真的亏
很多人被推荐的时候,只听一句“比银行消费贷利率低”就兴冲冲去办,根本不看条款里的细节。我当时办之前差点踩两个坑。
第一个坑:贷款期限不是你想贷多久就贷多久。绝大多数保单的贷款期限最长不超过6个月,到期要把本金和利息一起还。我一开始以为能贷个两三年慢慢还,看到条款的时候吓一跳——还好我本来就是短期周转,6个月的时间完全够我发了年终奖把钱补上。哦对,大部分保险公司支持到期之后,把当期的利息结了,本金可以申请续贷,不用全额还本金。但这个不是写在合同里的固定权益,是要提前跟保险公司确认的。
第二个坑:千万别让欠的本息把现金价值给“吃”没了。当未偿还的贷款本息总额超过保单当前的现金价值时,保单会直接效力中止。啥意思?就是你之前交了好几年的保费,对应的保障直接没了——要是这时候刚好出险,根本没法申请理赔。我当时看到这条的时候,后背直接冒了点冷汗:要是真的脑子一热贷满额度,拖个一两年不还,利滚利把现金价值耗光,之前交的几万块保费不就打了水漂?
还有个容易忽略的点:贷出来的钱不能随便乱造。合同里明确写了,贷款资金不能用于违法领域,也不能拿去炒股、炒期货这类高风险投资,更不能用来再交保费——要是被查到资金流向不对,保险公司是有权要求你提前还清贷款的。

什么时候用它才真的划算?
我办完那次贷款之后,其实也给身边几个朋友提过这个功能,但真的不是所有人都适合用。
比如你只是想换个新手机、买个包,几千块的事,刷个信用卡分期就行,犯不上动保单的贷款额度。
真的适合用的场景其实很窄:第一,你是短期周转,大概3-6个月就能把钱还上,不是长期要拿一大笔钱用个三五年;第二,你找银行贷款嫌麻烦——比如要填一堆资料、查征信、等审批,或者临时需要钱的时候根本抽不出时间跑线下网点;第三,你不想找亲戚朋友开口欠人情,就几千几万的事,犯不上把关系搭进去。
我当时办的时候,真的觉得方便。坐在小区楼下的石墩子上,打开保险公司的官微,找到保单贷款的入口,填了个贷款金额,选了自己常用的银行卡,前后也就1个半小时,钱就到账了。比我之前申请银行消费贷快了不知道多少倍——上次申请消费贷,光填资料就填了一下午,等审批等了三天。
说实话,那次周转完之后我才真的觉得,之前买的那些长期保单,除了能给个保障,还真的有个应急的用处。但我也从来不会劝人专门为了办贷款去买什么高现金价值的保单——毕竟保险的核心还是保障,贷款只是个附带的小功能,本末倒置就太傻了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨