说真的,我之前一直觉得受益人这栏,随便填个配偶或者选个法定就完事了。直到上个月陪我姐去保险公司改保单,柜员翻出之前的旧记录,指着屏幕上的内容跟她说,”你这受益人填的法定,真出事的话钱要走继承流程,到时候你爸妈、你老公、你刚满3岁的娃,所有人都要到场签字,缺一个都打不了款”。我姐当时就愣了。
她当初刚结婚那会买的定期寿险,年交才几百块,当时填受益人那栏,柜员问她要指定还是法定,她想着反正都是自家人,选法定省得以后婚姻状态变了还要跑回来改,图个省事。结果这几年家里事多,她爸查出来糖尿病并发症,需要长期吃药复查,她去年生了二胎,小的那个刚满半岁,她突然反应过来,真要是自己出点什么事,那笔理赔金要是走法定,流程拖个大半年不说,分配的时候根本没法按她的想法来。
你以为选“法定”是省事,其实是给所有人添麻烦
说实话,我之前也觉得选法定没什么问题,毕竟都是一家人,钱给谁不是给?但那天听柜员算完流程才反应过来,选法定受益人,本质上是把理赔金的分配权,交回了当时的继承规则,而不是你自己的意愿。
按现在的继承规则,法定的第一顺序继承人是配偶、子女、父母,几个人平分理赔金。听起来挺公平,但真到了要打钱的时候,麻烦就来了:所有继承人得开齐亲属关系证明、死亡证明,要是有继承人在被保险人身故之后才去世,还要转走一部分份额给那个人的法定继承人。我上次听柜员说,有个客户的保单走法定,前后花了8个月才把钱赔下来,就因为客户的老母亲在他出事之后半年也走了,结果他那部分理赔金还要转给他的兄弟姐妹分。
没人想等8个月拿救命钱。对吧?

指定受益人,不是填个名字就完事
很多人知道指定受益人比法定好,能按自己的想法分钱,也不用走复杂的继承流程,但真填的时候,经常图省事留个坑。
比如有人受益人栏只写个“配偶”“孩子”,别的身份信息啥都不填。这真出事了根本认不清人。之前就碰到过客户,当年离婚又再婚,受益人栏只写了“配偶”,理赔的时候两任配偶都拿着有效结婚证来申请,保险公司根本没法判断该打给谁,最后只能等双方协商完走司法流程才能放款。
所以受益人栏别只写身份关系,一定要把姓名、身份证号、和被保险人的关系写全,最好明确每个人的受益比例。我姐最后改的受益人,是她妈占30%,两个娃各占35%,比例写得明明白白,身份证号一个不差。不是跟姐夫感情不好,是姐夫自己有一份足额的定期寿险,她说真出事的话,姐夫是家里的主要劳动力,能赚钱养家,但她妈没有职工社保,两个娃还小,这部分钱是要兜底的。
没人规定受益人必须填谁。你想给爸妈多留点,想给娃单独留教育金,哪怕你想给常年照顾你的亲戚留一笔,只要符合合同要求,都可以写。
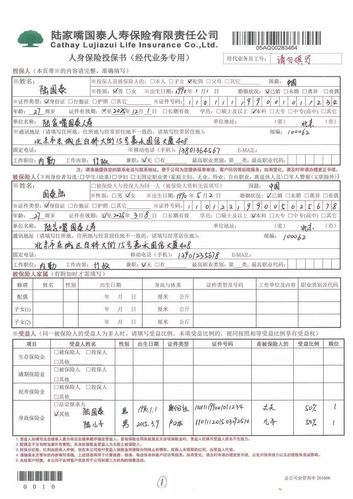
这些没人主动提的细节,早知道少走弯路
我之前总觉得,填受益人是买保险那一刻就定死的事,改不了。那天陪我姐去才知道,根本不是。
只要被保险人还具备完全民事行为能力,随时可以按合同约定的流程申请变更受益人,不需要跑复杂的手续,填个变更申请书,带上身份证和保单,一般当天就能办完。我姐当时改的时候,柜员还特意提醒她,要是以后娃长大了,或者她爸妈的养老安排有变化,随时来就行,不用特意挑什么时间。她当时还笑,说之前以为改受益人得像迁户口一样跑好几个地方,结果10分钟就办完了。
还有几个容易踩的小坑:别填没有确定身份的人,比如“我未来的孩子”“我以后的老伴”,没有有效身份信息的话,到时候根本没法认定;填受益比例的时候别含糊,别说“大家平分”,直接写清楚每个人占百分之多少,省得后续家人之间有矛盾;要是你给别人交保费,想填自己当受益人,提前看看合同里的保险利益要求,符合的话再填,别自己想当然。
我之前总觉得,买寿险是离自己很远的事,是真出事了才用得上的安排。直到陪我姐跑这一趟才发现,你在受益人那栏写下的每一个名字、每一个比例,根本不是走流程的必填项,是你最后能给在意的人留的最实在的兜底。你不用为了这个事焦虑,也不用听别人瞎忽悠什么必须填谁才对,就按你自己的真实想法来,把每一笔钱要给谁、给多少写清楚,比啥都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北