上周天在咖啡馆见小周,他刚签完买房后的第一份保单,拎着合同袋风风火火坐我对面,指着那本厚合同抬下巴:“我这个就是寿险吧?保死的对吧?”
我差点把手里的冰美式喷在他合同上。
买寿险就是盼着自己出事?纯属把保障的逻辑搞反了
很多人一听见“寿险”两个字就皱眉头。
觉得晦气。
觉得买这个就是给自己咒自己。
我之前碰到过一个32岁的互联网运营,去年刚生了二胎,房贷还有210万没还,聊到寿险的时候他直接摆手,说自己每年给孩子报两万块的早教班都不眨眼,买寿险这种“不吉利的东西”绝对不考虑。

你算啊。
万一哪天他真的因为意外或者疾病没法继续还房贷,银行会管他老婆一个带俩娃的女人能不能扛吗?不会的。房子会被走司法程序收走,孩子的学费、家里每个月的菜钱、老人的医药费,全是压在他老婆身上搬不动的石头。
很多人从根上把寿险的受益人搞混了。
寿险的本质,是你没法继续履行家庭责任的时候,给留下来的家人留的一笔能接上生活的钱。你自己根本用不上这笔钱。你买的不是“自己出事的保障”,是你就算不在了,当初答应要给家人的生活,不会一下子塌下来。
别拿“晦气”当挡箭牌。
真的要算的账,从来不是吉不吉利,是如果有一天你扛不住了,你爱的人要花多少力气,才能把你没走完的路接着走下去。
有重疾险和意外险,就根本不需要买寿险?
太多人这么想了。
就像最开始提到的小周,他买了50万的重疾险,200万的意外险,拍着胸脯说自己保障全得很,直到我问他,要是他因为重疾卧病在床三四年,最后没挺过来,他的重疾险赔的那50万,够不够覆盖他这三四年没收入的缺口,还有剩下的180万房贷?他愣了半天,指尖敲着合同封面没说话。
其实三类保障的逻辑,从根上就不一样。
重疾险是赔给你自己的,用来补你生病没法上班的收入缺口、付自费医药费的。意外险是管你因为意外导致的伤残、身故的,生病导致的问题它不管。但寿险的触发条件简单得多——不管你是因为重病走的,还是意外走的,只要符合合同约定的情况,就直接给受益人赔钱。
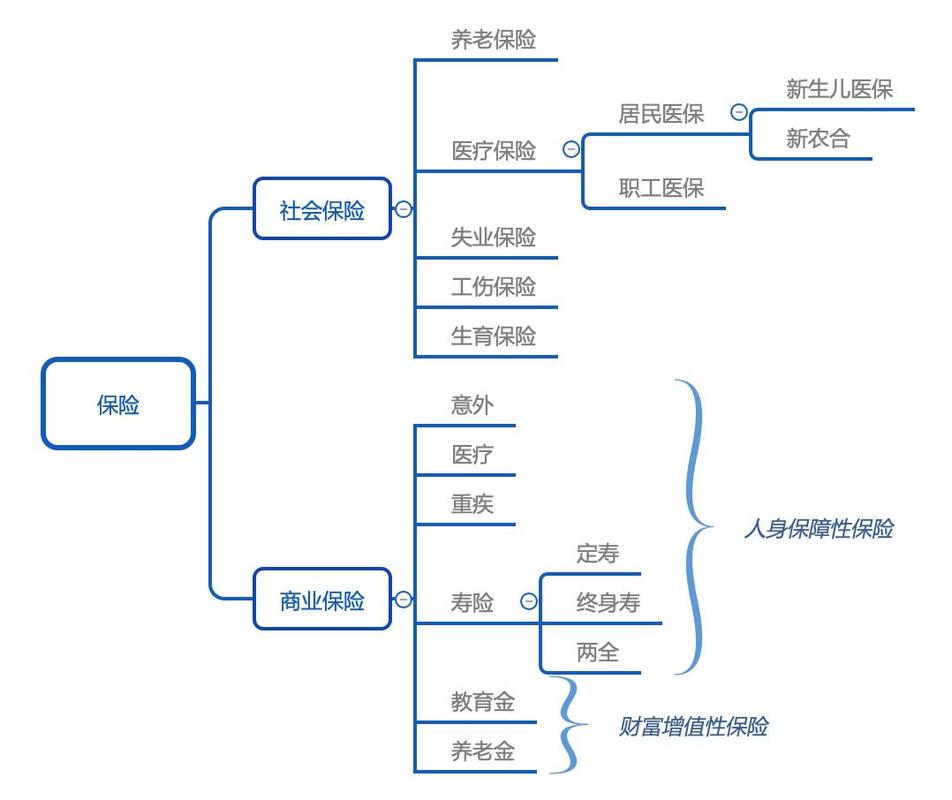
这三类保障的赔付触发条件、赔的钱给谁用,从根上就不是一回事。
别觉得有俩就够了。你得坐下来拿个计算器算:你现在的房贷还有多少没还,孩子到独立要花多少钱,家里老人每个月的赡养费要准备多少,这些数字加起来,就是你真正需要的责任额度。这些缺口,不是重疾险赔的那点医药费能兜住的。
寿险买得越贵越好,贵的肯定保障全
说实话,这个误区我碰得最多。
有人觉得。
贵的就好。
有人听业务员说带了身故责任的重疾险,比单独买寿险划算,就闭着眼签合同,连条款都没翻。
我前阵子帮一个客户算过,他买的那份带身故责任的重疾险,每年交的保费比单独买同等保额的定期寿险贵了快三倍,而且等他七八十岁重疾险理赔过一次之后,那份所谓的“身故责任”早就失效了,根本没法覆盖他上有老下有小的那二三十年的核心责任期。我当时算完都替他心疼,多花的那些钱,够给他娃报三年的乐高兴趣班了。
寿险哪有什么“越贵越好”的说法。
你要的就是在你扛责任的那几十年里,万一你走了,钱能赔到位。那些附加了一堆你根本用不上的责任的产品,说白了就是把你当冤大头多收保费。
选寿险的核心标尺,从来不是价格高低,是你需要的保障期限、保额能不能刚好匹配你当下的家庭责任。
比如你刚工作没几年,单身,没房贷没赡养压力,那你确实没必要买太贵的终身寿险,等以后成家了、背上房贷了再调整也来得及。但要是你现在上有老下有小,身上压着几百万的房贷,那你就找那种保障期限刚好覆盖你房贷还清、孩子能独立的产品,不用为那些你八辈子用不上的附加责任多花冤枉钱。
还有人说,我单身一人,无牵无挂,买什么寿险。
其实也对。
如果你真的没有需要替你还的债,没有要赡养的老人,没有要扶持的家人,那你确实没必要硬买。别被人忽悠着买个几千块的寿险,到头来受益人填的是自己,根本拿不到钱,对吧。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐