上周帮远房表妹理保单。
她攥着两本皱巴巴的合同坐我家沙发上,指尖都把合同封皮捏出印了,第一句话就是‘我这俩险是不是买重了?每年交小一万,咋感觉保的东西差不离?’
我翻了翻她的合同。一份是带身故责任的重疾,一份是终身寿。
说真的,这问题我一年能被问八遍。
先搞懂:俩险赔的钱,根本不是给同一个人花的
好多人对保险的认知还停留在“交了钱,出事就赔”,根本没仔细想过,赔的这笔钱,最后是拿来干嘛的。
重疾险的钱,是给得病的本人用的。
只要过了等待期,确诊了合同里写的符合标准的重疾、中症、轻症,保险公司就把保额直接打你银行卡里。没人管你拿这个钱是去付进口药的费用,是补你没法上班断了的工资,是请护工,甚至是拿出去旅游散心。你想怎么花都行。
寿险的钱,是给活着的家人用的。
说白了,寿险保的是“被保人不在了”这件事带来的经济窟窿。不管你是因为疾病走的,还是因为意外走的,只要在保障期内符合合同的身故/全残标准,赔的钱直接打给你指定的受益人——可能是你的配偶,可能是你的孩子,可能是你的爸妈。这笔钱本来就不是给被保人自己花的。你想想,人都不在了,赔的钱总不能烧给你吧?对吧?
我之前碰到个32岁的互联网从业者,给自己配了50万消费型重疾,200万定期寿险。他说的特别实在:重疾的钱是我万一倒下,能拿着钱好好治病,不用伸手找亲戚借,也不用逼我老婆去卖房子凑手术费;定寿的钱是我真没扛过去,我老婆孩子不用接着还剩下的房贷,孩子还能接着上兴趣班,我爸妈的养老钱也不用掏出来填窟窿。
真的,好多人一开始就把这俩的用途搞反了。
寿险不管你得病时候花多少钱。哪怕你癌症化疗花了几十万,只要人还在,寿险半毛钱不会给你报。反过来重疾险也不会管你走了之后家人的日子——你要是因为突发意外走了,没达到重疾的理赔标准,重疾险最多退个当时的现金价值,根本不会给你家人留够覆盖房贷的钱。

别被销售绕晕:俩险的缴费逻辑,差得不是一点半点
我最烦那种上来就给人推高保费储蓄型产品的销售,张嘴就给你算“几十年后能领多少钱”,根本不管你当下的风险兜没兜住。
先讲重疾险的缴费逻辑。
重疾险本质是“买一段人生关键期的收入损失补偿”。你可以选保到70岁,也可以选保终身;可以选30年缴费,也可以选10年缴。保费是随着年龄往上走的,30岁买和40岁买,同样的保额,每年交的钱能差出三分之一。现在的重疾险大多带豁免责任,比如你得了轻症,后面剩下的保费不用交了,保障还一直有效。
再讲寿险的缴费逻辑。
尤其是咱们普通家庭最常用的定期寿险,本质是“花钱买一段责任最重的时期的兜底”。比如你刚背上30年房贷,孩子刚上小学,两边老人都还没到需要你大额贴补养老的年纪,那你就选保到60岁的定寿——等你60岁了,房贷还完了,孩子工作能自己赚钱了,你就算真有什么事,家里的经济压力也没那么大了,这时候寿险的使命就完成了。
这里要提一句,定期寿险的条款真的特别简单。没有一堆疾病分组,没有一堆理赔定义,核心就一条:保障期内,身故或者全残,就按合同约定的保额赔钱。
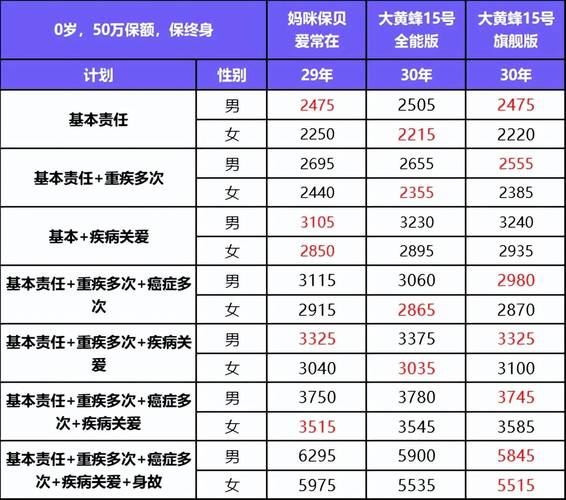
哦对,还有那种带身故责任的重疾险,说白了就是把重疾和寿险的功能揉进了同一张合同里。但你仔细算算账就会发现,同样的保障责任,单独买一份消费型重疾+一份定期寿险,总保费比买一份带身故的终身重疾便宜快一半。不是说这种产品不好,是你得先算清楚自己每年能拿出来的预算够不够,别为了凑一个“啥都保”的名头,把保费交得压得自己喘不过气。
选的时候别内耗:先想清楚你当下最怕的是什么
好多人买保险的时候总纠结“我到底先买哪个”,其实根本不用对着网上的攻略死磕。你就坐下来,拿张纸写两笔:
第一,你现在的年纪是多少?身上背着多少长期负债?家里现在靠你赚钱的人有几个?
如果是刚毕业没几年的年轻人,每个月扣完房租、吃饭的钱,能拿出来买保险的预算也就两三千。那你优先选保额够30万的消费型重疾,保到70岁,剩下的钱买个100万的定期寿险,保到60岁就行。为啥?这时候你最怕的是万一得个大病,几十万的治疗费把你刚攒的那点积蓄全掏空,还要拖累爸妈给你凑钱;也怕万一自己出点什么事,爸妈还要帮你还上学时候借的助学贷款。
如果是35岁左右的家庭顶梁柱,上有老下有小,房贷剩个两三百万,孩子刚上小学,那你就把寿险保额算到能覆盖全部房贷+孩子到大学毕业的学费+老人的基础养老钱,算下来差不多200-300万就够;重疾险的保额就选你3-5年的年收入,比如你一年赚20万,那就选50-100万的保额,这样就算你得病了三五年没法上班,家里的日常开销、孩子的学费、老人的医药费也不会断档。
我上次碰到个姑娘,30岁,咬着牙买了个年交两万的终身寿,交10年,结果重疾险只买了10万保额。我当时听完都替她着急。你万一得个大病,10万够干啥?现在随便个重疾的治疗加康复,都要花个几十万,你把钱全砸到终身寿里,真生病了拿不出钱,那寿给你保着有啥用?
还有个误区我必须说一句。好多人觉得“我有职工医保,根本不用买这些”。真不是。医保是给你报符合目录的治疗费的,它不管你得病了没法上班的收入损失,也不管你走了之后家人的生活费。医保是打底的,这俩险是补医保管不到的那些窟窿的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知