上周陪发小去体检,查出甲状腺3类结节,她当场蹲在医院走廊哭——之前刚看好一款重疾险,算下来每年交的钱比她一个月房租还低,就等着这周发工资付保费。
晴天霹雳。
那天她拿着保险公司发的初步评估通知,盯着”除外承保”四个字看了十分钟,问我这是不是就是变相拒保。说实话,我见过太多人第一次听到这个词的反应,跟她一模一样:要么觉得自己被保险公司针对了,要么觉得这保单买了也白买,根本没用。
不是拒保,是给你的保单”打了个定向补丁”
除外承保不是拒保,是保险公司在你已有健康异常的前提下,愿意承接大部分风险,只把某一块它评估下来风险偏高的责任,划出去不赔。
比如你有甲状腺3类结节,那合同里会明确写:后续甲状腺相关的疾病,包括结节恶变、甲状腺癌,都不在保障范围内。其他的重疾,比如急性心梗、脑中风后遗症、胃癌肺癌这些,该怎么赔就怎么赔,跟身体健康的人标体买的保单没差。
真不是故意卡你。
我之前见过最夸张的,有人因为小时候得过肺炎,买医疗险的时候被除外了肺炎相关的住院责任——你说这坑吗?换谁谁都觉得冤,但站在保险公司的角度,它得把已知的高风险敞口兜住,不然收的保费根本扛不住理赔支出。

听到”除外”就直接退?先算清楚两笔账
我之前有个老客户,拿到带除外的通知,直接把投保页面关了,说”这保单买了有啥用,连甲状腺都不赔”。后来他听朋友说有款”免健康告知”的产品搭着重疾责任,二话不说就买了,交了两年保费,去年体检查出肺结节,申请理赔的时候,保险公司查出来他投保前就有肺结节的就诊记录,直接拒赔。
亏大了。
算第一笔账:你现在这个被除外的毛病,后续发展成大病的概率有多大?比如医生说你的甲状腺3类结节,每年复查就行,恶变概率不到2%,那除外这一块,总比被直接拒保强吧?毕竟剩下的保障,兜的是那些概率不高,但一旦发生就要掏几十万的大额支出。
算第二笔账:你能不能找到其他公司,给你更宽松的承保结论?比如同样的体检报告,A公司给你除外甲状腺,B公司可能因为你结节边界清晰、没有血流信号,直接标体承保——这种事我见过不止一次。别拿到第一个承保结果就直接放弃,多问两个渠道,不费事。
这些关于除外的坑,踩一次可能白交十几万
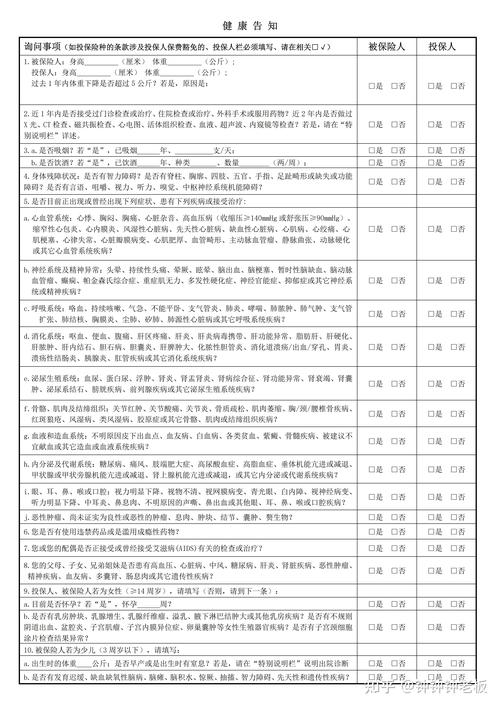
首先,别觉得”我不告知,就不会有除外”。很多人填健康告知的时候,看到自己有个小结节、有点血压高,觉得”这点小事保险公司查不到”,干脆不填。结果真等到理赔的时候,保险公司一查就诊记录,直接以”未如实告知”拒赔,连除外的机会都没有。
傻不傻。
其次,别签了带除外的保单就不管了。很多人觉得,既然已经把甲状腺除外了,那我以后就再也不用管这个结节了。不对。你每年该复查就复查,要是过个三五年,你的结节缩小了、等级降了,甚至完全消失了,完全可以拿着最新的体检报告,找保险公司申请复议,把之前的除外责任去掉。这种复议成功的案例,我见过好几个。
还有,别被空口承诺忽悠。有的销售为了让你赶紧签单,会跟你说”这个除外没事的,以后找我就能给你去掉”,你得自己看合同里的除外条款到底写了啥,是只除外甲状腺癌,还是除外所有甲状腺相关的责任,是只除外这一个器官,还是连带整个系统的疾病都除外——白纸黑字的东西,别听别人随口说。
不过话说回来,谁遇到这种事都要犯嘀咕,毕竟买保险就是为了万一出事能有个兜底的,结果上来就把某一块责任给划走了,换谁心里都不舒服。但换个角度想,比起被直接拒保,连个兜底的机会都没有,能有一份带着除外的保单,其实已经是在风险和保障之间,拿到了一个相对平衡的结果。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然