收到加费承保的核保通知?先别急着关掉投保页面
2026-11-10 08:34:53
上周帮朋友看手机里的核保结论,他盯着屏幕皱了三分钟眉,手指都放在退单按钮上了。
“我不就是甲状腺右叶长了个0.4cm的3类结节吗?买个重疾险而已,为啥要多掏小五百?这保险我不买了。”
真的!
这是最近半年我碰到的第三个人,一看到核保结论里的“加费承保”四个字,第一反应就是被保险公司坑了,要直接走。
先掰扯清楚:加费承保多掏的钱,到底买了啥
很多人对加费的第一印象不好,觉得这是保险公司变着法涨价,甚至是对健康有点小毛病的人的歧视。
真不是。
你换个角度想,保险公司卖保险,本质是赚“风险差”的钱——也就是算下来,一群标准体的人,未来几十年的理赔总额,大家平摊下来的保费,刚好能覆盖,还能有点合理的利润。那要是你本身的健康状况,比这群标准体的人未来的理赔风险高那么一点,总不能让其他标准体的人替你多掏钱吧?
加费不是额外收的“苛捐杂税”,是把你比标准体高出的那部分风险成本,平摊到你每年交的保费里,算到明面上的公平交易。
举个最常见的例子:32岁的男性,买30万保额的终身重疾险,标准体每年保费是3200块。如果他查出来有甲状腺3类结节,核保算了下,他未来因为甲状腺相关疾病申请理赔的概率,比标准体高15%,那就直接在标准保费基础上加15%,也就是每年多交480块,换的是——他不用因为这个结节被除外甲状腺相关的保障责任,也不会因为这个小毛病直接被拒之门外。
 重疾险核保结论通知截图示例
别踩坑:看到加费就撤单,大概率亏的是你自己
我真见过太多人,刚看到加费通知的时候,气冲冲退了投保证明,觉得“我凭啥多掏钱”。
转头过了半年,单位组织体检,之前的3类结节复查变成了4a,吓得赶紧去医院做穿刺,等病理结果出来是良性,再回头想投保。
这时候你再去试,别说加费15%了,大部分产品的核保规则里,4类及以上的甲状腺结节,直接要求你提供近半年的所有复查记录,有的甚至直接拒保,就算能承保,也是直接把甲状腺癌、甲状腺相关的治疗责任全部除外,跟之前的加费结论比,保障差了一大截,保费还更贵。
算笔最实在的账:如果每年多交500块,交20年,总共也就多掏1万块。换的是你能拿到完整的30万重疾保障,不用纠结某类疾病能不能赔。这杠杆怎么算都不亏。
当然也不是说所有加费都得接。一般行业里的常规加费比例在5%-30%区间,要是碰到超过30%的加费结论,你可以多琢磨琢磨划不划算,不用硬接。
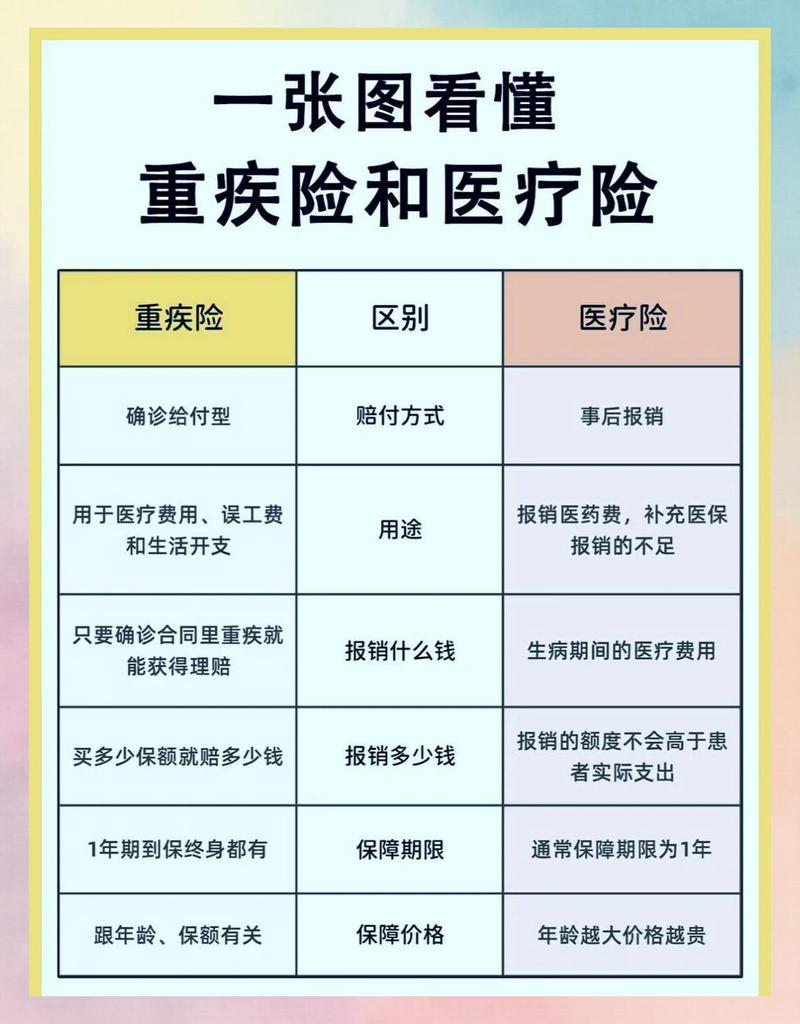 不同健康状况对应的重疾险核保结论对比表
真碰到加费通知,怎么判断接不接?
 真碰到加费通知,怎么判断接不接?
别一上来就拍板接或者不接,按三个步骤捋一遍就行,没那么复杂。
第一,先算长期杠杆。比如加费之后,你20年总共要交的保费是多少,跟你能拿到的保额比,杠杆还够不够。举个简单的例子,50万保额,加费之后20年总共比标准体多掏2万,平均每年多1000块,杠杆还是25倍,完全可以接。要是加费之后总保费快赶上保额的一半了,那你完全可以换个产品试试,没必要死磕这一家。
第二,别死磕单一产品。很多人投了一个产品,拿到加费结论就觉得自己只能接受这个结果,其实真不是。不同保险公司的核保尺度差得挺大的,同样是3类甲状腺结节,有的公司直接给标准体,有的公司要加费10%,有的公司要除外甲状腺责任。你拿着自己的体检报告,多投两三个同类型的产品对比下核保结论,说不定能拿到更划算的方案。
第三,别被数字吓住。很多人看到加费30%就觉得天塌了,其实你得对比下其他选项的保障缺口。比如有乙肝小三阳的朋友,大部分产品的核保结论是除外肝癌责任,要是有个产品只加费25%,不除外肝脏相关的责任,那其实这个加费是值的——毕竟小三阳人群的肝癌发病风险,确实比健康人高不少,真到需要理赔的时候,这部分的保障比你省下来的那点保费重要多了。
这些关于加费的谣言,别再信了
 这些关于加费的谣言,别再信了
这么多年跟核保结论打交道,听过的离谱谣言真不少。
比如有人说,加费承保就是保险公司觉得我马上要得病了。
扯!真要是觉得你马上要得病,风险高到扛不住,保险公司直接就拒保了,根本不会给你承保的机会。加费的本质是,你的风险比标准体高一点,但还在可承受的范围内,只要把对应的成本算清楚,大家都不吃亏。
还有人说,今天加费了,明年保险公司还会涨我的保费。
真不会。加费的比例是投保当天就写进合同里的,后续每年都按这个固定金额交,不会因为你后来健康状况变好了、或者变差了,就随便调整你的保费。
更离谱的说法是,加费承保的人,以后理赔的时候会被保险公司故意刁难。
真没必要。只要你投保的时候如实把健康情况告诉保险公司,核保给的加费结论是正式的书面通知,那理赔的时候就严格按合同来,你交多少保费,就对应多少保障责任,不存在因为当初加费了就卡你理赔的情况。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
收到加费承保的核保通知?先别急着关掉投保页面
文章链接:https://www.xinminbao.com/r/2905.html