上周帮一个做HR的朋友整理她给员工上的团险材料,翻到人身险那页的免责条款,她突然戳我屏幕:这行写的啥?被保人两年内自杀不赔?
我当时愣了两秒。
她当初给员工谈团险的时候,销售拍着胸脯说“全保障,身故都赔”,压根没提这茬。
说实话,干了这么多年寿险科普,还是每次碰到有人一脸懵问这个条款的时候,会觉得——信息差真的能把人坑死。
所谓的“两年时限”,根本不是保险公司故意卡人
每次提到这个条款,评论区总有人骂,说保险公司冷血,巴不得人出事了不赔钱。
真不是。
这个两年的规则,最早写进人身险合同里,核心目的根本不是为了少赔钱。是为了防那种带着明确骗保念头的人——比如欠了一屁股债,转头给自己买个几百万的寿险,没俩月就出事,把赔的钱留给家人还债。要是没有这个规则,这类事件多了,最后所有老老实实交保费的普通人,都要为这些骗保的成本买单。
说白了,条款里写的从合同正式生效、或者失效之后复效的那一天开始算,满两年之后的自杀,才会按合同约定赔付,本质是给所有诚实投保的人兜底,不是为了卡谁。
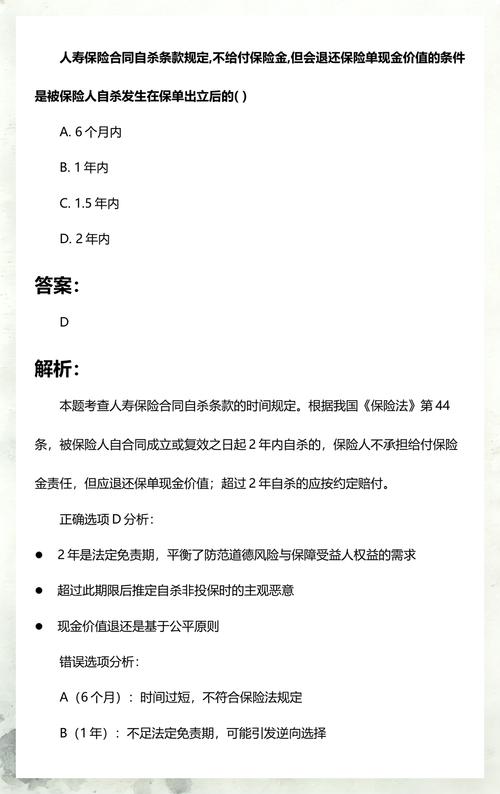
很多人看到“不赔”两个字就炸,说我好好交保费,凭啥我两年内状态不好走了,家里人拿不到钱?
换谁摊上这事都膈应。
但你仔细想,要是真把这个两年的时限取消了,最先被挤走的就是普通投保人——毕竟保险公司的定价,是要算上所有可能的风险成本的。骗保的人多了,保费就得涨,最后买单的还是每个每年掏几千块买寿险的普通人。
两个特别容易踩的认知坑,我见过太多人搞错
第一个坑,就是算时间的时候全错。
很多人觉得,我第一次签合同是2022年1月,那到2024年1月就满两年了,之后不管啥情况都赔。但很少有人记得,如果合同因为忘交保费失效过,后来办了复效,那个两年的计时,是从复效当天重新算的,不是从第一次签合同的日期接着算。
真别不当回事。我之前碰到过一个家属,算时间的时候拿第一次签合同的日期算,差了三个多月才满复效后的两年,翻遍合同找出来的时候,人都傻了。
第二个坑,是被网上的说法忽悠,觉得只要是精神疾病发作时的自杀,不管过没过两年都赔。
哪有那么绝对的事。确实有过类似的司法判例,但每个案子的举证要求都不一样——你得拿出足够的证明,证明确实是在发病状态下失去自主控制能力的,不是靠嘴说就行。别听人拍胸脯给你打包票,真碰到事的时候,要走的流程、要准备的材料,能把家属折腾得脱层皮。

真要碰到相关的事,别上来就跟保险公司闹

很多人看到理赔通知说因为自杀条款不赔,第一反应就是保险公司耍赖,打客服电话拍桌子,找媒体投诉。
情绪可以理解。但真的没用。
你不如先沉下心,把手里的材料捋一遍:当初签合同的时候,销售有没有明确给你提示过这行免责条款?有没有在这页条款下面单独让你签字确认?如果当初销售翻合同的时候,直接把这页跳过去了,连提都没提过,那保险公司有没有尽到明确的提示义务,是要打个问号的。
之前有个差三个月满两年的案子,最后协商下来,保险公司按实际交的保费比例赔了一部分,就是因为当初投保的时候,销售压根没给客户讲过这个条款,提示义务没做到位。
我知道很多人看到这个条款的时候,第一反应是不舒服。
换我我也不舒服。
谁也不想自己每年按时交保费,最后真碰到事了,还要被卡着时间节点算来算去。但保险这东西,本来就是个托底的工具——它保的是你好好过日子的时候,万一哪天因为意外、因为疾病走了,给家里人留的那笔能把房贷还了、能给孩子交学费的钱,不是给那些抱着极端念头来套钱的人准备的。
对吧。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微