前阵子接了个朋友的电话,声音都在抖。
他妈三年前买的定期寿险,去年查出来肺癌,提交理赔材料之后,保险公司翻到她两年前一次体检的肺结节记录,说当时投保没告知,要拒赔。
他第一反应就是扯嗓子喊:”不是有两年不可抗辩吗?合同都成立三年了,凭啥拒?”
说实话,这场景我见过没有十次也有八次。要么是卖保险的把这条吹成”投保免死金牌”,要么是买的人半懂不懂,真到出事了才慌慌张张翻法条。
先把两年不可抗辩的本质说透,别被网上的谣言带偏
别信什么”只要撑过两年,啥情况都能赔”的鬼话。
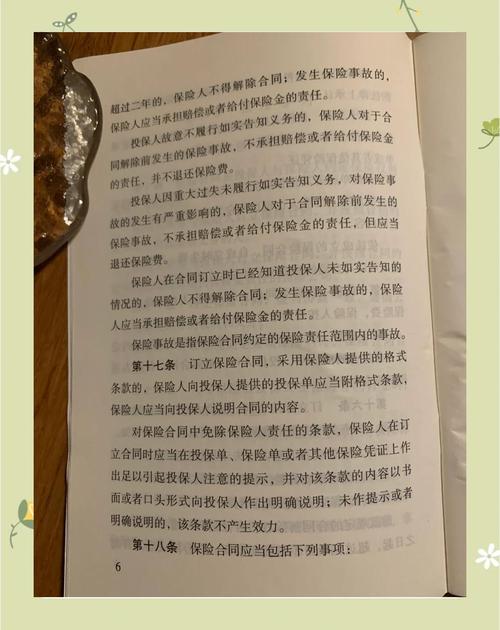
这条规则根本不是给投保人开的”瞒报绿色通道”,是写在保险法第十六条里的,用来约束保险公司不能滥用”未如实告知”的理由随便解除合同的。
简单说就两层意思:
第一,要是保险公司发现你投保的时候有没说清楚的情况,得在知道这事的30天内跟你说要解除合同,过了30天,这个解除的权利就自动作废了。
第二,要是合同从生效那天开始算,满了两年,保险公司哪怕后来翻到你之前有瞒报的情况,也彻底没资格解除合同了,真遇上保险责任范围内的事故,该怎么赔就怎么赔。
它管的从来只有”未如实告知”这一个拒赔理由,不是所有拒赔都能靠这条兜住。
这几种情况,哪怕过了十年,也未必能拿到理赔
很多人对这条规则的误解,核心就是把”不能解除合同”等同于”所有情况都赔”,差远了。
比如第一种,你买的是只保身故的定期寿险,最后因为普通肺炎住院,想找保险公司报住院费——这本来就不在合同保障范围里,别说过两年,过二十年也赔不了,跟不可抗辩半毛钱关系没有。
再比如,投保前你已经确诊了癌症,明知道自己不符合投保要求,故意隐瞒病史买保险,就等着过两年申请理赔,这已经不是普通的未如实告知了,是恶意骗保。真查出来,别说理赔,搞不好还要负法律责任。
还有更常见的,买完保险之后忘了交保费,合同停效超过两年没办复效,合同都已经终止了,哪来的”合同满两年”的说法?
哦对,还有那种投保时故意伪造资料,比如找关系开假的体检报告,这种情况就算过了两年,只要保险公司拿出你骗保的实锤,该拒还是会拒。

真碰到保险公司拿”未如实告知”拒赔,别瞎吵

我见过太多人一被拒赔就炸,拉着业务员扯一下午家常,翻来覆去说”我当时不知道这个病要告知””你们当时也没问我”,根本没踩到点子上。
要是你真的确定合同已经成立满两年了,根本不用跟对方掰扯之前投保的时候是谁的问题。
直接把两个点摆出来就行:第一,合同从生效到现在,已经超过两年,保险公司没有合同解除权;第二,申请理赔的事故,属于合同约定的保障范围。
剩下的交给对方走流程就行。
不过话说回来,真没必要把两年不可抗辩当成你投保时敷衍健康告知的借口。
我前两年碰到个客户,甲状腺结节3级,找了好几家公司都要加费,他嫌贵,找了个业务员给他出主意,说健康告知里就填”没有结节”,过两年就没事。他真照做了。
结果刚过一年半,他因为甲状腺癌申请理赔,保险公司直接查出来他投保前半年的体检报告,当时就拒赔了,虽然距离合同满两年还差半年,他就算想主张不可抗辩,也够不上。
别侥幸。
真的。
健康告知本来就没那么复杂,问什么答什么,没问到的不用主动说,问到的别故意瞒,本来就能省掉后面九成的麻烦。你要是真故意瞒了,哪怕熬到两年整,谁也不敢说后面会不会有别的纠纷。
很多人说这条规则是偏向投保人的,其实不是。它只是把之前保险公司随便找个理由就解除合同的口子堵上了,本质是让买卖双方都按规则来——你别故意骗保,我也别随便耍赖。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰