上周帮我姐理压在抽屉里的旧保单,她翻到合同第7页突然皱着眉问我:
“这上面写的现金价值800多块,是我交了3万保费能剩的钱?”
我当时差点把手里的冰奶茶喷在合同上。
真的,太多人对这四个字的认知,就停在“退保的时候能拿的钱”——甚至有人直接把它当成保单里的“活期余额”,觉得交多少就该剩多少,差一点都要骂保险公司坑人。
哪有这么简单。
先搞懂:现金价值到底是怎么算出来的?
你交的长期寿险保费,从来不是全部存在你的专属账户里的。
第一年交的钱,先扣掉给你承担的纯保障成本,扣掉保单出单对应的服务成本,扣掉保险公司的运营分摊,剩下的那部分,才会按约定的利率逐年滚存进你的保单账户,变成实实在在的现金价值。
说白了,这钱是你交了保费之后,提前从长期保障成本里“挤”出来的、属于你自己的、可以随时动用的那部分钱。
别抬杠说“那我第一年退保亏死了”。
对啊,本来就是这样。你买长期寿险,本质是和保险公司签了一份几十年的约定:你承诺长期缴费,保险公司给你锁定一辈子的保障费率;如果你中途提前解约,当然要承担提前退出的成本。
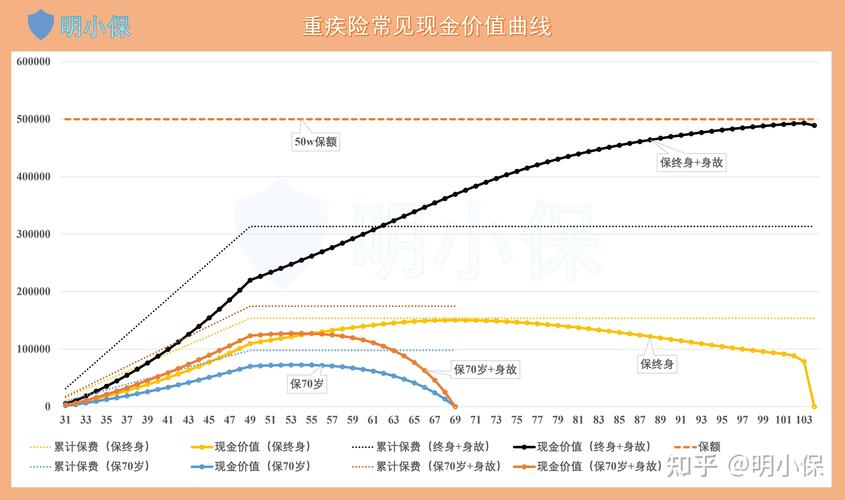
你要是翻得够仔细,会发现每一份长期寿险合同的现金价值表,都是按保单年度列的——第1年多少,第5年多少,第10年多少,写得明明白白,没有任何隐藏。
没有套路。
真的没有。
很多人说保险的体验差,就是因为买的时候没翻这张表,总觉得自己交的钱都在账户里存着,真要退的时候才发现第一年的现金价值可能只有已交保费的两成,落差太大接受不了。
除了退保取钱,现金价值还有3个你大概率不知道的用处
第一个,你可以直接用它来申请保单贷款。
很多人急用钱的时候,第一反应是刷信用卡、找各类消费贷,利息算下来高得吓人。但你手里的长期寿险保单,只要有现金价值,直接就能找保险公司申请贷款,通常能拿到当时现金价值80%左右的额度,利息比很多消费贷低不说,最关键的是——你保单的核心保障一点都不会受影响。
我之前碰到过一个开小餐馆的老板,前几年碰到特殊情况要交房租,就是用手里存了10年的老寿险保单贷了12万,前后3天钱就到账了,全程没动他的重疾和身故保障。
第二个用处,减保取现。
现在很多长期寿险的条款里都明确写了,你可以随时申请减少部分保额,把对应的那部分现金价值取出来用——不管是给孩子交学费,还是自己退休了当补充养老的零花钱,都不用走全额退保的流程,剩下的保单还能继续有效,按原来的约定逐年累积现金价值。
第三个用处,垫交保费。
要是你哪天手头紧,忘了交当期保费,也不想让保单失效,直接可以用当时的现金价值垫交保费,不用你额外掏钱,等手头宽松了再把钱补回来就行,保障不会断档。

别踩坑:关于现金价值的3个常见误会
第一个误会:现金价值越高的保单就越好?
真不是。
你要是买的是定期寿险,保到60岁那种,核心作用是帮你扛过家庭责任最重那几十年的身故风险,现金价值本来就会很低——毕竟大部分保费都用来做保障成本了,不可能给你留太多储蓄的部分。反过来,你要是买的是专门用来做长期储蓄规划的终身寿险,那它的现金价值增长速度就是核心的参考指标,要是交了10年现金价值还没超过已交保费,那确实要多琢磨琢磨。
没有绝对的好坏,全看你买这份保单是用来干嘛的。
第二个误会:现金价值是保险公司随便定的?
拉倒吧。
从你签合同的那天起,每一个保单年度对应的现金价值,就已经白纸黑字写在合同条款里了,不会因为保险公司当年盈利多少、市场利率涨了跌了就随便调整。你当年签字确认的数字,到了对应年度就一定会按这个数兑现,没有什么“浮动变动”的空间。
第三个误会:我一直不退保,现金价值就跟我没关系?
错得离谱。
就算你一辈子不退保,等保单触发身故责任的时候,保险公司赔付的身故保险金,本质上就是基于保单当时的全部现金价值核算的——只是会按合同约定的保额给到你的受益人而已。你攒了几十年的现金价值,最后一定会以理赔金的形式传下去,从来不会凭空消失。
说实话,接触了这么多年寿险合同,我最烦听到有人把现金价值说成是保险公司的“套路”。
哪有什么套路。
你要是买之前花10分钟翻一下合同里的现金价值表,知道自己每一年退保能拿多少钱,知道急用钱的时候能申请多少贷款,就根本不会在真要取钱的时候觉得被坑了。
很多人买保险的时候,只听介绍说“这份保单能保一辈子”“规划很合适”,从来没翻过那几页印着小字的现金价值表——等到真要退、真要用钱的时候,才发现和自己想象的完全不一样,这能怪谁呢?
哦对,还有个小细节要提:短期的意外险、一年期的医疗险,是没有现金价值的。因为这些是纯消费型的保障,交一年保一年,保费都用来承担当年的保障成本了,没有长期滚存的部分,自然不会有现金价值。别拿着一年期的医疗险问我“为什么我交了两年钱账户里没余额”,真的会谢。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知