上周帮朋友翻旧保单,他3年前买的定期寿险,去年换工作换了新的银行卡当工资卡,旧卡早就没钱了,也忘了给保险公司改缴费账户。等他从抽屉里翻出保单本的时候,距离上次缴费已经过去11个月。
他第一反应是”完了,这两年交的钱全打水漂”。
我跟他说别急,先看看能不能走复效。
他当场愣了:”保单失效了还能拉回来?”
不是所有失效的保单,都能走复效这条路
很多人对保单失效的时间节点完全没概念。
你该缴费的那天往后数60天,是法定的宽限期。这段时间里你哪怕没交钱,保单的保障是完全有效的,真出险了保险公司照样要赔,等你把欠的保费补上就行,不会多扣你钱。
但过了这60天还没补上钱,保单就直接停效了。
停效期间出险,保险公司一分钱都不会赔。
很多人换了手机号、换了常用的缴费银行卡,既没给保险公司留新的联系方式,也没把新卡的代扣协议绑定好,等收到停效通知的时候,往往已经过了大半年,想补救都要费好大的劲。
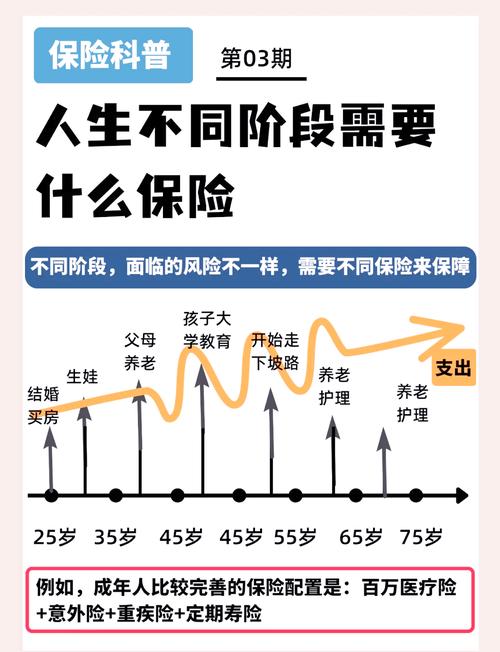
停效之后不是直接就把你之前交的钱全扣完赶人走。从停效那天开始算,2年的时间里,你都可以申请复效。
过了这2年,保单就彻底终止了,你能拿到的只有保单当时的现金价值,再想救都救不回来。
申请复效的时候,不是光把欠的本金存进去就完事。你得把这两年欠的所有保费,加上对应的利息一起补上。利息不高,但很多人第一次申请的时候才知道要补这部分钱,当场就懵了。
复效最容易踩的坑,90%的人第一次都要栽
我见过太多人对复效的理解停留在”补钱就行”,完全忽略了最关键的一步——复效需要重新做健康告知。
啥意思?
真的别侥幸。
你当初买保单的时候,是健康的,保险公司才愿意按那个价格给你承保。但保单停效的这两年,你的身体状况是会变的。
可能你之前体检查出了甲状腺3类结节,可能血压比之前高了一点,可能甚至因为某个小毛病住过院。这些情况,在你申请复效的时候,都要重新告诉保险公司。
保险公司会再做一次核保。情况和之前买的时候差不多,就按原来的标准给你恢复保障。要是比之前的健康状况差,可能会加费,可能会把你新出现问题的器官做责任除外,严重的话,直接不让你复效。
说实话,真的有人踩过这个坑。
停效之后体检查出了糖尿病,才想起来要复效,结果因为健康状况过不了,之前交了3年的保费,只能退回来很少的现金价值,站在保险公司大厅里直拍大腿。
有人会问,我当初买的时候都过了健康告知,凭啥复效还要再问?
道理很简单。
当初你是健康体,现在万一查出个需要长期治疗的重病,你把之前欠的几千块补上,就让人家赔你几十万的保额,换你是开保险公司的,你愿意吗?
对吧。
算明白账,别为了复效硬扛
别硬撑。
不是所有情况都适合费劲巴拉申请复效的。
要是你停效才两三个月,这两年的体检报告跟当初买保单的时候比,啥异常都没有,那复效肯定划算。毕竟当初买的时候年龄小,保费比现在重新买要便宜一截,而且之前交的年限也能接着算,没必要重新折腾。
但有些情况,真的没必要硬复效。
比如你停效快满2年了,这两年体检查出来好几个小毛病,申请复效的时候,保险公司要给你除外一半的责任,还要加费20%。那你不如拿着保单退保拿到的现金价值,去看看现在市面上健康告知更宽松的产品,说不定算下来更划算。
还有更常见的情况。
你当初买的那个保单,早就停售了,保障责任还特别鸡肋——比如重疾险只赔一次,轻症的赔付比例才10%,连个中症责任都没有。这种情况就算能顺利复效,拿到的也是个早就过时的保障,不如趁现在身体还能买,换个责任更全的产品。
不过话说回来,更稳妥的办法,从来不是等保单停效了再想办法复效。
把常用的缴费卡绑定好代扣,每年翻一次自己的保单列表,看看有没有快到期没交钱的。
真的别等出事了才翻保单。
那时候往往就晚了!
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然