朋友老周,去年买房。中介送了份家财险,他自己又在网上买了一份。两份叠起来,房子保额一百多万——可那房子本身也就值八十万。
他当时挺得意:这不就是双保险嘛。
结果……今年夏天楼上漏水。墙面、地板,还有一套刚换的沙发。损失三万出头。
他先找A公司。A说,按比例分摊,赔一万五。他又找B公司,B说,一样,赔一万五。加起来还是三万。
他在电话那头愣了半天:那我这一份保费,是白交了?
差不多。这就是重复保险。
别被字面骗了,它不是“买两次保险”
重复保险这四个字,门槛比想象中高。得同时凑齐几个条件:同一个保险标的、同一个被保险人、同一份保险利益、同一段保险期间、同一个风险,向两家或两家以上的保险公司投保——而且,保额加起来超过保险价值。
缺一样,都不算。
你给房子买了家财险,又买了份第三者责任险。这不叫重复,两个险种保的根本不是一回事。老保单三月到期、新保单四月生效,中间没重叠,也不算。保额一千万的楼,你买六百万加四百万,刚好足额,那叫正常投保,不叫重复。
那什么最容易撞上?保额超了。
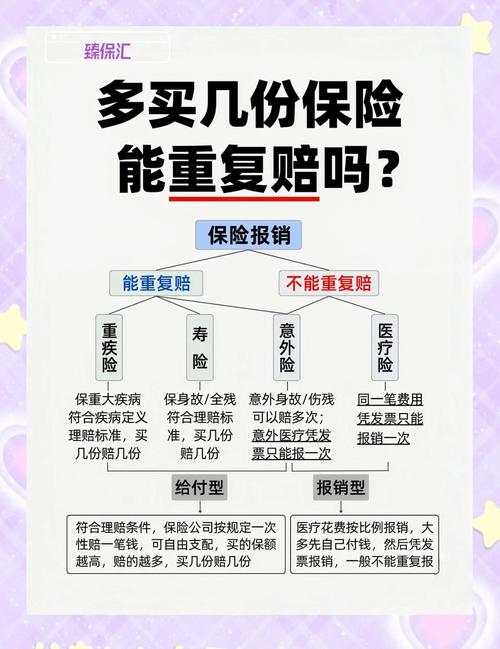
还有个常被混淆的地方:人的生命没法标价。寿险、重疾险这类给付型产品,不套用重复保险的分摊逻辑。买两份,符合条件就各自赔,这是合同约定,不是什么漏洞。
但医疗费用补偿型的险种是另一套规则。你住院花了五万,哪怕在两家公司都买了医疗险,加起来报的数字也不会越过五万那条线。想靠多买几份“赚差价”,这条路本来就走不通。
底层逻辑:保险是补偿,不是中奖
财产险有个根子上的原则——损失补偿。
翻译成人话:保险是把你送回出险前的状态,不是让你因为出了险而变富。
所以保额堆成两倍、三倍,赔出来的钱还是那一份损失。多出来的保额,只是纸面上的数字,看着好看而已。
那这笔钱怎么分?
《保险法》里有专门条文。大意是两层意思:投保人应当把重复保险的情况告诉各家保险公司;理赔时,各家按自己保额占保额总和的比例来承担赔款。
老周那案子就是标准样本。A、B各五十万,合计一百万,各占一半。三万损失,一家一万五。干脆。
实务里还有别的分法。比如限额责任分摊——先算出各家在不重复的情况下各自该赔多少,再按这个比例分。再比如顺序责任——按出单先后,先出单的先赔,赔到保额为限。到底用哪种,看条款怎么约定,也看各家之间怎么协商。
有个细节很多人不知道:重复保险本身不违法,也不丢人。按规矩通知、按规矩分摊,就是一笔再正常不过的业务。真正越线的是另一种玩法——在同一标的上层层加保,然后人为制造事故去套钱。那已经不是重复保险的问题了。

几个误区,挨个拆

误区一:只要有两份保单,就是重复保险。
不是。没有超额,就没有重复那一说。多份保单和重复保险之间,隔着一个“保险价值”。
误区二:发货方和承运方各买一份货运险,谁买谁亏。
这个得分开看。两边保的如果是同一个被保险人的同一份利益,那确实构成重复,按比例分摊。但如果保的是各自不同的利益——发货方保货物所有权,承运方保自己的赔偿责任——就不一定套用同一套规则。别看见“两份保单”就急着下结论,先问一句:被保险人是谁,保的是什么利益。
误区三:出险了,随便找一家赔全额,剩下那份自己收着。
想多了。理赔时保险公司会问你还有没有别的保单,这是标准动作。法律也要求你如实告知。藏着掖着,被查出来,轻则退回多拿的钱,重的就不是钱的事了。
误区四:多买几份,总能多赔点。
赔的是损失,不是保额。这条线画在那儿,谁都绕不过去。
哪些场景最容易攒出重复保险
说实话,绝大多数重复保险不是谁故意搞出来的,是稀里糊涂堆起来的。
家庭这一头:中介送的家财险、按揭时搭售的家财险、自己网上又买一份。三份叠一块儿,你甚至记不清自己买过几份。
企业那头更常见。厂房抵押给银行,银行要求投保;企业年初自己又买了一份财产一切险。仓库租出去,租户按租赁合同也投了一份。货运环节,货主、承运人、货代,各有各的保单。工程项目同理,总包一份建筑工程一切险,分包出于甲方要求再来一份。
谁都没错。就是叠上了。
当然,也有明知故犯的。明明清楚标的值多少,偏要把保额往上顶,指望出险时多捞一笔。这条路不但走不通,还会给自己平添麻烦。
投保和理赔,记几个动作

投保前,先干一件事:把手上的财产险保单捋一遍。保什么、保多少、保到哪天。翻翻手机,问问家里人。十分钟的事,能省掉后面一大堆口舌。
发现重叠了,你有两个选择。一是把多余的部分退掉——跟保险公司协商解除合同或者减少保额,通常未到期那部分保费能退回一些,具体怎么算,看条款也看公司的处理规则。二是留着,但心里清楚它不是双倍赔付。
投保时被问到“是否已在其他公司投保同一标的”,如实说。那句话不是走过场。
理赔时,把所有保单一次性摆到台面上,剩下的交给各家去协商。这个过程可能慢一点,因为两边要互相确认,但这不是你该操心的事。
还有——留证据。损失清单、照片、发票、维修报价,该留的都留着。分摊是按实际损失算的,损失金额说不清,后面就无从谈起。
快速问答
两份家财险,能拿两份赔款吗?不能。总赔款不超过实际损失。
重复保险的保费能全退吗?通常退未到期部分,可以协商,具体看条款和公司规则。
寿险买了两份,会分摊吗?不会。给付型产品按合同各自履行。
那医疗险买两份呢?补偿型的,加起来不会超过你实际花掉的医疗费。
不告诉保险公司会怎样?法律要求你通知。刻意隐瞒可能影响理赔结果。
怎么判断自己是不是重复保险了?盯住四个词:同一标的、同一被保险人、同一保险利益、期间重叠。再加一条——保额超过保险价值。
收个尾,说点实在的
保单不是越多越好,是越清楚越好。花点时间理一遍,比出险那天手忙脚乱强得多。
一句话总结:重复保险不违法,但也不会让你赔得更多——它只是把同一份损失,拆给几家公司一起扛。
作者|dananjin
排版|dananjin
审核|小准