晚上十点,老周在小区门口等闸机。后面一辆车低头看手机,咚。后杠裂了,尾灯碎一地。对方下车,态度挺好:“哥,我全责,走我保险。”老周点头。可三天后,对方电话不接,微信不回。保险公司说,得责任方授权,不然赔不了。老周烦了。有人提醒他:你试试代位求偿。
这四个字听着像法律术语。说白了,就是你的保险公司先把钱赔给你,然后它拿到“向责任方追偿”的权利,自己去追。你不需要坐在家里替保险公司吵架。前提是,这事儿得符合条件。

它到底“代”了什么位?
很多人把代位求偿当成额外服务。不是。它更像保险合同里的一根暗线。你买了车损险,车因为第三方的责任坏了,保险公司在责任范围内赔你。赔完之后,保险公司就站到你原来的位置上,向那个该赔钱的人追。追得回来多少,是保险公司的事;追不回来,通常也不影响你已经拿到的赔款。
但注意,代位求偿转移的是你对第三方的索赔权,不是把事故责任也转走。如果你是全责方,或者事故里你也有责任,那能代位追偿的部分,只对应对方该承担的那一块。你自己该承担的免赔、责任比例,还是得按条款来。
法律上,《保险法》里有关于代位求偿的规定。不用背条文,记住逻辑就行:保险公司赔了,才有资格代位;没赔,谈不上代位。
哪些情况容易用上,哪些情况别硬套
场景一:对方全责,但对方保险不理赔,或者对方没保险。你联系自己的保险公司,申请代位求偿。责任清楚,有事故认定书,有对方信息,材料齐,流程会顺一些。
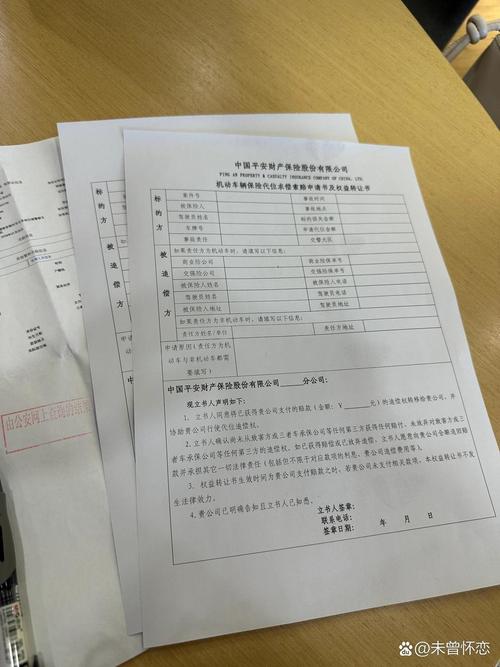
场景二:对方拖延、耍赖。今天说没钱,明天说在外地。你不想耗,可以走代位。保险公司先赔你,后面它去追。你省心,但也要配合,比如签权益转让书、提供维修发票、定损单、事故证明。
场景三:对方只有交强险,财产损失限额不够。超出的部分,对方个人承担。如果你的车损险覆盖,可以考虑代位。但具体能不能赔、赔多少,要看你的车损险条款和事故责任。
有些情况别硬套。保险公司不赔的损失,通常也不能通过代位求偿变出来。比如车辆贬值损失、停运损失、精神损害,很多车损险条款不覆盖,代位也代不了。还有,你如果已经和对方签了“互不追究”“放弃索赔”的协议,再找保险公司代位,会非常麻烦。你等于把保险公司的追偿路给堵了。
另外,人身伤害和财产损失在车险里走的路径不完全一样。车上人员、医疗费、误工费,通常涉及不同险种和责任划分。别把代位求偿当成万能钥匙,它能开哪扇门,得看锁。
常见误区:保费、出险、和“我自己追”
误区一:走代位求偿,明年保费一定涨。不一定。保费浮动和出险次数、责任归属、保险公司规则有关。有的公司会把这个事故算一次出险,有的要看你是不是无责。别听路边一句“大概率要涨”就放弃。问清楚你的保险公司:这个案子在系统里怎么记,影响几年,影响多少。问完再决定。
误区二:代位求偿等于我不用管了。也不是。你要报案、定损、维修、提供材料。尤其别私下和对方签协议。保险公司赔你之后,它去追。你要是把证据弄丢,或者和对方说“算了”,追偿难度就上来了。
误区三:我自己追更快。看情况。如果对方配合,直接走对方保险,可能更快。如果对方耍赖,你自己追,时间、电话、情绪成本都不低。代位求偿是用保险公司的专业追偿体系,换你少掉几根头发。但它不是加速键,也可能需要时间。
误区四:随便哪家保险公司都愿意代位。愿意不愿意,要看条款、证据和追偿可行性。保险公司也要评估:对方有没有赔付能力,责任是否清晰,材料是否完整。所以,事故现场别只顾着吵架。拍照、报警、拿认定书、留对方证件和保险信息,这些才是后面顺畅的关键。
真要办,记住这几步
先报案。别拖。很多车险条款对报案时间有要求,迟了可能增加核赔难度。然后定损。让保险公司定损,或者按它认可的方式修。别先修再报,容易扯皮。接着提交代位求偿申请。一般要签权益转让书,意思是你把向第三方追偿的权利转给保险公司。后面配合追偿。保险公司可能需要你提供事故认定书、对方信息、维修清单、发票、现场照片、聊天记录。给就完了,别嫌烦。
还有一句实在话:如果你打算走代位,千万别在理赔前跟对方签任何“放弃追究”的文件。哪怕对方说“签了马上给你钱”,也先问保险公司。否则你可能两头落空。
那谁适合用?对方全责但耍赖的,对方没保险或保险不够的,你不想和对方反复拉扯的,事故责任清晰、证据齐全的。谁不适合?责任还没定,自己可能全责或主责的,损失不在车损险范围内的,证据缺得厉害的。别硬来。
老周最后走了代位。保险公司先赔了修车钱,他签了权益转让书,把对方电话、认定书、维修发票打包交上去。两个月后,保险公司告诉他,追回来一部分。老周没多拿钱,但也没再给那人打过电话。他说,耳根清净,比什么都值。
一句话总结:代位求偿不是让保险公司替你出气,而是让它在赔你之后,依法接替你向责任方追偿;用不用,先看责任、证据和条款。
作者|dananjin
排版|dananjin
审核|白杨