先讲个事。
老周开加工厂的,厂房带设备,自己估摸着值个一千万出头。投保那天他琢磨着省点保费,保额报了个六百万。业务员也没多问。
几年后车间起火,损失算下来两百万。
老周满以为能赔两百万。结果拿到的核定数字是一百二十万。
他打电话来问,为什么?
没为什么。就是当初那张保单里埋着的一根线——不足额保险。
不足额保险,说白了就是“没买够”
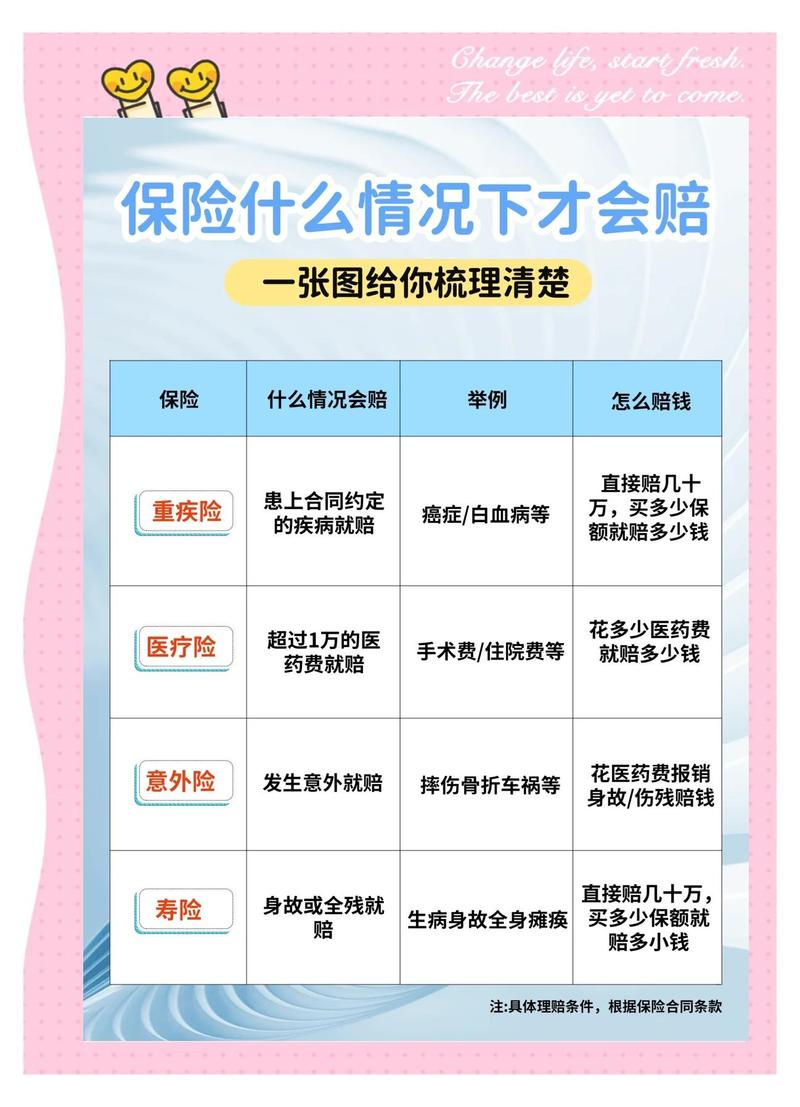
保额,是你跟保险公司约定的赔付上限。保险价值,是出险时标的物实际值多少钱。
这两个数,保额要是比保险价值低,就叫不足额保险。反过来,足额投保就是保额跟保险价值对得上。
那超额投保呢?保额高过实际价值?这种情况法律上也有说法,超过的部分无效。买多了多交保费,赔还是按实际损失来,不划算。
回到不足额。它最直接的影响落在理赔环节。
财产险里有个损失补偿原则——赔的钱不能超过实际损失。这是保险的底层逻辑,防止有人靠出险赚钱。当保额不够的时候,多数财产险合同里会有一条比例分摊。说穿了,你自留了一部分风险,理赔时这部分也得你自己扛。
通常的算法是:赔款等于损失乘以保额与保险价值的比值。但具体到每家产品,条款可能不一样。有的是定值保险,有的另有特别约定。别一上来就套公式,得翻自己那份合同。
老周这个例子,六百万除以一千万,六成。损失两百万,赔一百二十万。剩下八十万他自己承担。这八十万跟他当初省下的保费比,哪个划算,他自己心里有本账。
容易踩的几个坑
说实话,很多人不是故意少报保额,是没弄明白几个概念。
把账面原值当成重置价值用。一台设备五年前买的,发票上写着两百万。现在换台新的得花三百万。你按两百万投保,定损时按重置价来算,就不足了。通胀和涨价会把这个差距越拉越大。
觉得“反正不会全损”,保额往低压。我厂里几十台机器,哪能一次全烧了?于是保额报得低低的。可比例分摊不管你损失大不大,只要出险时保额不足,就按比例打折。损失小,照样打。
投保时估一次,之后再也不动。厂房扩了,设备添了,存货涨了,保额还是三年前那个数。这事太常见了。保险价值本身就是动态的,你的保额得跟着变。

那到底该怎么买

没有一种买法适合所有人。但有些判断思路可以参考。
先搞清楚你保的是重置价值还是账面价值。这两个基数完全不同,直接影响怎么定保额。多数企业客户投保的是重置价值,那你就得按重新购置或重建的价来估。
宁可估得稍保守一点,也别刻意压低保额。这话不是让你超额投保,是别为了省小钱埋大坑。多交的那点保费,跟不足额理赔时的落差比,通常不划算。
每年过一遍保额。资产有变动就跟着调。厂房翻新、设备升级、原材料价格波动大,这些都是触发点。花半小时的事。
看清条款里的分摊方式。不是所有保单都用同一个公式。有的产品有免赔额,有的对特定标的另有约定。投保时问清楚,好过出事后扯皮。
几个常被问到的问题
不足额保险是保险公司故意坑人吗?
不是。它是损失补偿原则的延伸。保险赔的是实际损失,不是让你借出险获利。保额不足意味着你自留的风险比例高,理赔时按比例分担,逻辑上说得通。问题往往在于投保时没人跟你说清楚,这才让人窝火。
那把保额往高了买?
也不行。超额部分无效,多交的保费等于白花。合适就行,不是越高越好。
出险后才发现不足额,还有补救吗?
理赔阶段基本没有。合同签了,比例摆在那。能做的,是出险前定期复核,别让这种情况发生。
不同公司处理方式一样吗?
条款上可能有差异,具体看合同。没法一概而论。投保时逐条看,或者找懂行的人帮你过一遍,这是最稳的。
最后一句
不足额保险不是什么洪水猛兽,它就是一个“买少了”的结果。你要做的,是知道自己在买什么、保了多少、怎么赔。投保前多花半小时把保额算对,可能比出险后折腾大半年管用。
作者|dananjin
排版|dananjin
审核|满满