有个画面。台风过境,老小区外墙一块瓷砖松了,啪,砸在楼下白车引擎盖上。车主找物业。物业说楼是业主共有的。业主说我又没扔。那谁掏钱?

高空坠物责任,别把它理解成“天上掉东西险”。它盯的是法律责任。东西掉下来,谁有过错,谁该赔,谁该补偿,谁没尽到安全保障义务——这些先厘清,保险才可能登场。
抛掷和坠落,别混为一谈
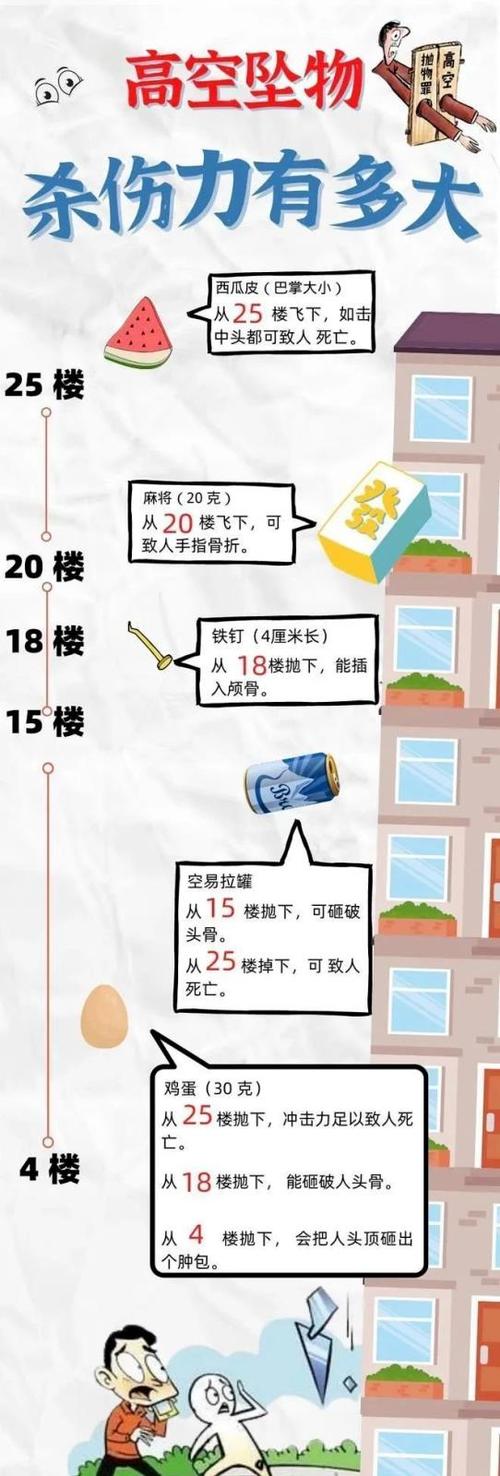
故意扔,是抛掷。风吹落、老化脱落、安装不牢,是坠落。法律处理路径不一样。能查到具体侵权人,找侵权人。查不到,可能加害的建筑物使用人可能要给补偿,之后可以向真正侵权人追偿。物业等管理人没做必要安全保障,也可能担责。
但注意,这里的“补偿”和保险条款里的“赔偿”,常常不是同一个词。别看到“全楼可能担责”就以为“全楼保险都会赔”。
责任险的保障逻辑:先责任,后保险
责任险通常赔的是被保险人依法应承担的民事赔偿责任。 比如物业因管理疏忽被判赔,广告牌所有人因维护不到位被判赔,施工方因防护缺陷被判赔。在保单责任范围内、限额内,保险公司可能按约定承担。
不保什么?故意、违法、罚款、合同违约责任(除非扩展)、间接损失、精神损害(看条款)等,常被排除或限制。车辆被砸,车损险可能先赔车辆维修,之后涉及追偿;责任险不是自动叠加。

核保端会看什么?建筑年龄、外墙材质、有没有定期巡查、维修资金用没用、广告牌维护合同、临街还是内院。不是只看保费。风险高,条件就多,甚至可能不保。
常见误区:有保险不等于有人兜底

误区一,物业买了责任险,业主就没事。责任可能并存。误区二,全楼补偿,保险也会跟着赔。补偿责任和侵权赔偿不一样,普通家财险附加责任未必覆盖。误区三,出事再买保险。责任险的承保时间口径、追溯期、承保区域这些要问清。
还有一个:把责任险当“万能赔”。它赔的是依法该你担的那部分。不该你担的,保险不会替你认。
哪些人该认真看
物业、业委会、写字楼和商场运营方、外墙广告牌所有人、施工单位,优先。老旧高层、临街楼宇、台风多发地区,更该看。普通业主担心自家花盆、空调外机、窗户,可以考虑家庭第三者责任或家财险附加责任,但别指望它解决全楼补偿问题。
投保前问:保额、免赔、地域、业务类型、高空坠物是否专项覆盖、安全管理整改要求。问清楚再签。别只比价格。
理赔提醒:少做傻事
出事报警、报物业、报保险人。现场照片、视频、维修记录、巡查记录,能留就留。不要私下承诺“我们全赔”。你以为是客气,保险公司可能当成责任自认。被起诉,把材料交给保险人,很多条款里保险人有参与抗辩或和解的权利。私下和解,可能影响后续理赔。
一句话总结:高空坠物责任险,管的是你依法该担的那份责任,不是所有从天而降的损失;能不能赔,先看法律,再看条款。
作者|dananjin
排版|dananjin
审核|乐乐