凌晨三点,楼下邻居来敲门。
你还没醒透,光脚踩进客厅,脚底板一片冰凉。抬头一看,吊顶接缝处已经挂了一排水珠,正一滴一滴往下砸。

这种事我听过不下几十遍。
有个客户说得挺生动:早上出门前还特意瞄了眼水槽下面,干干净净;晚上回来,玄关的实木地板已经鼓成了小山包。角阀裂了。水不大,但渗了整整一天。
三万多的地板,就这么报废。
他打电话来,第一句话不是问能赔多少,而是——这算谁的?
好问题。也是我写这篇东西的原因。
爆裂和渗漏,是两个世界
先泼盆冷水。不是所有“家里被水泡了”,家财险都认。
多数家财险产品对“水管爆裂”这件事的处理方式是:它常常不是主险,而是附加条款,或者叫扩展责任。你投保的时候如果没勾这一项,出了事大概率一分钱拿不到。
那什么算“爆裂”?
突发、瞬时、有明确的事故点。接头崩开、角阀断裂、软管爆掉,水哗哗往外涌——这类往往在保障范围内。
那什么不算?
慢慢渗。马桶法兰圈老化三年,水一点一点从地板底下渗出来,把木龙骨泡黑了、长出霉斑。这种叫“渐进性损失”,很多条款里是明确排除的。
我理解有人觉得不公平。管道老化又不是我故意的。
但保险这东西,它保的是“意外”,不保“必然”。一根用了二十年的铁管,什么时候会裂,这几乎是必然事件。保险公司算的是概率,不是感情。要真觉得这话刺耳,那就换个角度想:如果老化漏水也赔,那保费得多少钱?没人买得起。
赔的是“被泡坏的东西”,不是那根管子
这是最容易被误读的地方。
很多人以为:我家水管爆了,保险公司应该把管子修好、把地板换新、把楼下赔了。
现实是——
管道本身的修复费用,不少产品是不赔的。修管子那几百上千块,往往得自己掏。
真正在保障范围内的,是水造成的那一串后果:地板、墙纸、定制柜、家具家电、放在地上的书和电脑……这些被水泡坏的室内财产,才是理赔的主体。
还有一块容易被忘掉的:第三者责任。
你家漏水,渗到楼下,把人家天花、吊灯、红木茶几全毁了。这笔钱谁出?
有的家财险可以附加“水渍责任”或者“家庭第三者责任”,在保额内替你赔给邻居。没这一项的,那就只能自己跟邻居谈,或者走法律。

我见过最尴尬的局面:房东把房子租出去,租客半夜没关好洗衣机进水管,水从六楼一直渗到三楼。三户人家的损失加起来七万多。房东那份保单里,没有第三者责任。
那场调解会开了两个小时。
核保员看房子,先看哪里
说点行业里的观察。
同样面积的两套房,家财险报价不一样,差别不在面积,在风险画像。
哪些因素会被盯上?
房龄。九十年代以前的房子,很多还是铸铁管或者镀锌管,锈蚀到一定程度,内壁全是麻点。
装修年限。装修超过十年,埋在墙里的PPR管、接头、角阀,都进入了概率上升期。特别是当年图便宜买的杂牌角阀,我劝你趁早换。
是否长期空置。北方的冬天,空置房不供暖,夜里零下十几度,水管冻裂是常见事故。这类房子不少保单会加特别约定。
所在楼层。顶楼和一楼,进水、返水的风险本身就不一样。顶层还要考虑屋面渗漏。
出租还是自住。出租房的实际使用人不是业主,用水习惯不可控,风险略高一些。
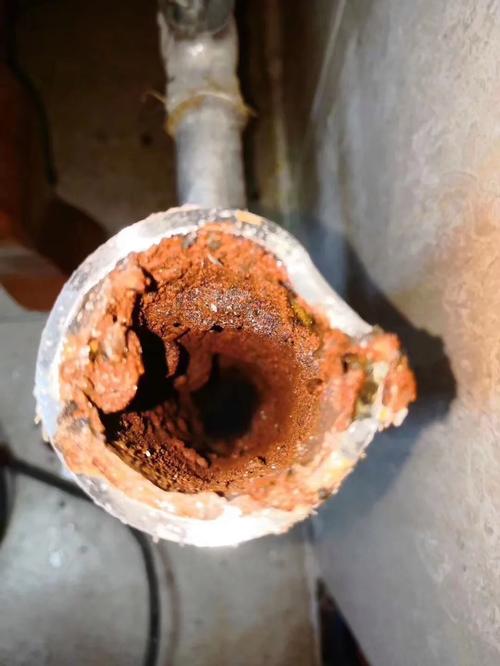
这些都不是吓唬人。你越清楚自己房子的薄弱环节,越知道该买什么。
几个常见误区,说破了吧
误区一:漏水了就能赔。
不一定。得看漏水是不是“突发事故”。滴答滴答漏了半年,地毯都长毛了才想起来报案——这种情况,不少公司会以“未及时施救、损失扩大”为由,减少赔付甚至拒赔。
误区二:赔多少,按我买家电的发票算。
不对。定损看的是受损财产在事故发生时点的实际价值,也就是折旧后的价值,除非保单特别约定了按重置价赔付。一台用了六年的冰箱,赔不到你当初买的价格。
误区三:楼上漏水,我直接找自己的保险公司就行。
你可以走“代位求偿”这条路——你的保险公司先赔你,再向楼上追偿。前提是:你自己得有一张有效的家财险保单,而且里面包含这项责任。
误区四:先拆了再说,反正要赔。
千万别。
拆之前先拍照、录视频,把受损范围拍清楚,跟理赔员沟通到位再动手。拆完只剩一堆湿木头和烂地板,定损的时候你说不清哪些原来就有问题。损失现场的完整性,就是你理赔时的底气。
投保的时候,别只盯着价格
三个地方值得多看两眼。
一是水管爆裂到底是主险责任还是附加条款。有的产品把它写进主险,有的要单独加,附加的话保额是多少,看清楚。
二是有没有第三者责任,保额够不够。楼下邻居家那套红木家具,可能比你家全部家当都贵。
三是免赔额和赔偿限额。有的产品每次事故免赔五百,有的免赔两千。再加上“每次事故赔偿限额”和“累计赔偿限额”,差距就出来了。
还有一句话想说:别把家财险当成万能钥匙。它管不了你没买的东西,也管不了你买了却没看清的东西。花二十分钟读一遍条款,比出事之后生三个月的闷气划算得多。
真出事了,按这个顺序来
第一件事,关总阀。不是拍照,不是打电话,是关阀。这一步没做好,后面全是扯皮。
然后拍。照片、视频,从各个角度,包括漏点、水迹蔓延范围、被泡的物品。最好能体现时间和位置。
接着止损。能搬的搬,能垫高的垫高,能拆的及时拆——但拆之前记得先跟保险公司打个招呼。
列清单。受损物品的品名、购买时间、大概价值,能找出发票的找发票,找不到的也别编。
报案。多数公司对报案时效有要求,别拖。拖久了,说不清。
最后一句提醒:跟理赔员好好说话。他不是来跟你对着干的,他也想把这个案子结了。你要是能提供一份清楚的清单和照片,他的效率会高很多,你的钱也到得快。
概括一句:家财险里的水管爆裂损失,保的是突发事故造成的那一串连锁后果,不是你家管道的体检报告。
作者|dananjin
排版|dananjin
审核|知知