我有个朋友,去年冬天在环路上被追尾。对方全责,态度挺好,说走保险。朋友想着后杠裂了条缝,修修两千来块,不至于扯皮。结果呢?对方只有交强险。交强险财产损失限额2000。定损下来2800。就差那800,对方车主突然开始“手机没电了”。
窝火吧。还有更绝的。
另一个事,同事的车停小区里被刮了,找不到人。他买了车损险——但没买“无法找到第三方特约险”(现在有些公司已经并入车损了)。最后自己掏了30%的免赔。他原话是:“我以为买了车损就全管了。”
所以今天不聊产品,聊逻辑。车险条款写得密密麻麻,但核心就三层意思。

交强险不是“保险”,是“入场券”
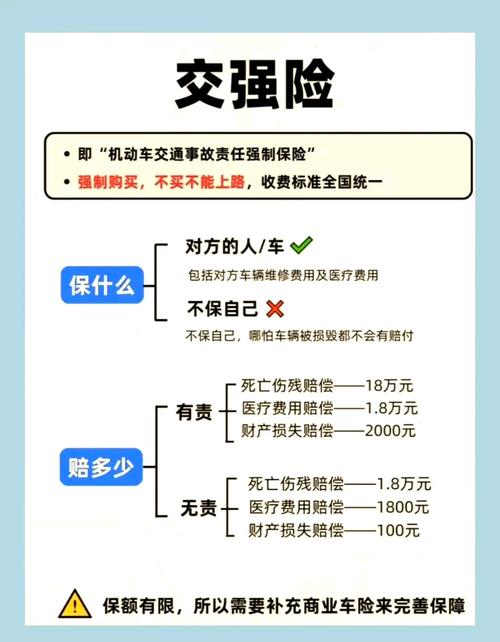
先说交强险。很多人把它当成一个普通险种,其实它的本质更像“上路许可证”。
不买?不能上路,上路被查要扣车罚款。买了呢?保额低得让人心里发慌。财产损失限额2000块,医疗费用限额1.8万,死亡伤残限额18万。你注意,这是分项限额,不是加在一起用的。
撞了豪车怎么办?自己补。撞了人医疗费超了怎么办?自己补。
交强险的逻辑不是“帮你兜底”,而是“让受害者能拿到最基本的赔偿”。它保的是对方,不是你。
那自己的车怎么办?交强险不赔自己车的损失。这点很多人搞混。
三者险和车损险,才是真正要琢磨的
商业险里最核心的两个:第三者责任险和车损险。
三者险,保的是你撞了别人之后,赔给别人的钱。包括对方的车、对方的医疗费、对方的路产损失等等。这个险种,我的看法是——保额尽量往高了买。
为什么?因为现在路上跑的车,价格差距太大了。你撞个普通家用车,可能几万块搞定。撞个进口车,一个大灯可能就两三万。撞了人,医疗费加误工费加护理费,轻松突破六位数。
三者险的保额从50万到300万都有。保费差距其实没想象中大。100万和200万,一年可能就差几百块。但这几百块,在极端情况下就是“能不能睡安稳觉”的区别。
车损险,保的是你自己的车。2020年车险综改之后,车损险把以前的盗抢险、玻璃险、自燃险、涉水险、不计免赔这些统统打包进去了。所以现在的车损险,比过去“厚”了不少。
但也不是什么都赔。比如:
轮胎单独破损,不赔(除非是事故导致的连带损坏)。车内物品丢失,不赔。无证驾驶、酒驾,不赔。车辆自然磨损、老化,不赔。
这些“不赔”的条目,才是真正要看的。买保险的人往往盯着“保什么”,但理赔的时候才发现“不保什么”才是关键。

三个最常见的误区
误区一:“全险”真的存在。
不存在。这是一个销售话术,不是合同概念。所谓的“全险”,通常是指交强险加几项主要商业险,但具体保什么、不保什么,还是得看条款。有人以为自己买了“全险”就万事大吉,结果发现划痕没保、新增设备没保、精神损害没保——然后开始骂保险骗人。
问题不在保险,在于“全险”这个词本身就不该存在。
误区二:只买交强险,觉得自己技术好。
技术好和事故之间没有必然关系。你可以不撞别人,但你管不了别人撞你。被追尾、被剐蹭、被闯红灯的车撞——这些都不是“技术好”能避免的。
而且,三者险不仅保你撞别人的车,还保你撞了人之后的赔偿。万一碰上人伤事故,交强险那点额度根本不够看。到时候要自己掏的可能是几万甚至几十万。
误区三:保险买得越全越好。
也不是。比如一辆开了十年的老车,残值可能就两三万,车损险保费按新车价格算下来一年好几千。这时候车损险的性价比就值得算一算了。不是说不能买,是要看划不划算。
保险的本质是转移你扛不住的风险。如果风险自己扛得住,那保险的意义就打折扣了。
那到底该怎么买?
我的思路比较简单,分三档:
基础版:交强险 + 三者险(100万起)+ 不计免赔。适合老车、预算紧张、或者对自己车损不太在意的人。核心逻辑是保住“赔别人”的能力。
标准版:交强险 + 三者险(200万起)+ 车损险 + 医保外用药责任险。适合大多数家用车。车损险管自己车,三者险管别人,医保外用药这个附加险不贵但挺实用——因为很多进口药、自费药,三者险是不管的。
全面版:在标准版基础上,根据实际情况加划痕险、车轮单独损失险等。适合新车、豪车、或者对车辆外观特别在意的人。
注意,这只是一个思路框架,不是标准答案。每个人的车、用车场景、驾驶习惯都不一样。
投保和理赔,几个容易踩的坑
投保的时候,有几个细节容易被忽略:
第一,别只看价格。同样叫“三者险200万”,不同公司的条款细节可能有差异。比如免赔约定、赔偿范围、附加险搭配。价格差几百块,理赔的时候可能差很多。
第二,注意续保时间。车险到期前提前续,别脱保。脱保期间出事,一分钱不赔。而且脱保超过一定时间,再投保可能就没有无赔款优待了。
第三,如实告知。车辆用途、使用性质别乱填。营运车写成非营运,出事了保险公司可能拒赔。
理赔的时候:
出事别慌,先拍照。前后左右、碰撞部位、车牌号、路况,多拍几张。有人伤先打120和122。
别轻易私了。尤其是涉及人伤的情况。当时觉得没事,过两天对方说头疼、脖子疼,你连证据都没有。
走正规流程。报案、定损、修车、理赔,按保险公司的指引来。别自己先修了再找保险公司报销,容易扯皮。
最后说一句。车险不便宜,但它是少数几个“花了钱最好用不上”的东西。买的时候多花半小时看看条款,比出事后花半年扯皮要值。
作者|dananjin
排版|dananjin
审核|阿辰