朋友上周给我打了个电话,语气挺急。他开了家小咖啡馆,楼上的水管爆了,天花板泡了一半,咖啡机和吧台全遭了殃。他第一反应是问:我买的火灾保险,能赔这个吗?
我说,大概率不能。电话那头沉默了好几秒。
不过话说回来,这个问题本身就挺有意思——很多人买火灾保险的时候,脑子里想的都是“着火了怎么办”,但真遇到事,才发现自己压根没搞清楚这张保单到底管什么、不管什么。
火灾保险不是一个险种的名字
严格来讲,“火灾保险”在日常口语里用得很随意。你去问保险公司,他们不一定有叫这个名字的产品。
它更像是一类保险的俗称。企业财产险、家庭财产险、商铺综合险,这些产品里,火灾通常是最基础、最核心的保障责任之一。换句话说,火灾保障是这些保单的“标配”。
但问题是,标配和全部,差了十万八千里。
很多人买的时候只盯着价格,或者听业务员说一句“保火灾的”,就签了。等到出事才翻条款,发现自己需要的保障压根不在里面。那种感觉,怎么说呢,有点像下雨天发现伞是坏的。
保什么,不保什么,这个得掰扯清楚
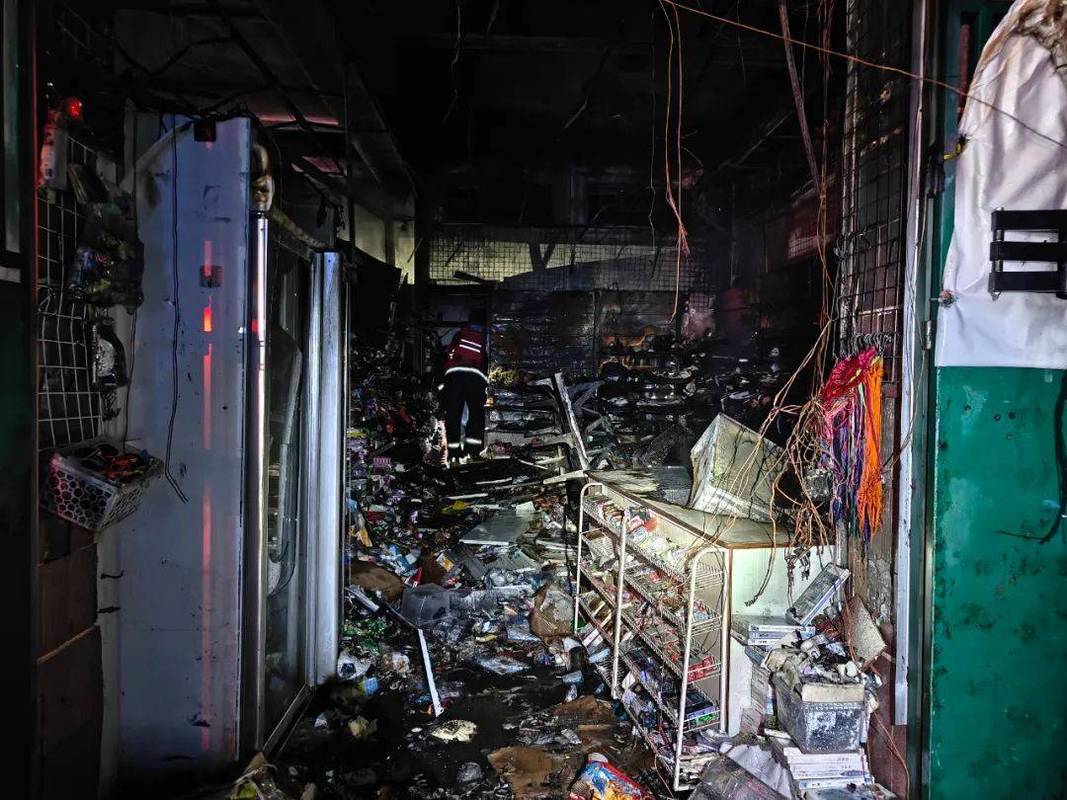
火灾保险的核心保障,通常包括几块:建筑物本身、里面的设备、存货、装修,还有因为火灾导致的停业损失。最后这块很多人不知道,但有时候比直接损失还要命。
一家餐厅烧了,重建要三个月。这三个月没收入,员工工资还得发,房租还得交。如果保单里有营业中断险,这部分损失有机会得到补偿。没有的话,就只能自己扛。
那什么不赔呢?
火灾保险,一般来说,只管“火”引起的损失。这里的“火”也有讲究,得是意外发生的、非本意的火灾。你自己拿打火机故意点的,那肯定不赔——这个应该没人有异议。
但还有一些情况,很多人就搞不清了。
水管爆裂导致的水浸,不赔。这是典型的“水渍损失”,属于另一类保障范围,得单独买附加险。就像我那位开咖啡馆的朋友,他需要的其实是水渍险,不是火灾险。
烟熏导致的损失,要看情况。如果烟来自你自己店里的火灾,通常赔。如果是隔壁着火,烟飘过来熏坏了你的货,就涉及“邻家火灾”的责任认定,有时候会比较麻烦。
地震引发的火灾,大部分标准火灾保单里是不含地震的。地震通常要单独买附加险。
投保的时候,有几个坑容易踩进去

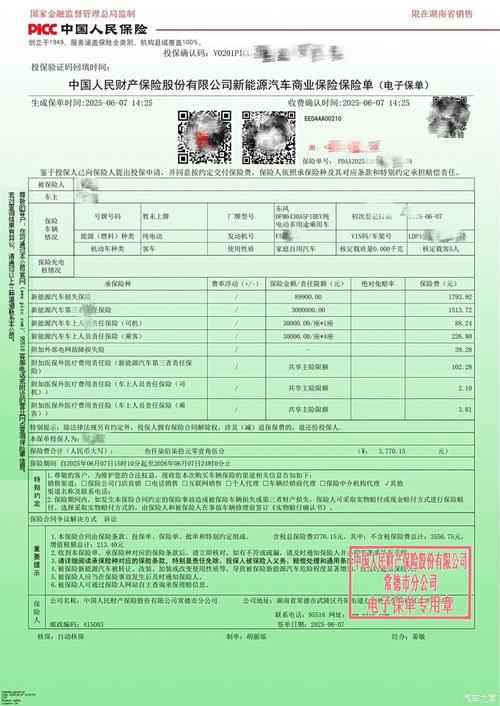
第一个坑:保额拍脑袋定。
很多人觉得,我店里这些东西大概值五十万,那就保五十万吧。问题是,“大概”这个词在理赔的时候会变成大麻烦。
保险金额的确定,通常有两种方式。一种是按账面价值,一种是按重置价值。听着复杂,说白了就是——你是按“买的时候花了多少钱”来算,还是按“现在重新买一套要花多少钱”来算。
这两个数字,可能差挺远的。特别是设备类的,折旧之后账面价值可能只剩原价的三成,但你要重新买一台,得按新机器的价格。如果保单里没写清楚按哪种方式赔,理赔的时候很容易扯皮。
第二个坑:附加险没配齐。
前面说了,火灾保险只是一个基础。你实际面临的风险,可能远远不止火灾一种。水渍、盗抢、机器故障、营业中断,这些通常都需要单独附加。
买的时候觉得“够用就行”,出事的时候才发现“就差这一项”。
第三个坑:投保时没如实告知。
有些人觉得,我把店里的情况说得差一点,保费能便宜些。这个想法很危险。投保时的告知义务是法律规定的,如果被认定为故意隐瞒或重大过失,保险公司有权拒赔。到时候损失的就不只是保费,而是整笔赔款。
理赔的时候,最怕什么
最怕证据没了。
火灾现场通常一片狼藉,很多损失根本无法直接辨认。所以第一件事——拍照、录像、保留现场。条件允许的话,在消防部门出具火灾事故认定书之前,尽量不要动现场的东西。
然后是损失清单。你要向保险公司提供受损财产的明细——买了什么、什么时候买的、大概值多少钱。如果有发票、购买记录、盘点表,这时候就派上用场了。什么都没有的话,理赔金额的确定会变得非常困难。
还有一个容易忽略的点:报案时间。保单里通常会约定一个报案时限,比如出险后48小时或72小时内通知保险公司。超过了不一定不赔,但可能会给理赔带来不必要的麻烦。
到底谁该认真考虑这件事

说实话,个人住房的火灾风险相对低,而且很多家庭财产险已经把火灾保障包含进去了,不用太焦虑。
真正需要认真对待的,是这几类人。
开店的。餐厅、超市、美容院、服装店——这类场所电器多、人员密集、易燃物多,火灾风险不低。
租厂房的小企业主。设备贵、存货价值高,一场火可能直接让几年的积累归零。
房东。把房子租出去,如果租客引发火灾,损失算谁的?这里面的责任划分,比想象中复杂。
还有一类容易被忽略的——家里有大量藏书、字画、古董的人。普通家财险对这类高价值物品的保额通常有上限,需要单独约定。
说几句实在的
火灾保险这东西,买了不一定用得上,但用的时候一定是大事。
我的建议很简单:搞清楚自己买了什么,没买什么。保单上的每一个附加险、每一个免责条款,花半小时看一遍,比出事之后后悔强。
保费差几百块,保障可能差几十万。这笔账,怎么算都不亏。
一句话总结:火灾保险的核心在于看清条款里保什么、不保什么,再根据自身风险把该配的附加险配齐。
作者|dananjin
排版|dananjin
审核|安然