山林里的保护伞:聊聊你不知道的森林保险
2026-09-16 09:00:58
去年夏天跟着朋友去闽北的山里玩,刚进村就看见山坳里一片倒得歪歪扭扭的毛竹,主人老李蹲在路边抽烟,脸上一点都看不出慌。
我那时候还纳闷,小半片林子都倒了,攒了五六年的收成说没就没,怎么还能稳得住?
老李弹弹烟灰笑,说早就买了森林保险,等定损完就能拿钱,大不了重新种。那点保费,一年才花了不到三百块。
换我那时候真惊讶,原来小散户也能买这个?
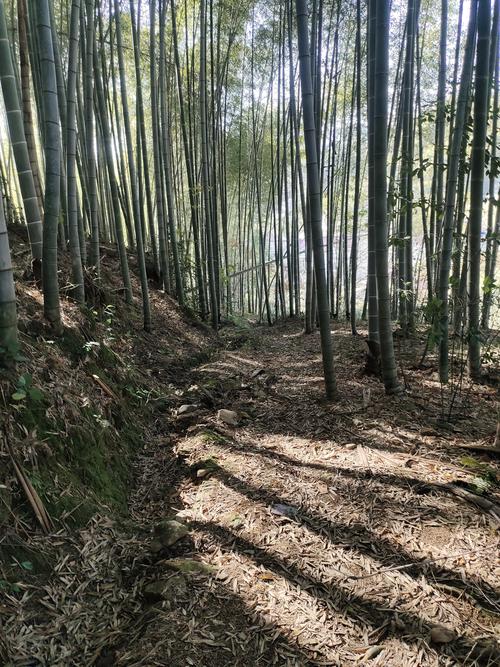 南方山林散户毛竹林种植场景
不少人对它的误区比山涧的杂草还多
 不少人对它的误区比山涧的杂草还多
我回去翻了翻相关的资料,发现好多人对森林保险的误解真的挺深。
最常见的一个,觉得这是给大林场、国营林买的,我就几亩自留山种点果树、杉木,犯不着花这个钱。
真不是。现在绝大多数地区,只要你手里有合法的林权证,不管是几亩还是几千亩,都能买森林保险。老李那片才十八亩毛竹,不也顺利投保理赔了?
还有人觉得,买了森林保险,林子里出啥事儿都能赔。
这错得离谱。我见过有人砍树不小心砸了自己的车,找保险公司赔,结果条款里根本就不含第三方责任,当然赔不了。还有人种的松树得了松材线虫,买的时候没看条款,这个病本来就不在保障范围内,闹了半天也没拿到赔偿。
说白了,它本质就是个财产险,保的是你林子本身的损失,不是啥都兜着。
捋明白保障逻辑,就不会花冤枉钱
其实森林保险说复杂也不复杂,核心就是三句话:保什么,不保什么,谁适合买。
它保的,主要是两类情况:一类是自然灾害,比如暴雨、台风、泥石流、森林火灾,这些你控制不了的天灾,造成林木损毁的损失,大多在保障范围内。另一类是意外事故,比如外来的火灾烧了你的林子,也算。
不保的也很好记:你自己故意砍树毁林,政府依法征占用你的林地,已经发生的病虫害,还有因为乱砍滥伐被处罚造成的损失,这些一概不保。
说实话,很多人听到保险就觉得贵,其实森林保险真的不一样。国内绝大多数森林保险都有财政补贴,个人只需要出20%-40%左右的保费,剩下的由财政买单。像老李那十八亩毛竹,总保费才七百多,自己只出了不到三百,合下来一亩地十几块钱,也就是一包烟钱。
谁适合买?只要你是合法拥有林地经营权的,不管是林农散户、合作社还是大型林场,都适合。靠林子吃饭的,一场大灾就能把你十几年的投入烧没,这点保费换个踏实,真不算亏。
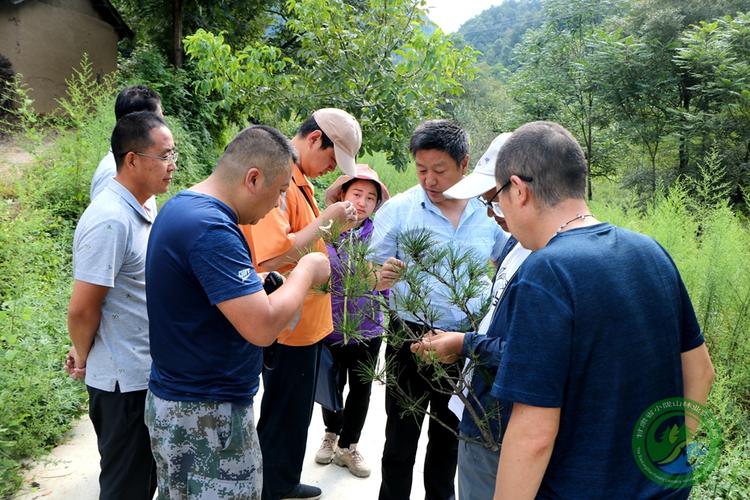 森林保险工作人员山林定损场景
投保理赔这几个细节,别大意
 投保理赔这几个细节,别大意
我整理了两个最容易出问题的地方,给大家提个醒,都是实际理赔里见过的坑。
第一个,投保的时候一定要填准林地信息。别嫌麻烦,面积、四至范围都要和林权证对上,有人图省事,随便填了个大概面积,结果出事定损的时候,实际面积比投保面积少太多,或者位置对不上,最后理赔额差出好几倍,哭都来不及。
第二个,出了事别乱动,第一时间报险。有人觉得树都倒了,我先拉去卖了换点钱再说,结果你动了现场,保险公司没法定损,最后能不能赔真的不好说。正确的做法是,先给承保的保险公司打电话报案,等工作人员过来定损拍照,拍完了你该怎么处理就怎么处理。
还有个小事,林权证、投保单这些材料一定要放好,别丢了,理赔的时候都要用。
不过话说回来,也别把森林保险神化,它就是给你的林子托个底,真遇到大灾的时候,不至于一下子倾家荡产。对于靠山吃饭的人来说,有这么个托底,比啥都没有强,对吧?
一句话总结:花很少的钱,给十几年的山林投入上个兜底保障,值得一试。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
山林里的保护伞:聊聊你不知道的森林保险
文章链接:https://www.xinminbao.com/c/286.html