别搞混:养殖险到底保的是什么
很多人对养殖险的印象就是“死了就赔”,哪有这么简单。
养殖险本质是财产险范畴的农业保险,保的是你养殖的畜禽,因为自然灾害、意外事故、约定的疾病导致的死亡损失,说白了就是帮你兜住那种自己扛不起的大风险。
那哪些情况明确不保?很好记。
故意人为造成的死亡不赔,被偷被抢不赔,违法养殖被政府强制处理不赔,正常出栏淘汰更不沾边。就说老周那三只羊,后来才搞清楚,是他自己乱配药喂错了剂量,他买的那款只保突发疫病和自然灾害,人为操作失误根本不在保障范围内,赔不了真不冤。
哪怕是政策性养殖险,也不是普惠式的发钱,得符合条款要求才行。
绝大多数养殖户都踩过的隐形坑
说实话,我接触过的养殖户里,十个有八个都踩过养殖险的坑,还都是很低级的错。
第一个坑就是误以为“投了保,所有死的都赔”。刚才说了,只有条款里列出来的原因才赔,要是你养的鸡本身就有先天遗传病,或者你自己图便宜喂了不合格饲料吃死了,这种原因保险公司肯定不接。
第二个坑最致命,投保的时候存栏数随便报。之前碰见过苏北一个养肉鸡的大哥,一场禽流感下来死了两百多只,投保的时候为了少交几十块保费,报的存栏是一千只,实际他栏里养了一千四百只,最后按不足额投保的比例赔,到手直接少了快三成,蹲在保险公司门口抽烟蹲了一下午,也改不了合同里写的规则。
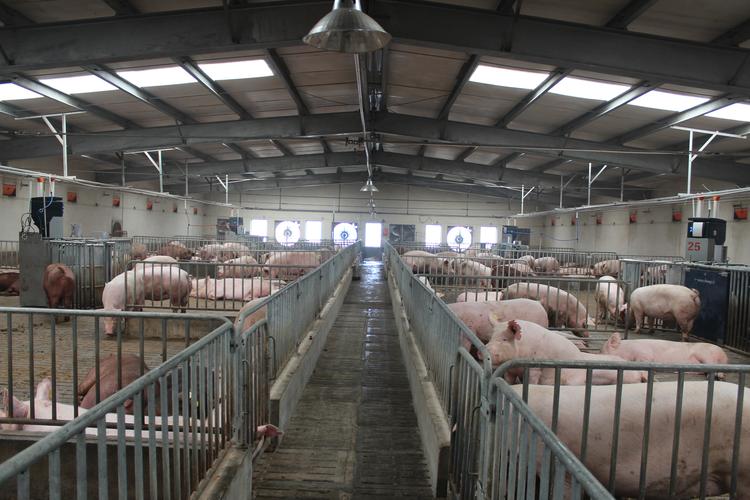
还有一个误区,觉得养殖险只有大规模养殖场能买,散户凑不上。哪有这回事,现在很多地方针对散养户都推出了小规模的养殖险,哪怕你只养十几头猪几十只羊,都能投,不少地方政府还给保费补贴,自己只需要出一半甚至更少,一顿饭钱就能买一年保障。
投保理赔记住这几点,少吃亏
先讲清楚,谁适合买养殖险?只要你养畜禽是主要收入来源,不管规模大小,都值得买。现在养殖的风险真不是十几年前了,一场洪水过来冲了棚,一场突发瘟疫死一半,搞不好就把你三五年攒的家底都亏进去,花点小钱买个兜底,真不亏。
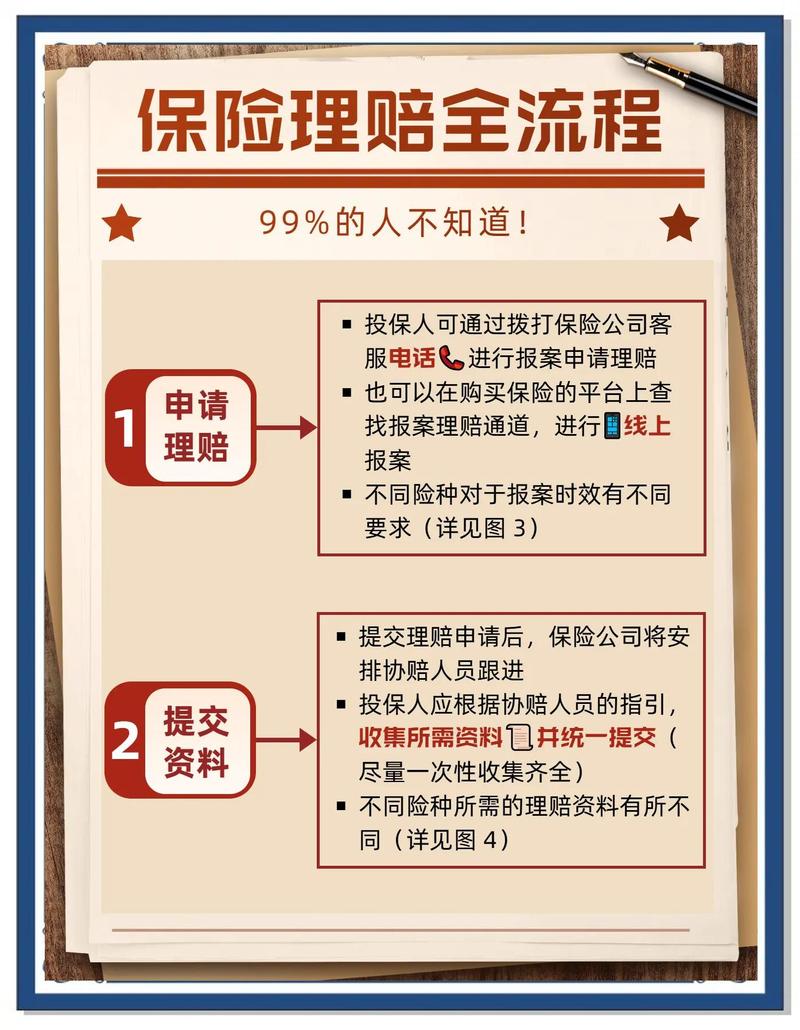
投保的时候,盯紧两件事。第一就是存栏数量一定要如实填,约定的标识一定要做。现在多数养殖险要求给猪牛羊打耳标,鸡鸭戴脚环,别嫌麻烦不弄,这就是你理赔的时候认标的依据,没有标识,保险公司没办法确认是你投保的那批,当然赔不了。第二就是抽两分钟看一眼免责条款,别光听业务员说“啥都保”,自己看看哪些不赔,心里有数比啥都强。
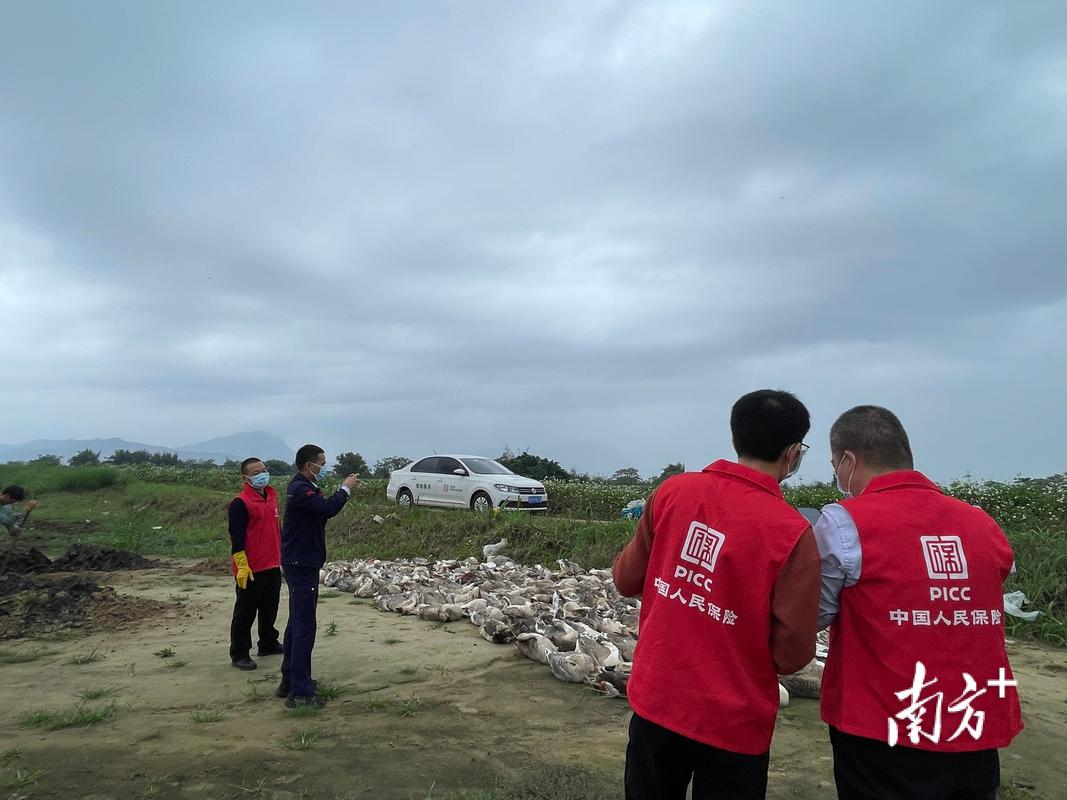
理赔的时候,记住第一点:出事第一时间报险,别私自处理尸体。绝大多数公司要求必须现场查勘,你转头就把死猪死羊埋了,人家没办法确认死因和数量,十有八九会拒赔。真碰到要深埋处理的疫病,也先拍好照片视频留证,跟保险公司沟通好了再动。
不过话说回来,现在市面上的养殖险,不管是政策性还是商业性的,整体都挺规范,只要你搞清楚规则,不会像老周那样竹篮打水一场空。
养殖不容易。
挣的都是风吹日晒的辛苦钱,别拿自己的家底赌运气。搞懂养殖险的规则,真出事了,它就是能拉你一把的兜底。
作者|dananjin
排版|dananjin
审核|满满