上周帮开手工陶艺工作室的朋友捋理赔材料的时候,她捧着个裂成三瓣的马克杯半天没说话。上个月有个客户买了她手捏的杯子,装了刚烧开的水直接从杯壁裂穿,溅出来的开水烫得手腕起了俩水泡,算上医药费加误工费,客户要赔一千八。她之前笃定自己买的几百块的公众责任险能兜住,翻了半小时条款才反应过来——根本不对口。
好多人搞混的第一桩事:它不是保你自己的货的
从她这个事往外延伸,我接触过的小老板里,十个有八个对产品责任险的认知是歪的。有人觉得这是保自己卖的东西坏了,要给客户退换货的成本。错。退换货那是你自己的售后支出,哪怕你卖的杯子刚寄到客户手里就碎了,要重新发个新的,这钱跟产品责任险半毛钱关系没有。
它管的是什么?是你的产品因为本身的缺陷,给除了你自己之外的第三方,造成了人身伤害或者财产损失,这部分依法该由你承担的赔偿责任。这跟你自己要承担的退换货成本、自身货值损失完全是两码事。
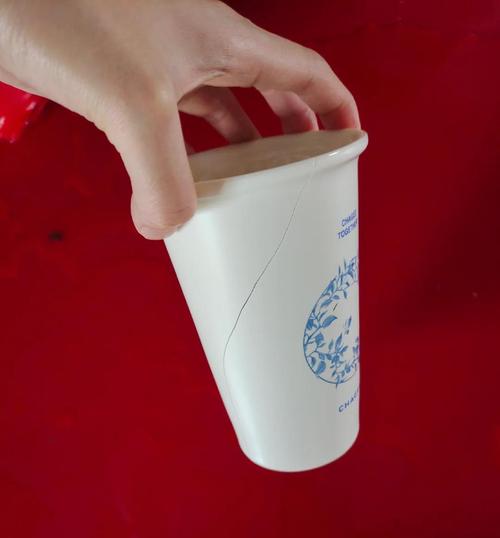
刚才说的那个陶艺杯子,要是只是杯身裂了,给客户换个新的,不算。但裂了之后溅出来的开水烫了人,或者漏的水把客户放在桌上的笔记本泡开不了机,这部分的损失,在责任划清楚是产品本身问题的前提下,才是它的保障范围。
别觉得自己卖的东西便宜就没风险。之前碰到个卖十块钱儿童发夹的卖家,发夹上粘的小水钻没固定牢,掉下来被两岁的小孩塞鼻孔里,去医院取出来花了八百多。家长顺着订单找过来的时候,卖家一开始还梗着脖子说“我质量没问题,谁知道你家小孩乱塞”,最后闹到平台介入,还是自己掏的全款。你说这亏不亏?
风险从来不是按货值算的,是按可能造成的最大损失算的。十块钱的发夹能让小孩进医院,五块钱的插线板能短路烧了客户半块地毯,这些事听着离谱,真落到谁头上,都是实打实要掏的钱。
真要赔的时候,哪些钱它会掏,哪些根本不管
别信那些销售拍胸脯说“买了就全赔”的鬼话。真到理赔环节,条款卡得细得很,哪些能报哪些不能报,写得明明白白。
它会掏的钱大概就三块:第一块是第三方的人身损害赔偿,比如刚才说的烫伤、被掉落的产品砸伤、吃了你的自制食品引发急性肠胃炎去医院的医药费。第二块是第三方的财产损失,比如你卖的插线板短路烧了客户的地毯,你卖的玻璃灯罩掉下来砸坏了客户的桌面,这部分核实清楚是产品问题造成的损失,在保额范围内是可以申请赔付的。第三块是如果真的闹到要打官司的地步,对应的诉讼费、产品质量鉴定费,大部分保单里都是包含的,不用你自己额外掏。
那哪些钱是大概率不赔的?这个得提前说清楚,省得真出事了觉得被保险公司骗了。
第一种情况,你明知道产品有缺陷还故意销售的,比如你做的手工饼干糖放多了,你自己都知道糖超标不适合糖尿病人吃,还故意当无糖食品卖,吃出问题了,通常是不赔的。然后,你自己产品本身的损失,刚才说过了,退换货的钱、自己货值的损失,不管。还有,你卖的是需要特殊资质才能经营的产品,比如药品、烟花爆竹、特种防护用品,你没拿到对应的资质就上线卖,出了事,也在免责范围里。对了,要是客户故意损坏你的产品来碰瓷索赔,这种故意行为造成的损失,也不赔。
很多人投保的时候总想着钻空子省保费,比如本来是卖自制烘焙食品的,投保的时候故意填成“普通塑料日用品”,觉得这样风险低,保费能便宜几十块。这点钱省的,最后换回来的就是真出事的时候,保险公司一核对你实际销售的产品类别和投保时填的对不上,直接拒赔,根本没商量。
到底谁需要买,别被忽悠着乱掏钱
我从来不会跟每个卖货的人硬推产品责任险。真没必要。比如你就是个人在闲置平台转卖个自己用了半年的旧耳机,又不是天天靠这个做生意,真花那钱干啥?
真的适合考虑这份保障的,其实就两类人。一类是直接对接终端消费者的小商家,不管是开社区餐馆的、做手工饰品的、开烘焙工作室的、卖儿童玩具的,甚至是网店卖自制宠物零食的,你天天跟不认识的客户打交道,产品直接送到人家手里,万一出点小意外,真需要一笔钱兜底的,完全可以根据自己的经营情况选。另一类是做出口供货的工厂,很多海外客户在签订单的时候,会要求供应商必须提供对应保额的产品责任险保单,不然根本不往下谈,这种属于刚性需求,绕不开。
保额买多少合适?别听销售上来就让你买个几百万的。你就自己算个账:你卖的东西,在最极端的情况下,最多可能给别人造成多大的损失?比如你就是卖十块钱的手机壳,就算壳子碎了划到人家手,最多赔个几百上千,买个十万保额的足够了,真没必要花大价钱追高保额。要是你卖的是带电路的大型家电,真有可能因为漏电起火给客户造成大额财产损失的,那保额可以适当往上提,匹配自己的风险就行。
真出事了也别慌。别上来就跟客户私了,转头就签个赔偿协议把钱打过去。你得第一时间给保险公司打个电话报备,把现场的照片、客户的就医记录、损失的凭证都留好,别客户说要多少你就直接转多少——要是你自己私下谈的赔偿金额比保险公司核定的高,多出来的部分是要你自己掏腰包的。还有,别一上来就把所有责任都揽到自己身上,比如客户说杯子炸了是你质量差,你上来就说“对对对是我错了”,到时候真鉴定下来是客户自己往耐高温只有100度的杯子里倒了150度的高温油,你说你冤不冤?就按实际情况说,把证据留好,等保险公司的人来对接就行。
说实话,我见过太多小老板,攒钱换个新的门店发光招牌眼睛都不眨,轮到每年花两三百块买个兜底的保障,就觉得是被人割韭菜。真等哪天客户找上门要赔的时候,才拍大腿后悔——那时候再想补,早就晚了。不过话说回来,这东西从来不是万能的护身符,你自己把产品质量把好关,比买啥保险都强。它就是个安全垫,帮你在万一出个小岔子的时候,不用掏光攒了半年的积蓄去填窟窿而已。
作者|dananjin
排版|dananjin
审核|阿辰