上周帮开社区水果店的老周理保单,翻到去年他随手加的那份公众责任险,他自己都快忘了。
上个月他店门口的试吃盘被阵风刮下来,砸到路过的阿姨脚面,缝了两针。他一开始翻自己买的那份店铺综合险,找了半天发现条款里只保货架倒塌、货品被水泡的损失,人伤的部分半字没提。正愁要掏多少钱的时候,突然想起去年被保险业务员劝着加的那份一年320块的公众责任险,打了报案电话,最后赔了医药费加误工补贴一共1900多。
他当时还吐槽,说这钱花得冤,之前总觉得自己天天把店门口扫得干干净净,哪会出什么事。这次事过了才拍大腿:要是没买这份险,这钱全得自己掏,搞不好阿姨家属还要找上门要营养费,闹到社区去,光协调都得耗掉他大半个月的营业时间。
别把公众责任险当成大商场才需要的“专属保险”
很多人对这个险种的误解,从名字就开始了。觉得“公众”嘛,就是人多的大场馆、大超市才要配的东西,自己开个十几平的小店、摆个夜市摊,犯不上花这个钱。
其实根本不是。
公众责任险的核心逻辑,从来不是要求你为场所里的所有意外负责,而是当你在合法拥有、使用的经营区域内,因为疏忽或意外造成第三方的人身伤害、财产损失,按照法律规定应当由你承担的经济赔偿责任,保险公司会按照条款约定帮你承担对应的部分。
说白了,它兜的是那种“说不清楚谁对谁错的小意外”。

之前有个开社区咖啡馆的朋友,夏天拖完地没十分钟,一个顾客端着冰美式踩在门口的瓷砖上滑了,怀里的笔记本电脑摔得屏幕碎了。顾客找上门要修电脑的钱,他觉得自己明明摆了“小心地滑”的牌子,凭啥要他赔。真掰扯起来才发现,那个提示牌被门口的海报挡了大半,他作为经营方,确实没尽到足够的提示义务。最后要是没有这份公众责任险,这两千多的修电脑钱,真得他自己掏。
扯不清的。真的。
别觉得把卫生搞干净、摆个提示牌就万事大吉。开门做生意,人来人往的,谁也没法保证不会出点意料之外的小岔子。
很多人问,到底什么样的经营场景需要配这个险?根本不用套标准答案。只要你的经营场所每天会有不特定的第三方进出,就值得考虑。比如开美甲店的,顾客做指甲的时候旁边的落地灯被风吹倒砸到人;摆夜市卖烤肠的,推车旁的油桶被碰倒溅到路过的人;甚至是写字楼里的小工作室,办十几人的线下分享会,来的客人在楼道里摔了,这些场景下的责任,都在它的保障逻辑覆盖范围内。反过来,纯线上做买卖,根本没有线下经营场所的,确实没必要花这个钱。
这些情况真的不赔,别等报案了才翻条款
买的时候稀里糊涂,出事了才发现条款里写了免责,这种事见得太多了。
说几个最容易踩的坑吧。
你店里的员工在工作时间受伤,不算——那是工伤保险的保障范畴,轮不到这个险出钱。你自己的货品、装修、设施被意外损坏,也不算——那是财产险的保障范围,跟人伤、第三方损失没关系。
还有个特别容易被忽略的点:如果你的经营场景有明显的风险升级,投保时没跟保险公司说明,真出了事,大概率是不赔的。
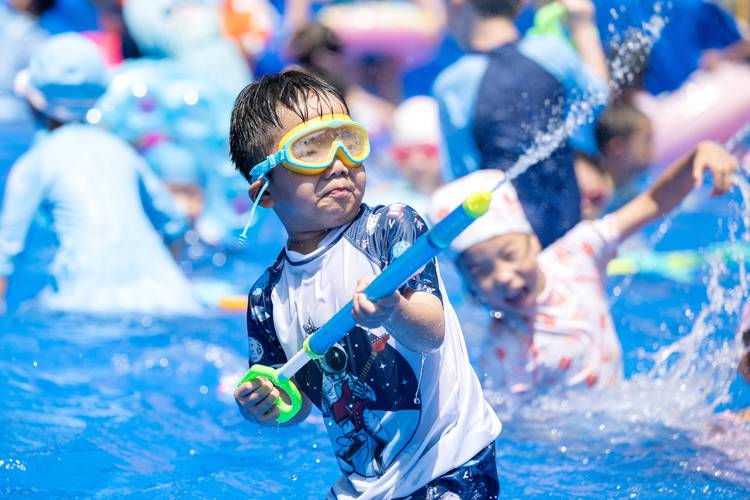
前阵子碰到个开亲子乐园的老板,夏天自己在场地里搞免费的泼水节活动,没在投保的时候跟保险公司提过这个事。结果有个小朋友玩的时候被飞溅的消毒水弄到眼睛,引发了结膜炎,申请理赔直接被拒。理由很简单:这类高互动、高风险的活动场景,不属于保单默认承保的日常经营范围,要是想保,得单独加对应的附加条款才行。
还有个底线不能碰:明知道设施有安全隐患,故意不整改,结果出了意外,也不赔。比如走廊的应急灯坏了快一周,你懒得换,结果晚上停电的时候顾客摔了,这种属于你放任风险发生的情况,保险公司是不会替你兜底的。
说白了,它保的是“意外”的底,不是帮你擦偷懒的屁股。
投保别光比价格,这几个细节比便宜重要
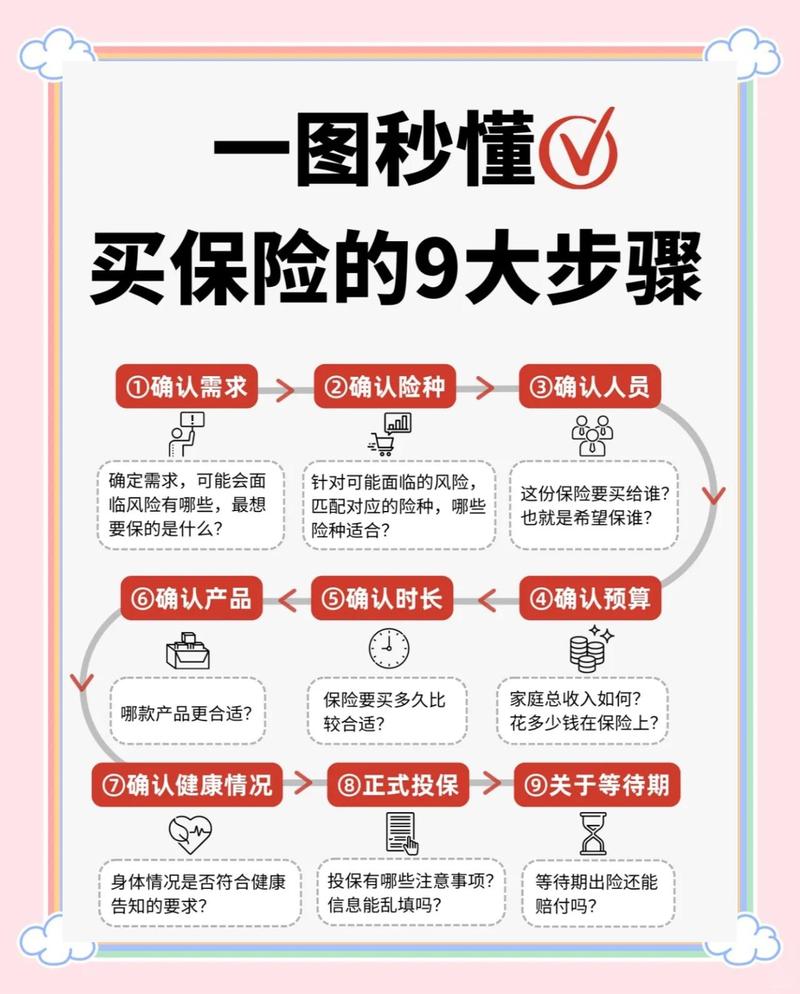
很多人买这个险,上来就问“一年多少钱”,比来比去选个报价最低的,其实根本没仔细看条款细节。
真要选的话,先算自己的日常风险。保障额度不用盲目追高,得跟你日常的人流量、经营场景的风险匹配才有用。比如你是开个十几平的文具店,每天就是放学时段接孩子的家长多,选个每次事故责任限额三五十万的,基本够覆盖常见的人伤、财产损失的情况。要是你经常办线下市集、小型讲座、百人级别的活动,那就要选额度更高的,还要在投保的时候把对应的活动场景明确写进保单里,别等出事了才发现不在保障范围内。
然后说理赔的事,真出了意外别上来就跟顾客私了,答应赔多少钱。第一时间打保险公司的报案电话,让查勘人员过来定责任、核损失。你自己私下谈的赔偿金额,要是超出了条款约定的合理范围,保险公司是不认的,最后这部分钱还是得你自己掏。
也别觉得买了这个险就可以躺平不管了。日常的小风控该做还是要做:台阶的棱角包个防撞条,拖完地把提示牌摆到显眼的位置,货架上的重物别摆到太高的地方。这些小事花不了多少成本,真出事的时候,也能帮你把责任划得更清楚,不会平白多担没必要的责任。
之前有个开夜市摊的大哥跟我说,买保险就像他摊子上备的那个烫伤膏,平时放角落落灰,真被热油溅到的时候,总比光着脚跑半条街找药店强。
公众责任险就是这么个东西。
你说它是不是离了就不行?真不是。要是你经营顺顺当当,可能交个十来年保费,都碰不上一次需要理赔的事。但谁开门做生意,能保证一辈子不碰到点小意外呢?真碰上了,不用掏空腰包给人赔,也不用跟人扯一下午的皮,那点保费花的,就值。
小提醒:所有保障范围、免责条款都以你拿到的正式保单为准,买之前多翻两页,总比事后后悔强。
作者|dananjin
排版|dananjin
审核|乐乐