别被复杂术语吓住!普通人看得懂的投保流程全梳理
2026-09-22 11:46:02
上周楼下张姐拎着半个西瓜敲我家门,坐下来就叹气,说想给刚去外地上大学的闺女买份保险,刷短视频刷到说年轻人要提早配置,结果点开投保链接一看,又是健康告知又是职业告知,密密麻麻几十条,字都认识,拼在一起就看不懂,吓得直接把手机锁屏,怕点错啥东西就被套钱。
其实不止张姐,我帮好多邻居梳理过,十个人里有八个说,投保流程看着太复杂,全是专业术语,像走迷宫一样,转着转着就不想走了。
投保第一步,别着急填信息,先把需求定下来
你别说,很多人真的是上来就点链接填信息,看到别人买啥自己就买啥,填到一半才反应过来,哦这个好像不是我要的。对吧?
比如你只是想要个住院能报销的医疗险,结果误打误撞进了寿险的投保页,折腾半小时全白干。
说实话,不管你投什么保险,大方向第一步都是先搞清楚:你要给谁买,买的是什么,要保什么事。把这三个问题想明白,再点进投保链接,比瞎撞省好多时间。
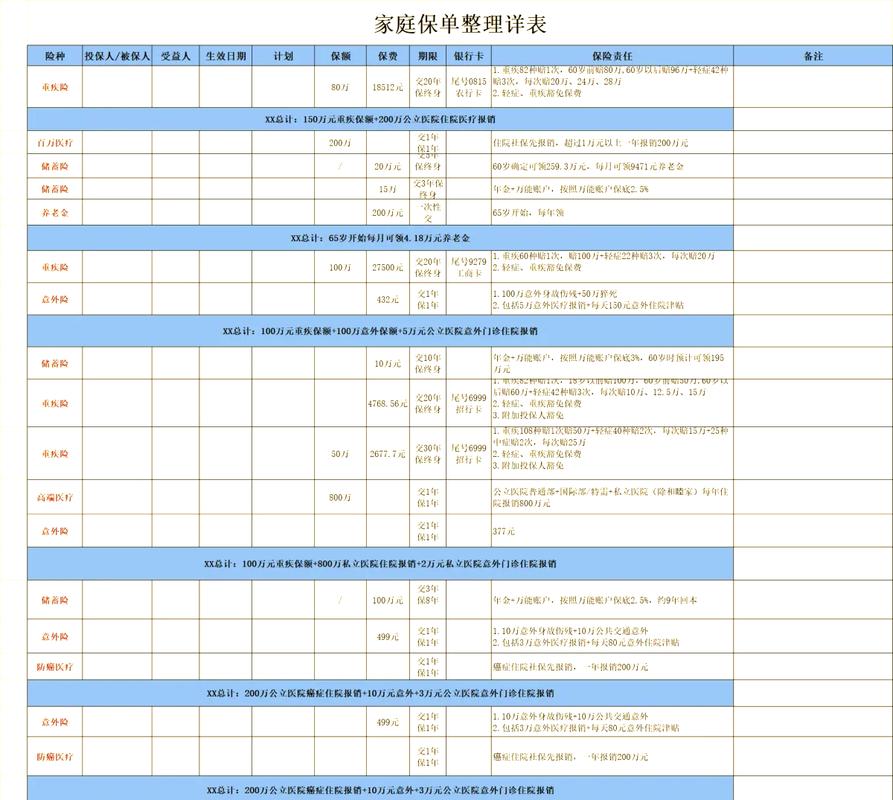 普通人投保前期需求梳理清单
定完需求,确认好对应产品,就进入正式的投保填写环节了,最核心的关卡还在后面。
填信息和健康告知,这步踩坑后面全白搭
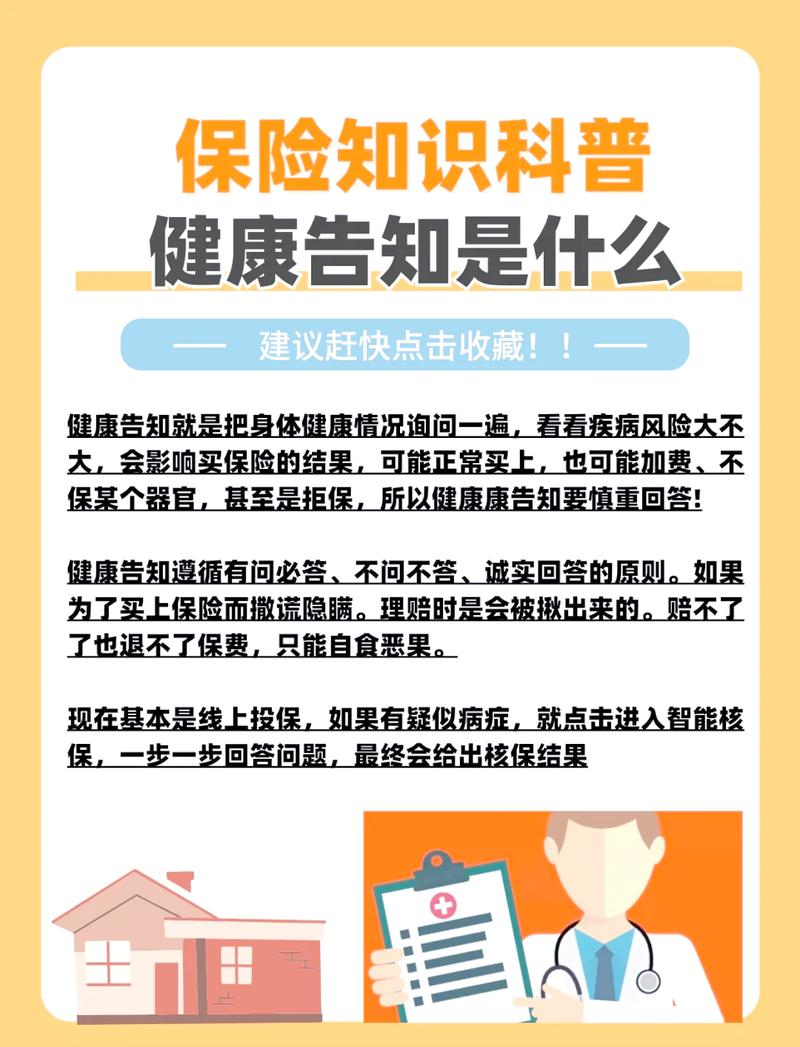 填信息和健康告知,这步踩坑后面全白搭
个人基础信息其实没什么好说的,姓名、身份证号、手机号、住址,对着填就行,别填错,尤其是身份证号,错一位后续改都麻烦。
最核心,也最容易出问题的,就是健康告知。
很多人看到一堆问题就烦,想着反正没什么大毛病,直接全选‘一切正常’就下一步了,省时间。这真的是最常见的误区。
我之前听社区里做理赔的朋友说,差不多三成的理赔纠纷,都是投保的时候健康告知没做好留下的坑。
其实健康告知的原则很简单,就是问你啥你答啥,没问到的不用主动说。比如人家只问你近两年有没有住院,你三年前得个肺炎住了一周,那就不用提。如果人家明确问到有没有甲状腺结节,你体检确实有,那就如实说,按着要求上传对应的体检报告或者病历就好。
不过话说回来,每个人的体检情况都不一样,具体的核保结论,完全以保险公司的官方结果为准,不用自己瞎猜,更别听网上乱七八糟的说法。
填完健康告知,还有一块很容易被忽略,就是受益人信息。很多人默认选法定就不管了,你也可以根据自己的情况指定受益人,填的时候多想两分钟,省得后续折腾改信息。
核保、扣费、收保单,最后几步别大意
信息都填完提交,接下来就是核保。
现在线上投保大多是智能核保,你回答完问题,几分钟就出结果,要么直接通过,要么要求你提交更多资料走人工核保。线下投保一般都是工作人员帮你收资料走人工核保,慢个三五天也很正常。
很多人怕,我提交了会不会直接扣我钱啊?其实大部分产品都是核保通过之后才扣费,少数产品会提前冻结保费,如果核保不通过会全额退给你,不用太担心资金安全。
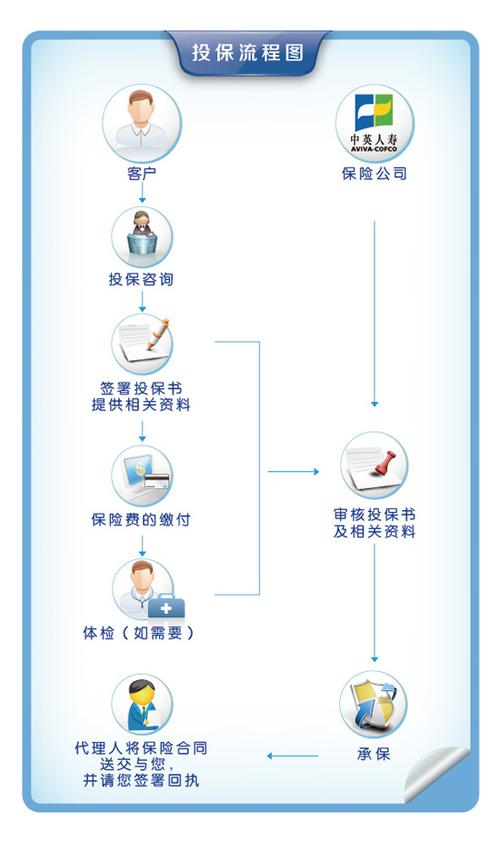 人身保险投保完整流程步骤图
扣费成功之后,保险公司就会出正式保单了,一般都会发电子邮件给你,想要纸质保单也可以向保险公司申请,大多是免费寄给你的。
拿到保单之后,别直接塞抽屉里就忘了这回事。一定要抽十分钟核对几个信息:你的姓名身份证号对不对?保障期限、保障责任和你当初选的一样不一样?受益人填的对不对?
还有,记得看一下等待期,等待期多久,哪些情况不在保障范围内,合同里写的清清楚楚,一切以合同内容为准。
如果信息都对,那就把保单存在安全的地方,电子保单存云盘,纸质的放好,告诉家人一声你买了这份保险,整个投保流程就算走完了。
还有几个小提醒,都是我平时帮邻居梳理的时候碰到的常见问题。
第一个,别抱着侥幸心理隐瞒病史,哪怕你觉得这个病很小,不影响,只要问到了就如实说,不然真到理赔的时候,吃亏的是你自己。
第二个,投保之后有犹豫期,这个你肯定听过,犹豫期内觉得这份保险不适合你,申请退保几乎没损失,犹豫期具体多久,还是以合同为准。
第三个,不用觉得投保流程必须一次走完,线上投保大多可以保存进度,你要是填到一半有事,或者看到健康告知需要找旧病历,那就退出,找齐了再填,没人催你。
本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议,所有的投保规则、核保结论、保障责任都以对应保险合同和保险公司官方说明为准,本文不推销任何具体产品,也不评价任何保险公司和产品。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别被复杂术语吓住!普通人看得懂的投保流程全梳理
文章链接:https://www.xinminbao.com/a/602.html