一年几百块,能报几百万。这句话你一定在哪听过。
真的吗?真的。但前提多得你想象不到。
我见过太多人拿着保单来问“为什么不赔”,翻到条款那一页,指着那几个字——白纸黑字写着,就是你签字那会儿没看。
所以今天不聊产品,不聊谁家好。只干一件事:把医疗险里最容易绊人的几个地方,挨个摆出来。
结论先放这儿

医疗险是报销型的。不是确诊就发钱,是你花了多少,按规则给你补回来多少。这句话看着像废话,但它决定了后面所有的规则逻辑。
跟重疾险的区别就在这。重疾险是给一笔钱,你拿去还房贷还是去旅游,没人管。医疗险是你先自掏腰包,出院后拿票据去报。报多少,全看合同里那几个数字。
抓住四样东西就够了:免赔额、报销范围、健康告知、续保条件。这四样搞明白,剩下的基本是细节。
第一个坎:免赔额,那笔自己扛的钱
免赔额是什么?说白了就是起付线之上你自己先掏的部分。市面上常见的百万医疗险是1万。
这1万,保险公司一分不给。
为什么几百块能保几百万?答案就藏在这一万块里。它把大量几千块的小额住院挡在门外,真正赔出去的概率被压得很低,保费自然就下来了。这不是坑,是设计。
但有两个细节,看条款时得盯紧:
第一,免赔额是年度累计还是每次住院单独算?大部分产品是年累计,一年内多次住院可以合并计算。也有按次算的,那体验就完全不一样了。
第二,社保报销的那部分,算不算进免赔额?这个更要命。有的产品是“先减社保报销,再扣免赔额”;有的则把社保报的钱也算作你已支出的部分。字面差一点,结果差不少。

第二个坎:报销范围,藏在几行小字里
社保目录内、目录外。这两个词,价值可能相差几十万。
大病最烧钱的地方往往在目录外——进口药、自费药、靶向药。所以很多医疗险会写“不限社保范围”。听起来很敞亮。
但接下来这句才是关键:以有社保身份投保、却没用社保结算的,报销比例可能降到60%甚至更低。
什么意思?你买的时候说自己有社保,保费便宜了。结果生病时因为异地、因为急诊、因为种种原因没走社保,那么保险公司就按你没社保来对待。这个坑,踩的人真不少。
还有四个字——“合理且必需”。看着像模板话术,其实是个阀门。某些费用该不该赔,保险公司会拿这四个字来判断。营养品、陪护费、非治疗性的支出,基本都卡在这。
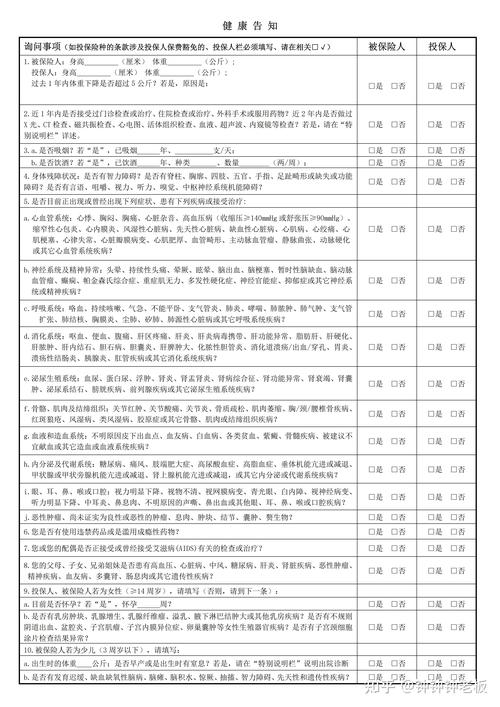
第三个坎:健康告知,最容易出事的地方
这一块,我得说重一点。
健康告知的原则是:问什么答什么,没问的不用主动说。听上去简单,对吧?
可现实是,很多人扫一眼就全勾“否”。或者心里想:我这点小结节、这点血压偏高,算啥事。
然后理赔的时候,保险公司调出你的体检报告、门诊记录。对不上。
有人会搬出“两年不可抗辩条款”。这个条款被传得太神了。它的本意是限制保险公司随意解除合同,但故意隐瞒、欺诈投保的情形,各地判法并不一致。拿这个去赌,风险极高。真的。
另外还有“既往症”这三个字。合同里一般会给定义。投保前已经存在的病,或者已有症状但还没确诊的,很多情况下不在赔付范围内。这不是耍赖,条款上写着。
第四个坎:续保,一字之差
“保证续保”和“承诺续保”,差一个字,性质完全不同。
保证续保:写进合同。约定期间内(比如6年、20年),保险公司不能因为你理赔过、身体变差了就拒绝你续保,也不能单独给你加价。
承诺续保:往往只是宣传口径,或者条款里写得含糊。产品一旦停售,续不续得上,不好说。
停售,是医疗险最现实的风险。没有哪款产品敢保证永远在售。所以买之前要看清两件事:保证续保期有多长,期满之后怎么办。
话说回来,这世上没有一成不变的东西,医疗险也一样。
理赔时别丢的东西
住院发票、费用总清单、出院小结、诊断证明、完整病历。
这几样是标配。缺一样,来回补材料能折腾你半个月。
发票原件尤其重要。有的地方还要社保结算单。异地就医的,记得先做备案。
时效方面,保险法规定材料齐全后30日内要作出核定,情形复杂的可以延到60日。但“材料齐全”这四个字,弹性……你懂的。
几个常见的想不通
买了两份医疗险,能重复赔吗?
不能。医疗险属于补偿型,各家赔的加起来不会超过你实际花的钱。想靠这个赚钱,门都没有。
普通门诊能报吗?
一般不行。除非是特殊门诊,比如门诊放化疗、肾透析。这类项目通常在条款里单独列出来。
有社保了还要不要买?
这取决于你怕不怕目录外的费用,以及大额支出。不是买不买的问题,是想不想把这块风险转移出去的问题。你自己判断。
最后几句实在话

医疗险条款是厚,但没必要逐字啃。先锁定四处:免赔额、报销范围、健康告知、续保条件。
等待期也要看,30天、90天不等。等待期内出险,大概率不赔。免责条款、职业限制,同样别跳过去。
我不推荐任何一款产品,也不评价哪家保险公司。合同摆在那儿,谁都能读。你要做的就一件事——买之前,翻开它,看几眼。
真有看不明白的,打保险公司官方客服电话问。官方渠道的回答,更贴近“以合同为准”这五个字。
上面这些都只是知识整理。不构成投保建议,也不构成核保结论或理赔承诺。具体怎么赔、能不能保,一律以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨