上个月,楼下张阿姨在小区门口拦住我。
她手里攥着一沓病历,眉头皱得能夹住一张纸。“小助手啊,我去年买的那份医疗险,今年住院报销了。可我这两天心里发慌——明年它还能让我续吗?”
她问得特别实在。我给她倒了杯水,说这事不能一句话答,得看合同里那几行字。她愣了一下:“还有讲究?”
有。而且讲究不小。
今天咱们就把“续保条件”这四个字,掰开揉碎地聊一聊。不吓唬人,也不打包票,就是说说这里面到底藏着什么门道。
续保这件事,到底是谁在“点头”
很多人有个模糊的印象:我买了保险,交钱,就能一直买下去。
不完全是。
保险合同是有期限的。尤其是一年期的医疗险,比如市面上常见的百万医疗险,它一年一签。到期了,你想接着买,保险公司愿不愿意接着卖——这就是续保条件要解决的问题。
换个说法。续保条件,就是保险公司在保单到期后,愿不愿意继续接受你的投保、以什么样的条件接受。它决定了“这份保障能不能一直跟着你”。
这里得分清楚两类产品。
一类是长期险,比如重疾险、寿险,合同一签就是几十年甚至终身。你签的时候保费多少、保障啥,白纸黑字写死了,后面基本不折腾。这类产品的“续保”概念比较淡。
另一类就是一年期产品。年年要续,年年可能被审视。张阿姨担心的,正是这类。

我去她家看过她的保单,翻到“续保”那一节,字不大,密密麻麻。她当时买的时候,压根没细看。说实话,这不怪她,谁买保险也不是奔着背合同去的。
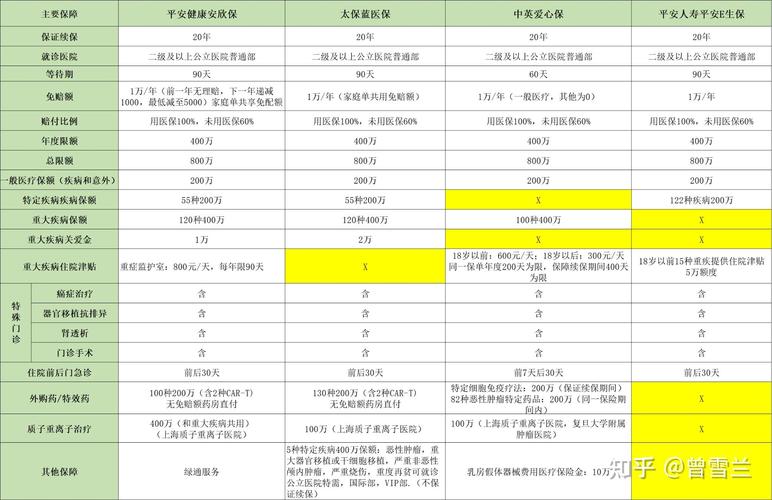
“保证续保”四个字,含金量到底多高
你可能在宣传页上见过“保证续保”这个词。它听起来特别让人安心,对吧?
但它有严格的定义,不是随口说说的。
真正的保证续保,大意是:在约定的保证续保期间内,保险公司不会因为你的健康状况变了、或者你理赔过,就拒绝你续保,也不能针对你一个人单独调整费率。
注意几个关键词。
“约定的期间内”。保证续保通常是有年限的,比如6年、20年。这个期限写在合同里,期限一到,保障怎么走,还得回去看条款。
“单独调整”。整体费率会不会动?这得看合同怎么约定,有些产品保留了整体调整费率的权利,但这不是针对某一个人的。
而非保证续保的产品呢?到期后你需要重新提出申请,保险公司要审核。审核通过,接着保;不通过,可能就续不上了。
我常跟邻居们打个比方。保证续保像办了张长期会员卡,卡有效期内,商家不能随便把你踢出去;非保证续保更像每次进场都要重新验票,能不能进,得看当时的情况。
有意思的是,监管对短期健康险有过明确要求,这类产品条款里要写清楚是不是保证续保。所以,别听口头怎么说,去看条款怎么印。
那些容易被忽略的“小字”,往往最要命

聊到这儿,张阿姨插了一句:“那业务员跟我说,能续到99岁呢。”
我叹了口气。这句话本身不算假,但特别容易让人误会。
“可续保至99岁”和“保证续保到99岁”,是两码事。
前者说的是,这款产品的投保年龄上限是99岁,或者产品设计上你可以一直申请续。但每次续,都可能要审核。能续到99岁,不等于一定让你续到99岁。
还有几个坑,我一块说了。
第一个,停售。产品如果停售了,非保证续保的,可能就没法续了。这跟你好不好、有没有理赔,关系不大,是产品本身不卖了。
第二个,健康变化。非保证续保的产品,续保时如果要求重新健康告知,那么这几年身体新添的毛病,就可能影响审核。
第三个,理赔记录。有人担心“我赔过一次,明年肯定把我拒了”。这也不绝对。要看具体条款怎么写的。有的产品明确说了不因理赔历史拒续,有的则没这个承诺。
所以,别自己吓自己,也别盲目乐观。一切以你手上的合同条款和保险公司的官方说明为准。
张阿姨听完,沉默了一会儿,说:“那我这份到底咋样?”
我翻了翻,告诉她:这份属于哪一类、条款里怎么写的、有没有保证续保的字样,一条条对着看。看完她心里就有数了。我不替她下结论,这个结论也不该由我下。
几个老被问到的误区,顺手捋一捋

做了这些年社区科普,续保这块的疑问翻来覆去就那几个。
误区一:买的时候说能续,就是永远能续。
不是的。“能续”和“保证续”差着十万八千里。宣传话术听听就好,落笔才算数。
误区二:理赔过就彻底和续保无缘了。
也不尽然。保证续保期间内,理赔一般不影响续保。非保证续保的,得看条款。别自己先把自己劝退了。
误区三:续保条件不重要,先买了再说。
恰恰相反。对一年期医疗险来说,续保条件可能是最该盯的地方。它关系到这份保障的“寿命”。
误区四:换个产品就能绕开续保难题。
换产品意味着重新健康告知、重新过等待期。身体好的时候无所谓,身体有变化的时候,这道门槛未必好过。
说到等待期,也顺嘴提一句。它就是合同生效后的一段观察时间,这段时间内出的事,保险公司一般不担责。续保时,有的产品会重新计算等待期,有的不会,也看条款。这些细节,都得对着合同一个字一个字抠。
我特别喜欢跟街坊说一句话:买保险不是买完就完事,是买完还得知道它咋回事。
给张阿姨,也给屏幕前的你
那天临走,我教了张阿姨几招。
把合同里“续保”相关的那几段,用铅笔轻轻圈出来。看不懂的术语,打电话问保险公司客服,问清楚三件事:这产品是不是保证续保?保证多久?到期之后怎么走?
她说这办法实在。
其实续保条件这东西,说复杂也复杂,说简单也简单。它就是一张纸上的几句承诺,承诺得越明确、越白纸黑字,你心里越踏实。模糊的地方,多问一句,不吃亏。
我不劝谁买,也不劝谁退。我见过有人因为续保条件没看清,后来添了麻烦;也见过有人把条款研究透了,用得明明白白。差别往往就在那点耐心上。
身体好时多看一眼合同,比身体出问题时手忙脚乱,要从容得多。这话不制造焦虑,就是个朴素的道理。
下次再有人拦着我问续保,我还是会先给他倒杯水,然后说:来,咱把合同摊开,一条条看。
对了,如果哪天你翻自己的保单,发现“续保”那页看不懂,别慌。慢慢来。看不懂的词,查,问,总能弄明白。保险没那么神秘,它只是话没说人话罢了。
合规声明:本文仅为保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,也不推销、不推荐任何保险产品。文中提及的续保、等待期、健康告知、免责等内容,请以具体保险合同条款及保险公司官方说明为准。是否购买、如何选择,请结合自身情况并通过正规渠道独立判断。
作者|dananjin
排版|dananjin
审核|柚子