重疾险到底保什么?先把这层窗户纸捅破
很多人以为重疾险是“看病报销的”。 错。 报销医药费那叫医疗险。住院花八万,医保报完,剩下的按规则报销,这是医疗险的活。 重疾险不一样。它是你确诊了合同约定的病,或者达到某种状态、做了某种手术,保险公司直接打一笔钱给你。这笔钱——你拿去还房贷也好,请护工也好,给孩子交学费也好,没人管你。 我常打个比方:医疗险管“医院里的账单”,重疾险管“医院外的日子”。 一个人得了大病,最惨的往往不是那笔手术费。是接下来一两年没法工作。工资停了,房贷没停。孩子的补习班没停。家里的柴米油盐没停。 重疾险赔的那笔钱,就是用来顶这个窟窿的。
“确诊就赔”这四个字,坑了多少人
我妈那句问话,其实代表了一大片人的认知。 真相是:重疾险的理赔条件,分好几种。 第一种,确诊即赔。比如恶性肿瘤——重度。但注意,这里头有门道。不是所有癌症都算“重度”。像甲状腺癌,很多情况下按轻症赔,赔的比例低不少。这个细节,合同里写得明明白白。 第二种,做了特定手术才赔。比如重大器官移植、冠状动脉搭桥。你得先做了这个手术,才触发理赔。 第三种,达到约定状态才赔。这个最容易被忽略。比如脑中风后遗症,不是一确诊就赔,得看180天后有没有留下合同约定的功能障碍。再比如终末期肾病,要规律透析多少天,或者做了肾移植。 所以“确诊就赔”这个说法,只对其中一部分病种成立。 买之前不看清楚,理赔时容易心里落差大。
几个特别常见的误会,我一个个说
健康告知、等待期、免责条款,这三样千万别跳
先说健康告知。 保险公司问什么,你答什么。没问的,不用主动交代。这叫“有限告知”。但问到的地方,别瞒。 为什么?因为隐瞒了,以后理赔时可能被翻出来。到时候扯皮,难受的是自己。 再说等待期。 一般是九十天,或者一百八十天。等待期内确诊合同约定的疾病,通常不赔,大概率退还保费或现金价值。具体怎么处理,看合同。 最后说免责条款。 哪些情况不赔,白纸黑字写着。比如投保人对被保险人的故意伤害、战争、某些特定情形。买之前扫一眼,不费多少时间。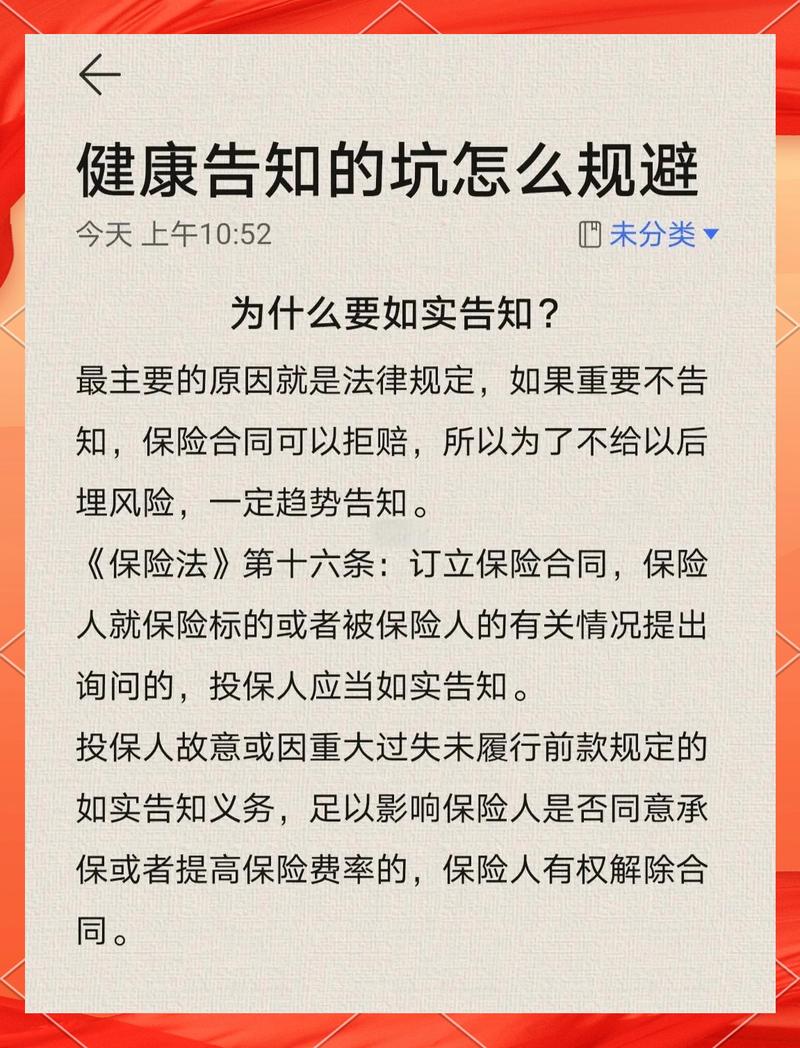
那到底该不该买?我的态度可能让你意外
我不劝你买。真的。 保险是个工具。工具没有好坏,只有合不合适。 家里有房贷、有孩子、有老人要养,主要收入来源的人生了大病,整个家庭现金流会断——这种情况下,重疾险有它的意义。 但如果你的家庭结构简单,手里现金充裕,能扛住一两年没收入,那买不买、买多少,是另一个话题。 我更想说的是:别因为有人说“保险都是骗人的”就一棍子打死。也别因为谁跟你说“这个产品闭眼入”就冲动下单。 这两句话,都有问题。 买之前,把条款翻一遍。看不懂的地方,问清楚。问的是保险公司客服,或者你信得过的、懂行的人。别只信一面之词。最后,说点掏心窝的
重疾险不是“生病就赔钱”的万能药。它是一种事后补偿。它赔的那笔钱,不能让你不生病,也不能让病好得快。 但它能做的,是在你最狼狈的时候,给你留一点体面。 就这么简单。 对了,我妈听完我这一通解释,回了个“哦”。然后问:“那王姨那个能赔吗?” 我说:“妈,那得看她买的合同,还有她确诊的具体情况。这事我说了不算。” 你看,连我自己家里人,我都不能拍胸脯。保险合同和保险公司官方说明,才是最终的准绳。 — 以上内容仅为保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺。具体保障责任、健康告知要求、免责条款、等待期、续保条件、理赔标准等,请以保险合同及保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|小准