先讲件真事。
朋友住院,账单三万八。出院结算,社保走完,自费部分一万二。他心里一算——商业医疗险条款上白纸黑字写着「赔付比例90%」,那怎么也得赔个一万出头吧。
结果到账两千一。
他给我打电话,第一句就是:我是不是被套路了。
我说先别骂,把条款翻出来。咱们算一遍。算完他自己都乐了——原来他从头到尾算错了。
错在哪?错在他把「赔付比例」当成了打折卡。以为花多少,乘以90%,完事。
真不是。
赔付比例是道乘法题,但前面排着一队减法
大多数医疗险的赔付逻辑,顺序是这样的:
第一步,看这笔钱在不在保障范围内。不在,一分不赔。什么算不在?免责条款里写的那些,或者条款压根没提到的项目。
第二步,扣掉社保已经报掉的部分。商业医疗险是补充,不是叠加。社保报过的,它不会替你报第二遍。
第三步,扣免赔额。百万医疗常见的是每年一万。这一万自己扛,扣完才开始算。
第四步,才是乘那个赔付比例。
四步走完,还有第五步:封顶。超过保额的部分,照样赔不了。
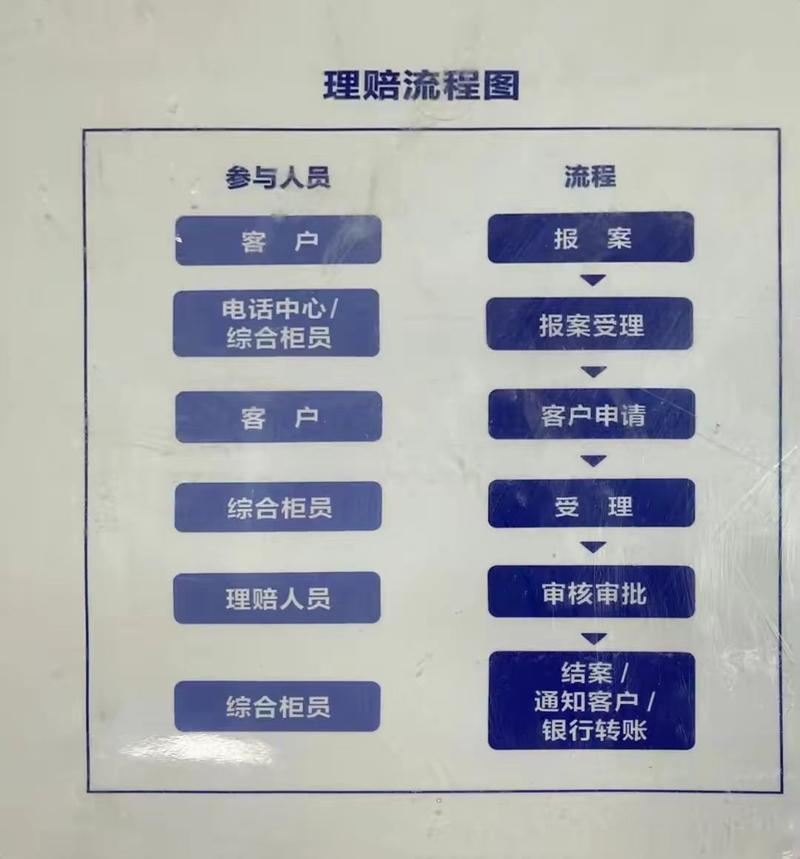
我朋友那笔账,坑在第二和第三步。他自费的一万二里,有一部分属于条款约定范围外的项目;剩下能算的,再扣掉免赔额,才轮到90%上场。
三万八直接乘90%?这算法从第一步就跑偏了。
社保说的「报销比例70%」,分母到底是谁
这块的误会,比商业险还大。
有人常问:不是说医保能报70%吗,我花了五万,怎么才回来一万多?
因为那个70%,分母不是你的总花费。
它一般指的是「政策范围内费用」的报销比例。而你账单上的钱,得分成几类:
甲类,全进目录,按比例报。
乙类,先自己掏一部分,剩下的再进目录。
丙类,目录外,全自费,一分不报。
再加上起付线以下不报,封顶线以上也不报。
所以你实际拿到手的报销金额,除以总花费,出来的数字往往离70%差得挺远。这不是谁骗谁,是两个比例的算法本来就不在同一个口径上。

想明白这一层,很多「医保怎么报这么少」的困惑,自己就散了。
意外险的赔付比例,是按伤残等级打折的
这个更隐蔽,也更容易踩。
买意外险的时候,很多人只盯保额:一百万,够了。条款里那句「按伤残等级对应的给付比例给付」,扫一眼就过去了。
真出事的时候,赔多少,全看那张比例表。
人身保险伤残评定标准把伤残分成十级。一级最重,十级最轻。
一级对应100%,二级90%,三级80%……每级往下减10%,十级对应10%。
意味着什么?100万保额,鉴定为十级伤残,赔10万。不是100万。
有人觉得少。换个角度想——如果十级也赔100万,那一级呢?保额只有100万,赔不出两百万。分级给付,是想让不同程度的伤残拿到不同的补偿。
道理没错。可买之前不知道,事后就会有落差。
还有几个东西,名字里带「比例」,但完全不是一回事
说三个容易混的。
一是事故责任比例。车险理赔里常见。全责100%,主责常见70%,同责50%,次责30%。它说的是「谁的责任」,用来划分赔付责任,跟医疗险那个赔付比例不是一个概念。
二是比例分摊。财产险里出现得多。房子实际值200万,你只保了100万,这叫不足额投保。出险时,保险公司可能按100÷200=50%的比例来赔。多买多赔,少买少赔,逻辑不复杂,但投保时没几个人注意到这层。
三是社保结算这个前置条件。不少医疗险条款写着:经社保结算,赔付比例90%或100%;未经社保结算,比例降到60%甚至更低。同一份合同,同一个数字,走不走社保,差的可能是三四十个百分点。
看到「赔付比例」这四个字,先问自己三件事
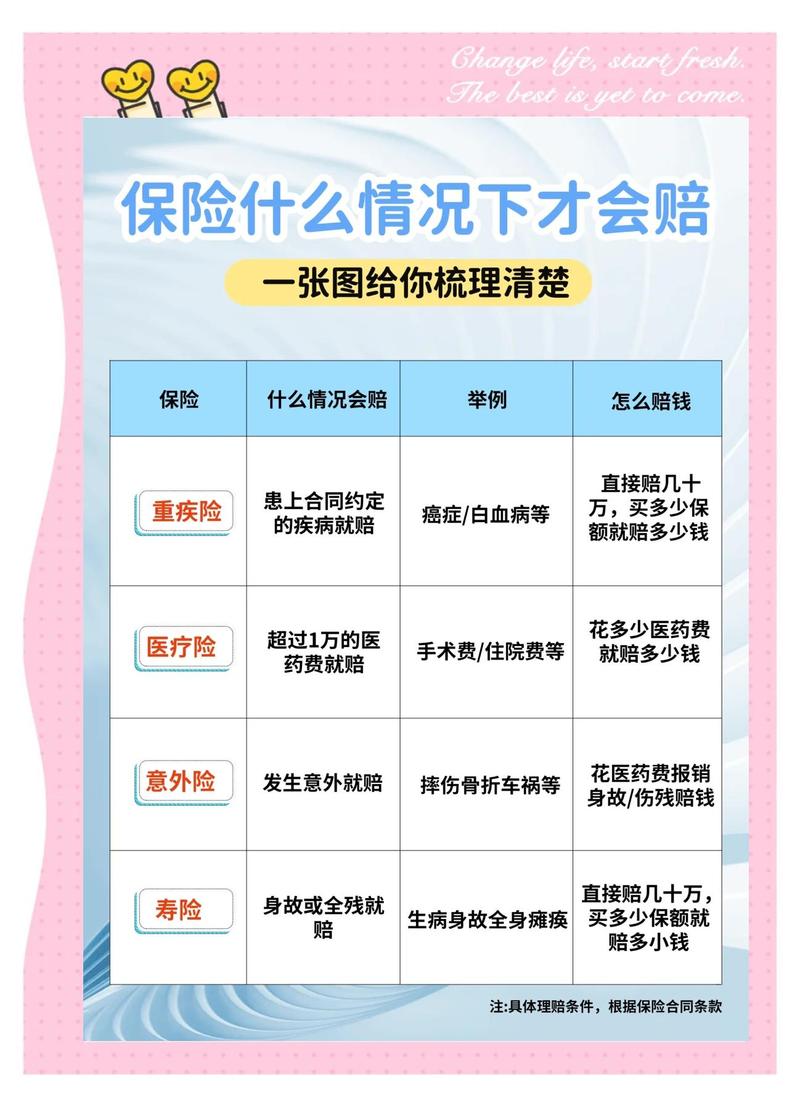
第一,这个比例的分母是什么?是总花费,还是扣完各种名目之后的金额?是政策范围内费用,还是全部账单?
第二,乘之前要减什么?免赔额多少?社保报过的算不算?免责项目有哪些?年度封顶线在哪?
第三,有没有前置条件?比如要求经社保结算、要求二级及以上公立医院普通部就诊、要求符合条款里的疾病定义。
三个问题问完,你大致就能估出,出事时这笔钱到手有多少。
估不出来也正常。条款写的是规则,具体赔多少,还跟实际发生的费用构成、就诊机构、以及保险公司对合同条款的解释有关。
说到底,赔付比例只是一个系数。它前面那几道加减法,才真正决定结果的大小。
几句提醒,别跳过

赔付比例、免赔额、保障范围、免责条款、等待期、续保条件——这些都得看合同原文。不同产品写得千差万别,上面讲的只是常见逻辑,不代表任何一份具体合同怎么赔。
能不能赔、赔多少,最终以保险合同约定和保险公司官方说明为准。健康告知怎么填、核保会给出什么结论、理赔能不能过,信息不全的情况下没法判断。
拿不准的,翻条款,或者直接打保险公司官方客服电话问清楚。别靠网上听来的只言片语,就替自己做决定。
作者|dananjin
排版|dananjin
审核|小北