先说个事儿。很多人买完保险,保单往抽屉里一塞,几年不翻。真到用的时候才打开——然后发现,上面写的跟自己记的,不太一样。
我干的就是翻译这个的活。不卖保险,只把保单上那些绕来绕去的字,用大白话讲一遍。
一句话结论:保单只是合同的“外壳”
严格讲,你买的不是“一张保单”,是一份保险合同。保单是这份合同的证明文件,是它的书面表达。
一份完整的保险合同,通常包括这几样零件:投保单、保险条款、保险单(也就是保单)、批单或批注,以及其他书面约定。
所以,出险时真正说了算的,是保险条款。业务员当时怎么讲的、你心里觉得应该是怎样的——都不算数。
这话听着冷。但这就是合同的样子。

保单正面那几栏,一栏一栏看
翻开前几页,密密麻麻。其实核心就几个格子。
投保人——掏钱的人。退保、变更受益人之类的事,通常是投保人的权利,不是被保险人的。
被保险人——被保的那个身体。健康告知问的是他,将来出险的也是他。投保人和被保险人不是同一个人时,投保环节通常需要被保险人本人同意。
受益人——人不在了,钱给谁。这里有个坑。写“法定”,和写具体的名字,走的是两套完全不同的流程。前者可能牵出继承那一摊,后者清爽得多。想写谁,就写名字,写清楚,关系、证件号一并写全。
保险期间和交费期间——这俩千万别看混。交 20 年保费,不代表只保 20 年;保到 80 岁,也不代表要交到 80 岁。数字挨着印,意思差出十万八千里。
保险金额——出事了给多少(封顶数),或者按什么规则算。它和保险费不是一回事。保费是你交的,保额是它给的。
保单号——一串数字或字母。看着没用,真办起事来,报案、查询、保全变更,开口就是“报一下保单号”。记下来,或者存手机备忘录里。
容易被跳过的那几页,才是要紧的
保单后面的条款,几十页。没人从头读到尾,我理解。但有几块,值得花十分钟。
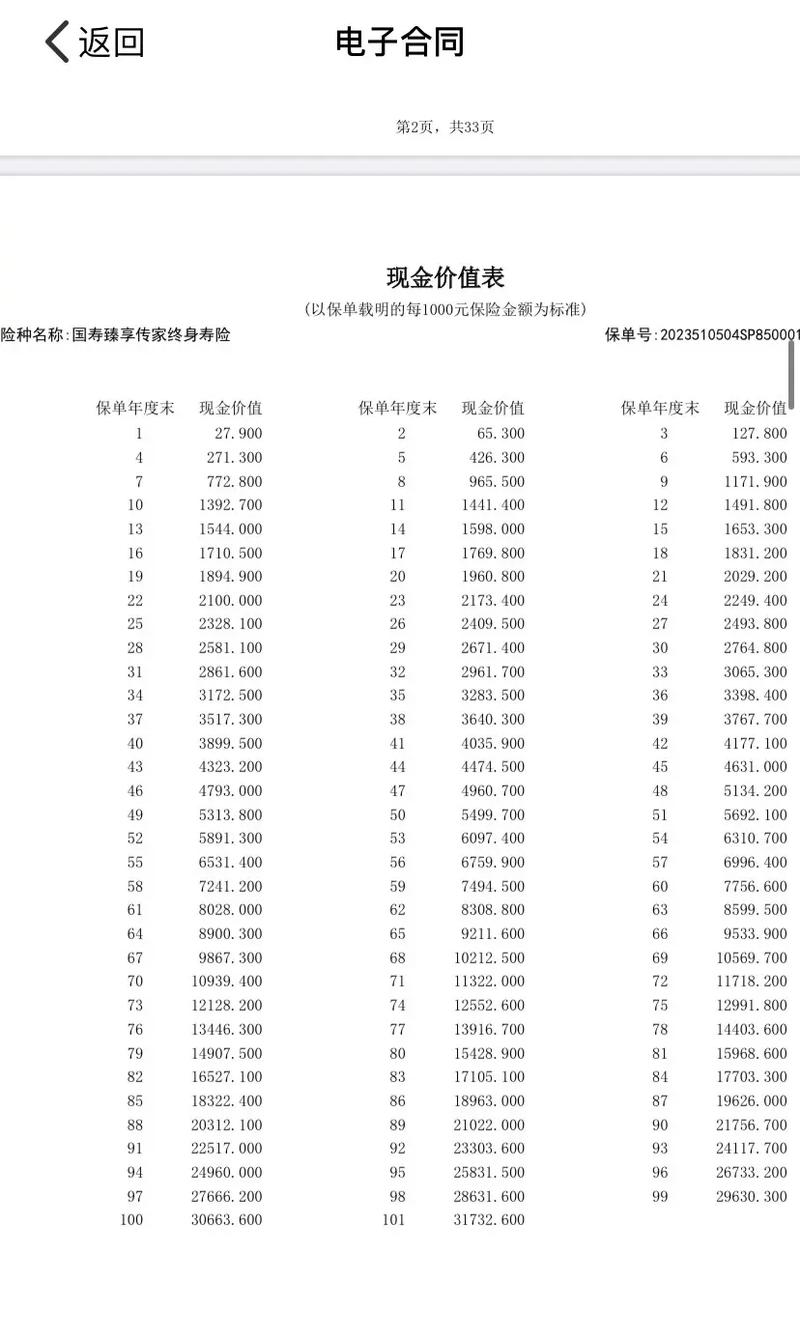
一是现金价值表。长期险退保,拿回来的不是“你交的钱”,是现金价值。前期往往低于已交保费。这不是谁坑你,是这类产品的费用结构决定的。表就印在合同里,一列年份一列金额,退保前翻一眼,心里有数。
二是几个“期”。
犹豫期。签收合同后的一段冷静期,通常是十几天,具体天数看合同。期内退保,一般只扣很少的成本。
等待期。合同生效后的一段时间里,某些责任不赔。生病这种事,它不挑时候。所以等待期常常是理赔碰壁的地方。
宽限期。忘了交保费,通常还有一段时间可以补,期内保障一般还在。再往后,可能进入中止期,中止期间出事,保险公司多半不担责。想恢复,要申请,还得重新走一遍告知流程。
三是免责条款。就是不赔的情形清单。写得很直白,逐条看。别跳。
四是名词释义。这部分像字典,但定义权在这儿。比如“医院”指什么级别的医院,“重疾”的诊断标准是什么,“意外”要同时满足哪几个条件。
合同里的每个词,都按它自己的定义来,不按你我的日常理解来。
几个常见误解,顺手拆一下

有保单,就一定会赔?不一定。赔不赔,看三件事:事故是否属于保险责任、有没有踩到免责、投保时有没有如实告知。这三样,任何一样出问题,结论都可能翻个个儿。
现金价值等于已交保费?长期险前期通常不等于。短期险很多压根没有现金价值这一说。
电子保单和纸质保单效力不同?一般具有同等法律效力,具体以保险公司官方说明和合同约定为准。电子保单丢了通常可以重新下载,纸质保单丢了也能申请补办,找官方渠道就行。
保单放那儿就完事了?不是。手机号换了、受益人想改、扣费银行卡销户了,这些都得主动去做保全变更。否则该收到的通知收不到,该给的钱可能走得磕磕绊绊。
还有几个功能,很多人不知道它们存在:保单借款、减额交清、自动垫交。名字听着专业,本质都是围绕现金价值做的操作。用不用得上另说,知道有这回事,遇事不至于慌。
最后几句,得说清楚

我不卖保险,也不推荐任何一款产品。上面讲的都是通用知识。具体到你手上那份保单,一切以保险合同原文和保险公司官方说明为准。
健康告知怎么填、核保能不能过、出险能不能赔——这些问题,我没法替你判断。信息不够的时候,谁都判断不了。
想确认什么,靠谱的路就两条:翻合同,或者打保险公司官方客服电话问。
保单这东西,平时像块砖头,压在抽屉底。真用上那天,它就是你手里很少的几样凭据之一。
花半小时读一遍,不亏。
作者|dananjin
排版|dananjin
审核|知知